#01時期しだい
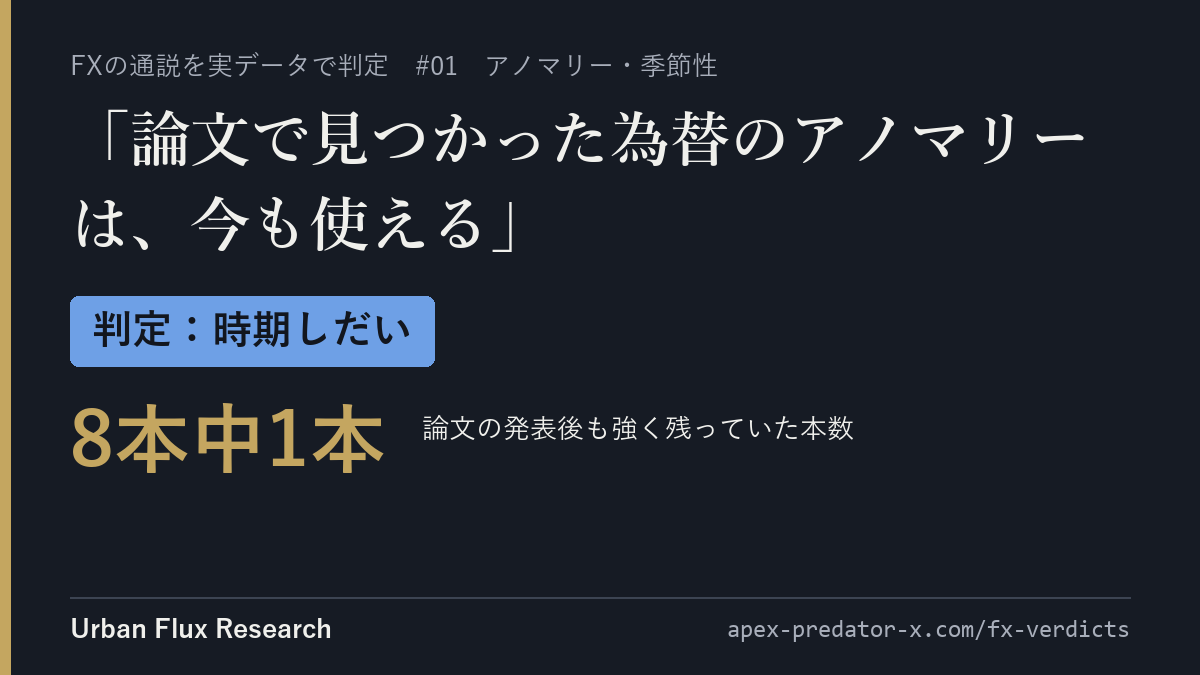
「論文で見つかった為替のアノマリーは、今も使える」
8本中1本論文の発表後も強く残っていた本数
ドル・キャリー、FOMC日のドル売り、キリ番、時系列モメンタムなど8本を、論文の規則のまま発表後のデータで検証しました。論文の期間は再現できたのに、発表後に強く残っていたのは東京仲値の1本だけ。それも個人口座のコストでは取りにいけませんでした。
ゴトー日、窓埋め、スワップ3倍デー、MACD、ナンピンEA、「PF1.5以上なら優秀」。FXでよく聞く29の話を、当研究所が実際の値動きと実測のコストで確かめた結果を、1件ずつ判定にしました。数字はすべて根拠のページから転記しています。
この一覧の29件に、通説どおりに個人口座で使えると判定できたものはありませんでした。ただし、歪みそのものは本当にあったもの(ゴトー日の仲値・週明けの窓・ボリンジャーバンドのバンドウォーク)もあります。 どれも、当研究所が過去データで測った結果で、それぞれの根拠のページに方法・期間・コストの前提と、わからないことを書いています。
ドル・キャリー、FOMC日のドル売り、キリ番、時系列モメンタムなど8本を、論文の規則のまま発表後のデータで検証しました。論文の期間は再現できたのに、発表後に強く残っていたのは東京仲値の1本だけ。それも個人口座のコストでは取りにいけませんでした。
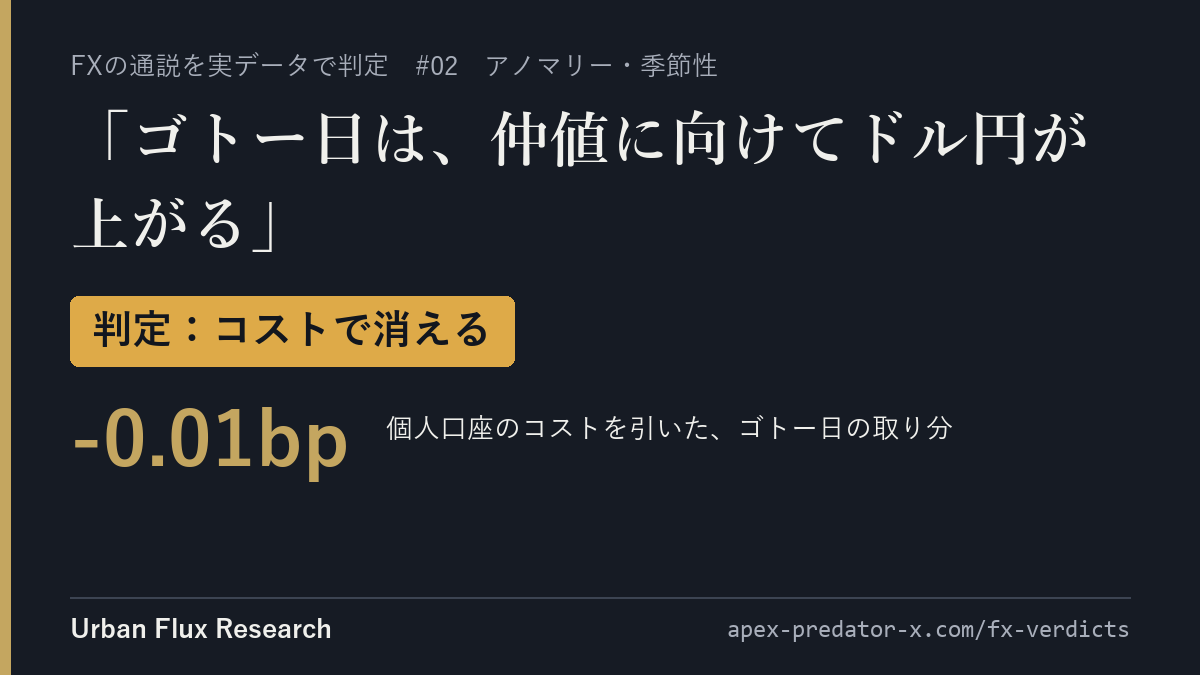
2017〜2026年の2,259営業日を1分足で測ると、仲値前後5分の歪みは10年前とほぼ同じ大きさで残っていました(1日あたり+1.64bp)。ただし個人口座のコストを引くと、ゴトー日でも−0.01bpです。
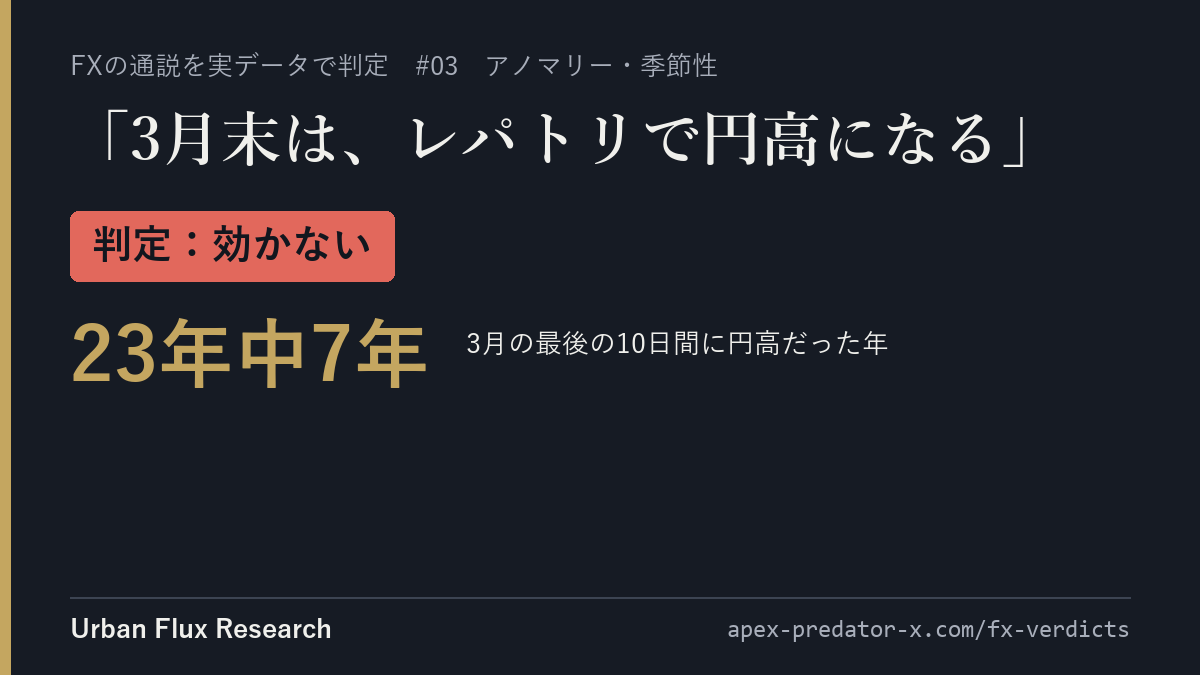
2003〜2025年のドル円で確かめると、平均ではむしろ0.69%の円安でした。6月後半(配当)・9月末(半期末)も、円高だった年は半分に届きませんでした。
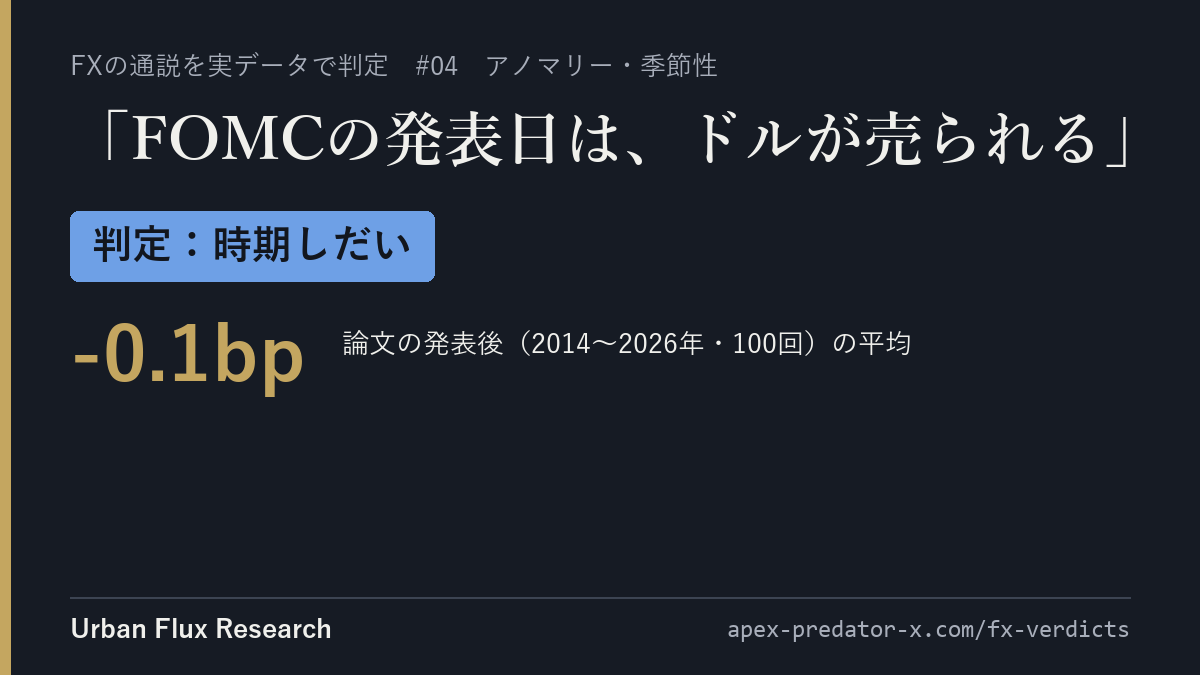
論文の期間(1994〜2013年)では1日+10.77bpのドル安でした。発表後の予定会合100回で、9通貨に対してドルを売った場合の平均はほぼゼロでした。
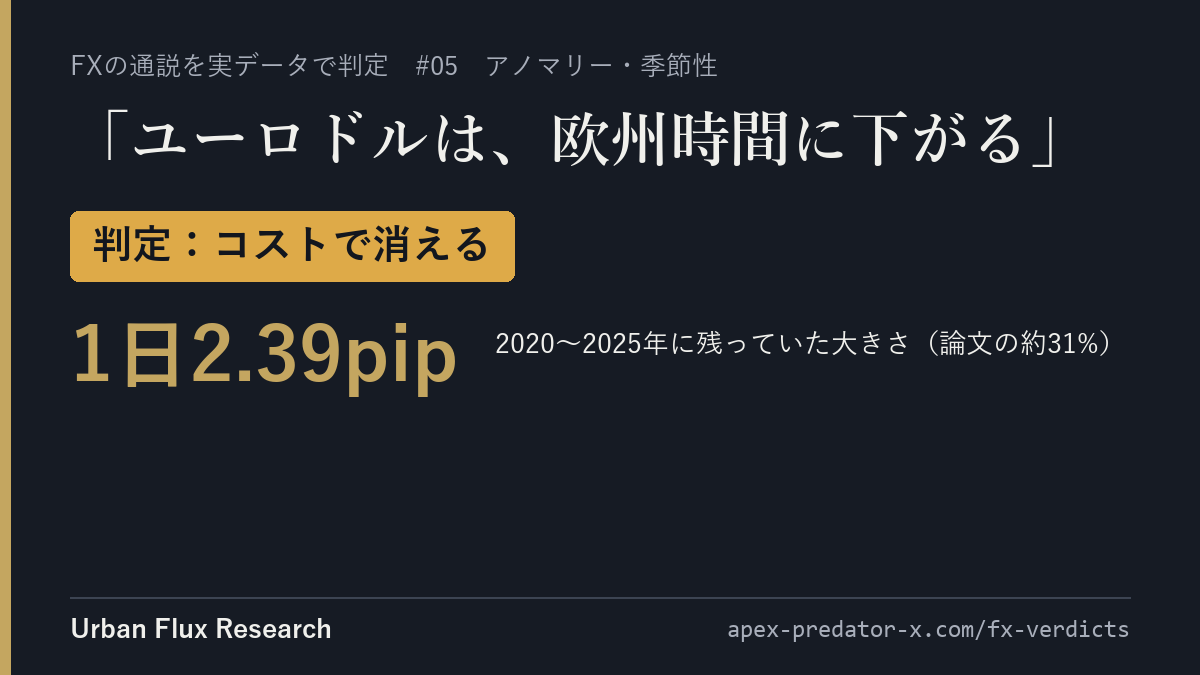
欧州の朝に売り、米国の午後に買う規則のパターンは、論文の約31%の大きさで残っていました。ところが個人口座の往復コスト約2pipを引くと、ゼロと区別できなくなります。
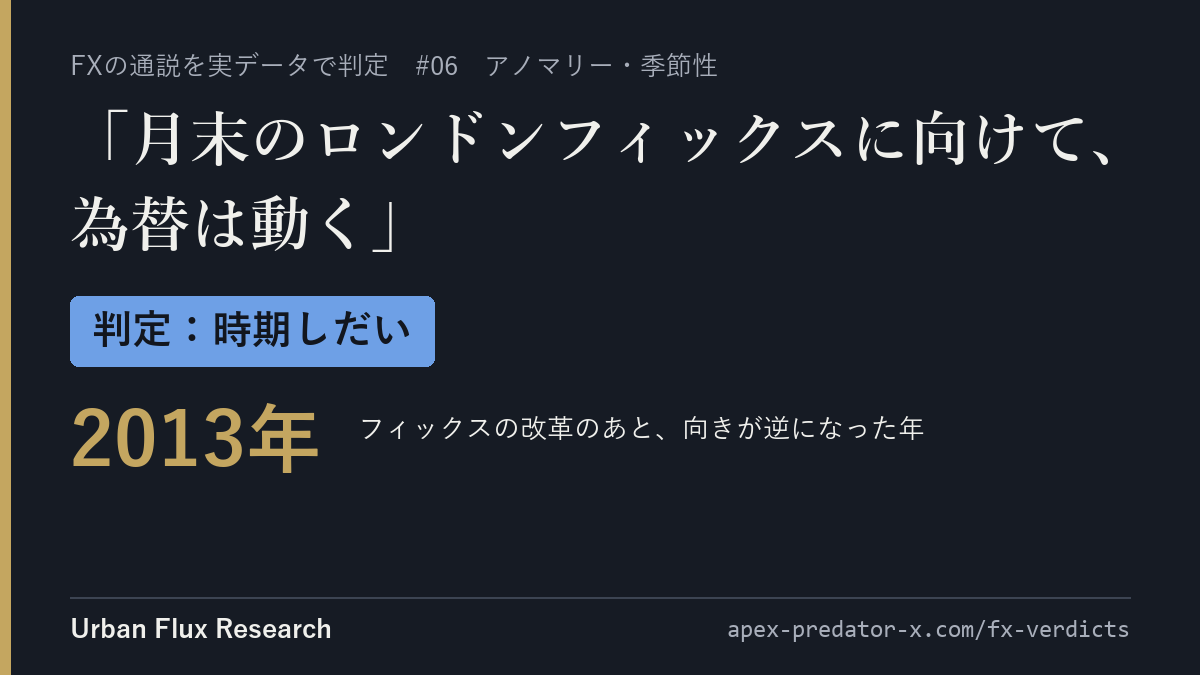
月末・四半期末のロンドン16時に集まるリバランス需要は、ドル円139万行のデータで微弱に実在しましたが、有意ではなくコストにも届かず、2013年のフィックス改革以降は符号が反転していました。
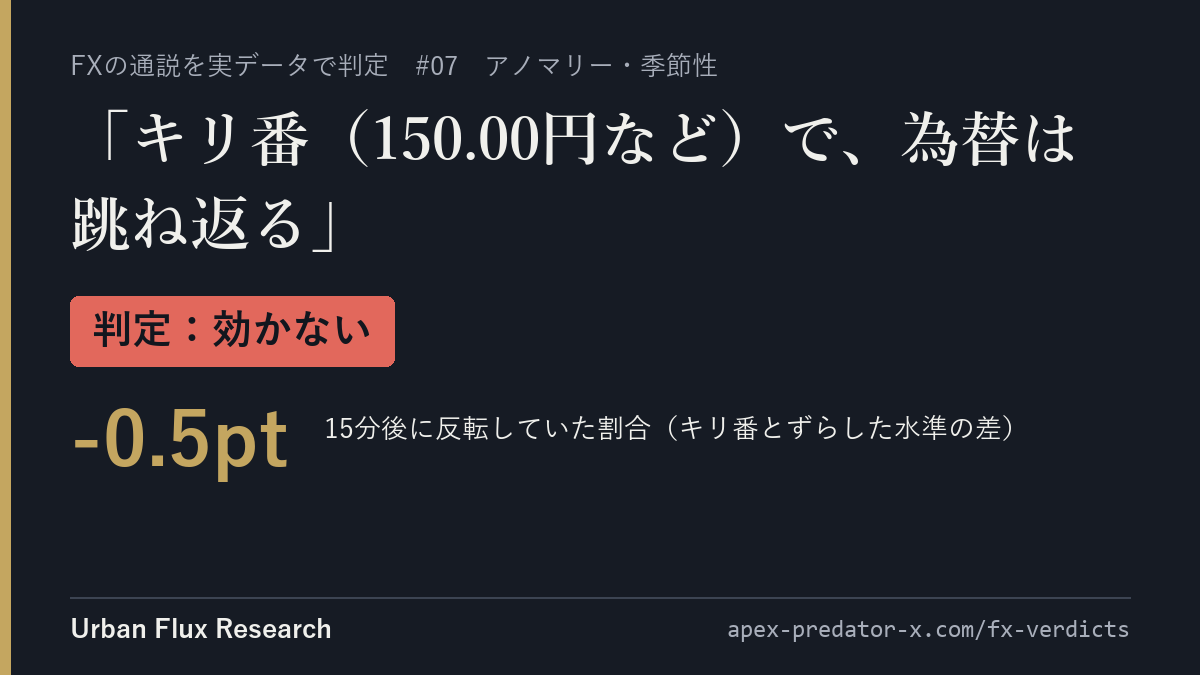
2020〜2025年のEURUSD・USDJPY・GBPUSDで、キリ番への到達24,190回を、ずらした水準への到達908,427回と比べました。反転していた割合は、キリ番のほうがわずかに低い結果でした。
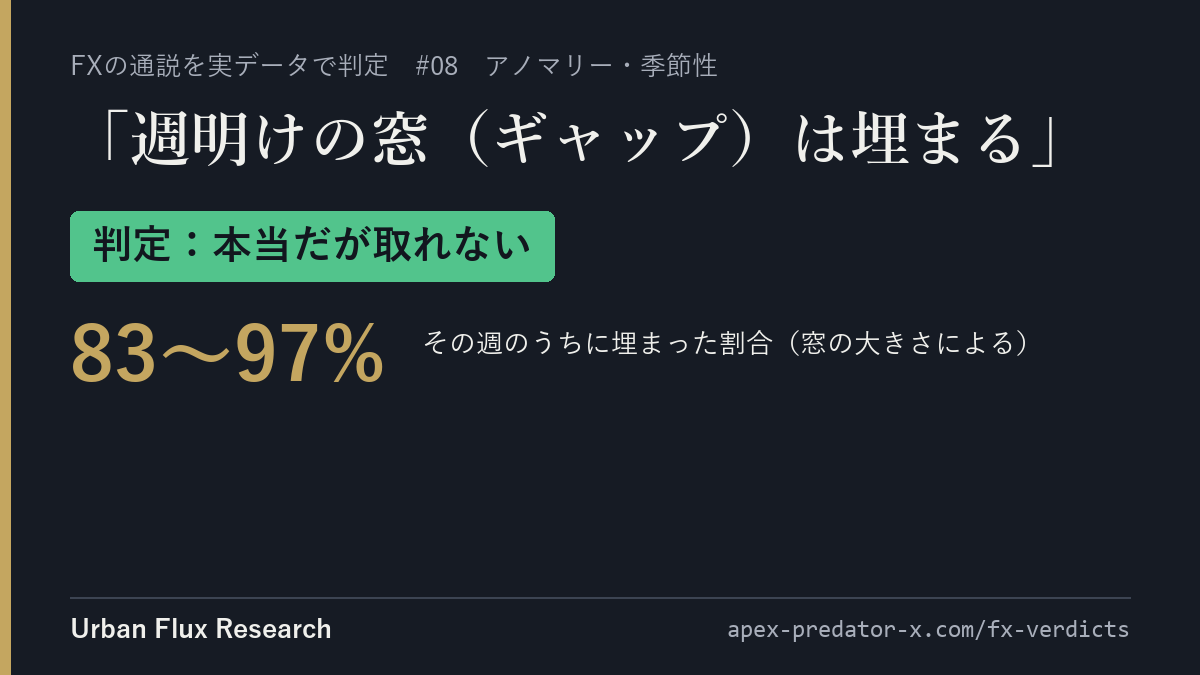
10通貨ペア4,653週の実測では、小さな窓の97%、大きな窓の83%がその週のうちに埋まりました。ただし大きな窓ほど、埋まる前に反対へ大きく動きます。当研究所のギャップ閉め戦略は、MT5 では週明けに8〜15pipに開くスプレッドで崩れました。
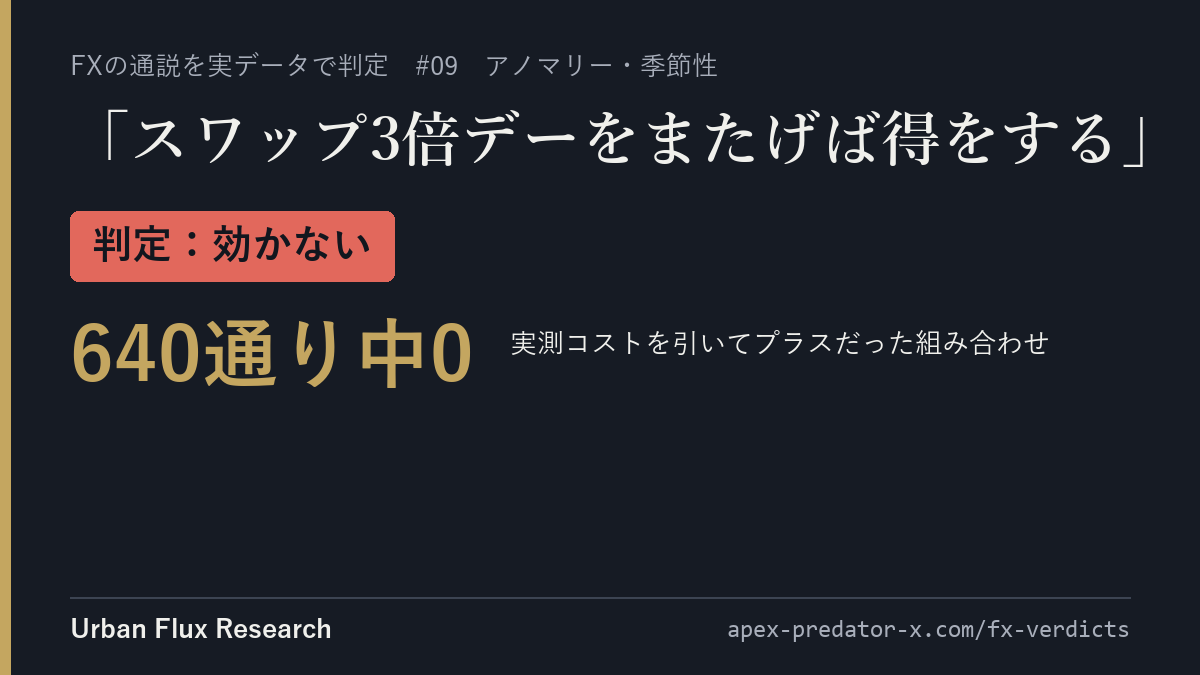
10通貨ペア×エントリー8通り×決済8通りを、2020〜2025年の全ロールオーバーで検証しました。受け取るスワップが大きいペアほど、その夜の価格が逆に動いていました(10ペア横断の相関 −0.897)。
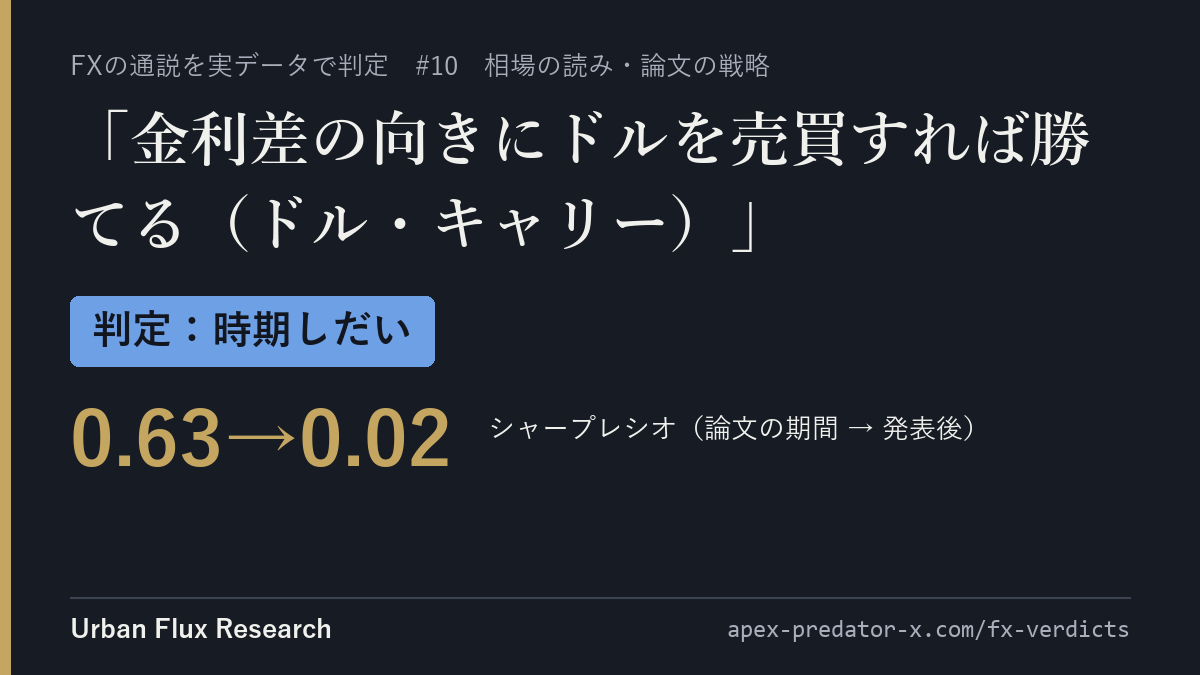
論文と同じ規則で1984〜2026年に回すと、論文の標本と重なる期間はシャープレシオ0.63を再現しました。標本の外では0.11、発表後は0.02でした。
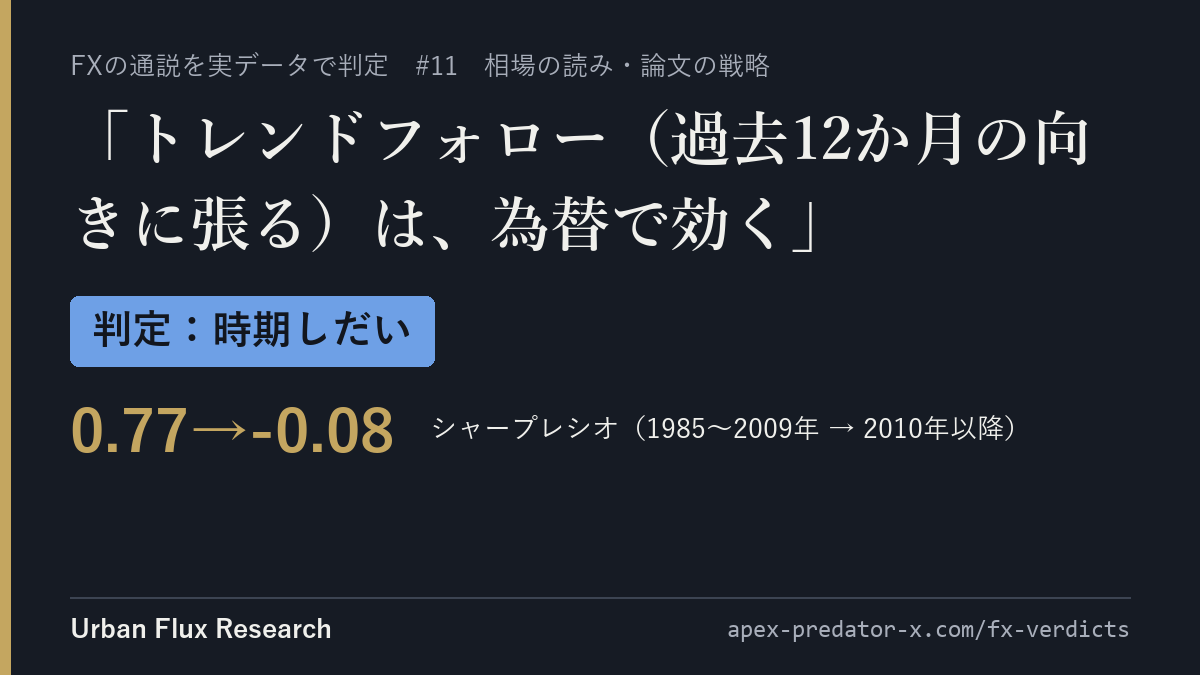
時系列モメンタムの論文の規則のまま9通貨で2026年まで回しました。論文の評価期間と重なる期間は再現できましたが、2010年以降はマイナスでした。
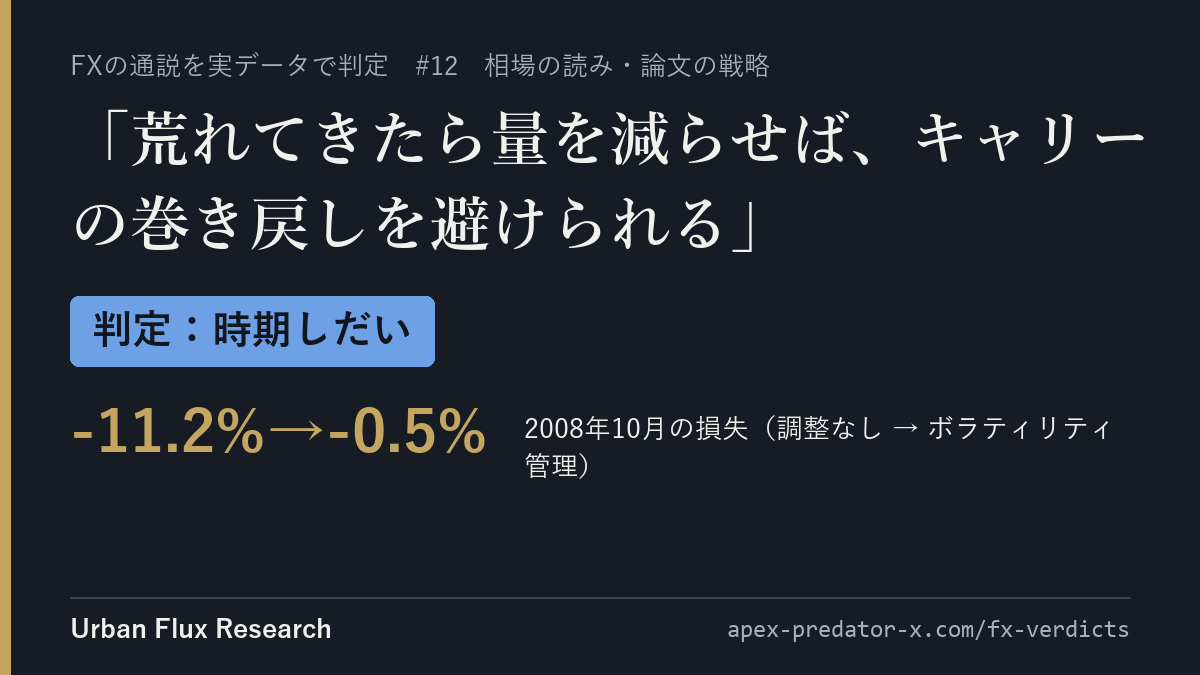
2008年は大きく抑えられました。ところが2024年7〜8月は、直前が静かだったために建玉が1.49倍に膨らみ、損失は−2.6%から−3.9%に広がりました。
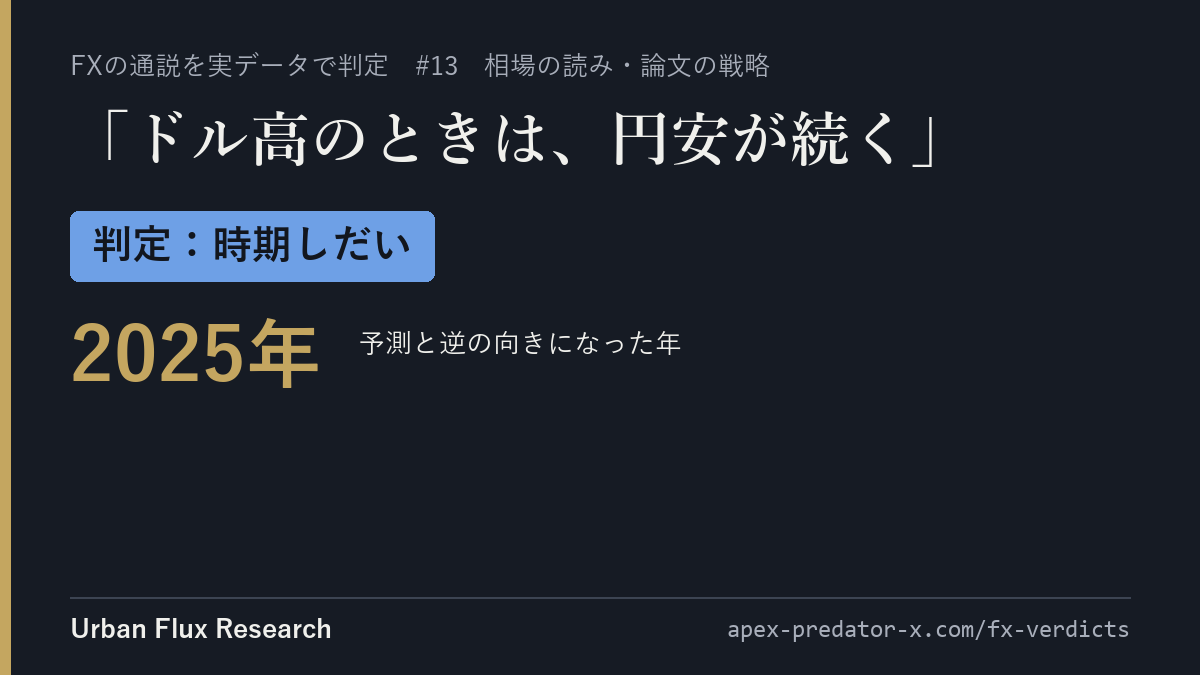
ドル指数の上昇を条件に円クロスを買う規則は、2023〜24年には機能しましたが、2025年は3ペアすべてで予測と逆の符号になりました。外部の条件で効く効果は、1〜2年で向きが変わりえます。
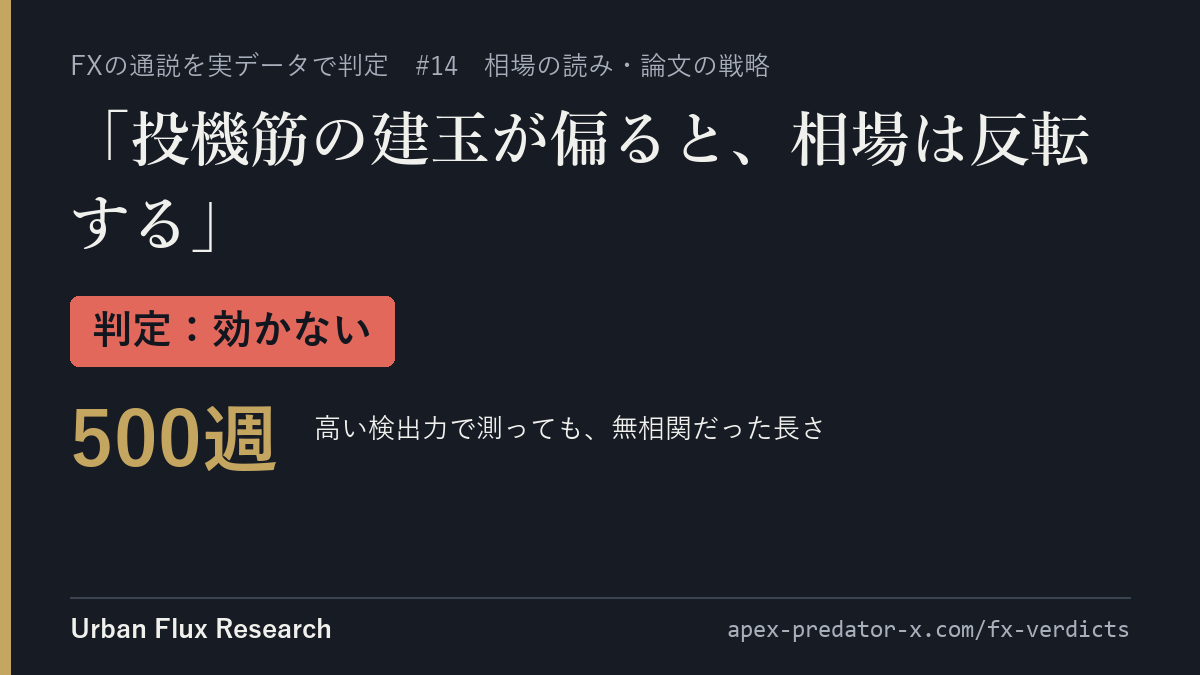
CFTCの投機筋建玉の偏り(混雑)でドル円の向きを予測できるかを、2010年から16年分、先読みなしで検定しました。
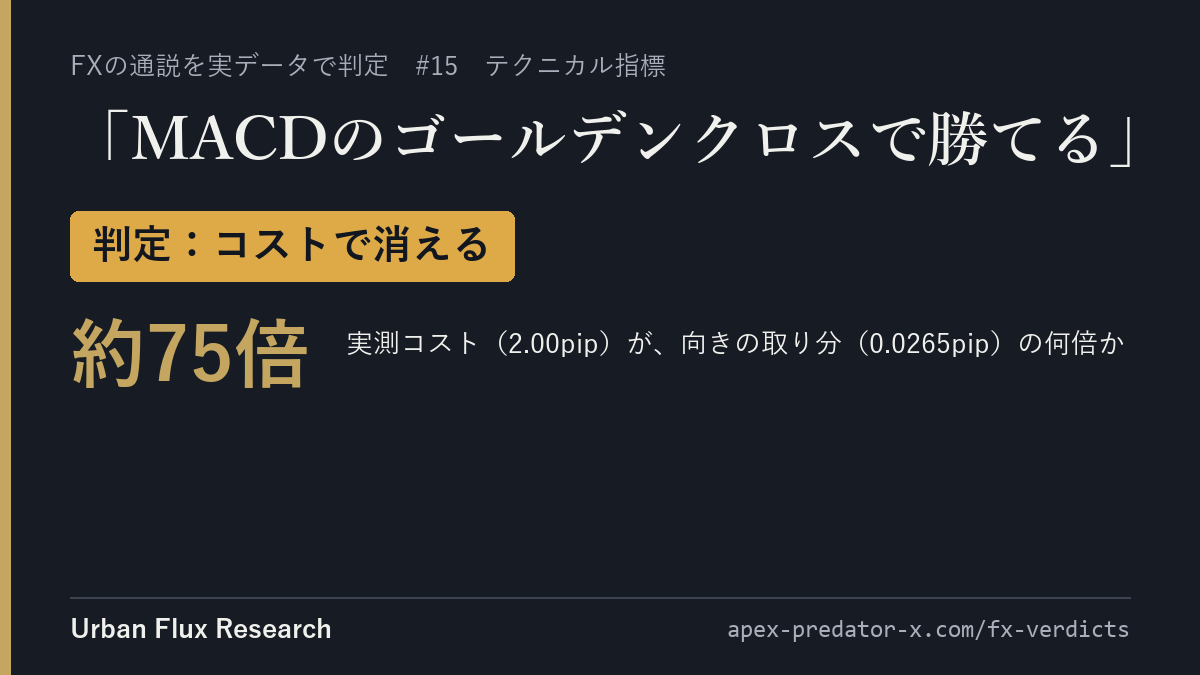
ゴールデンクロス・ゼロラインクロス・ヒストグラムを1,256通りの設定で総当たりし、410万5350回の売買を測りました。コストを引く前の取り分は中央値0.0265pipでした。
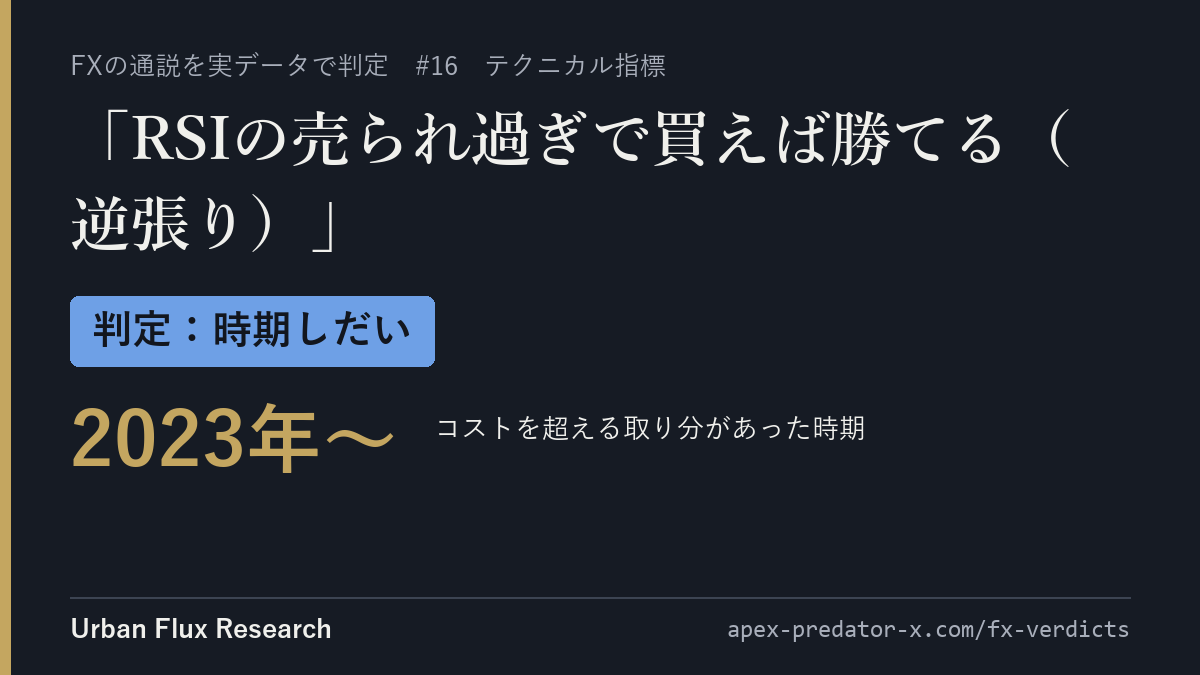
10通貨ペア6年分で、振り返る本数を24本以上にすると、コストを超える逆張りが出ました。ただしRSIは8通りすべてで生の騰落率に負け、その取り分も2023年から後にしかなく、前半3年はすべてマイナスでした。
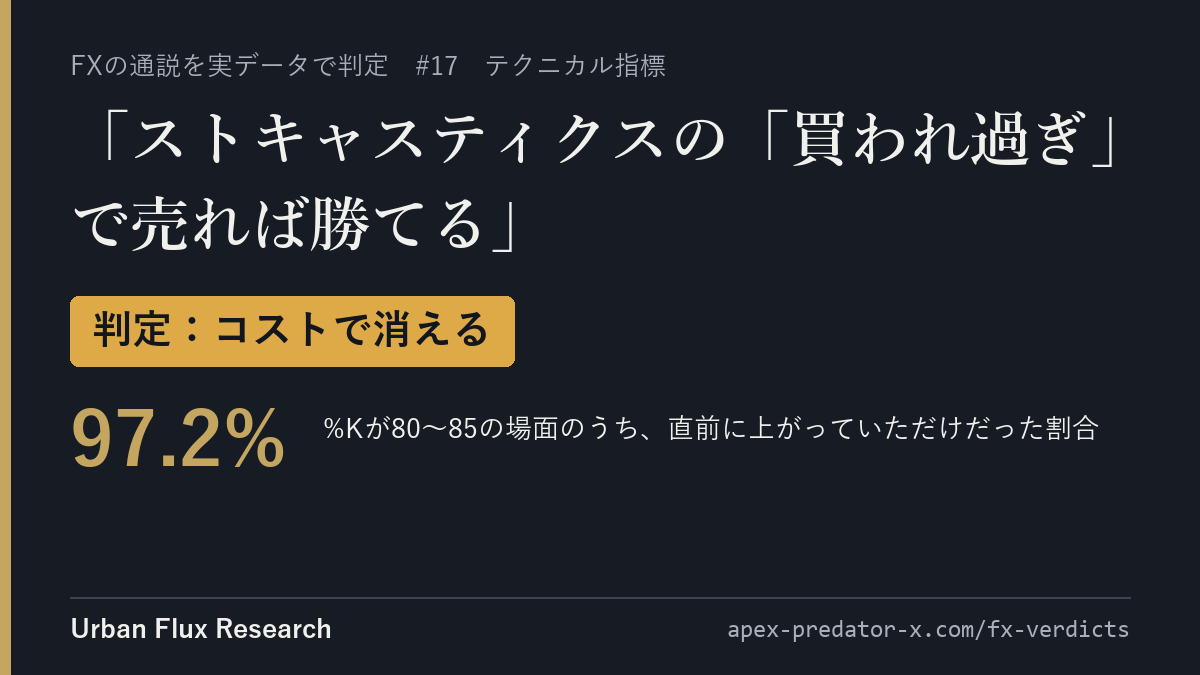
%K と直近14本の騰落率の順位相関は0.856でした。「買われ過ぎ」が指していたのは水準ではなく直近の値動きそのもので、向きの取り分0.0130pipに対し、実測コストは2.00pipでした。
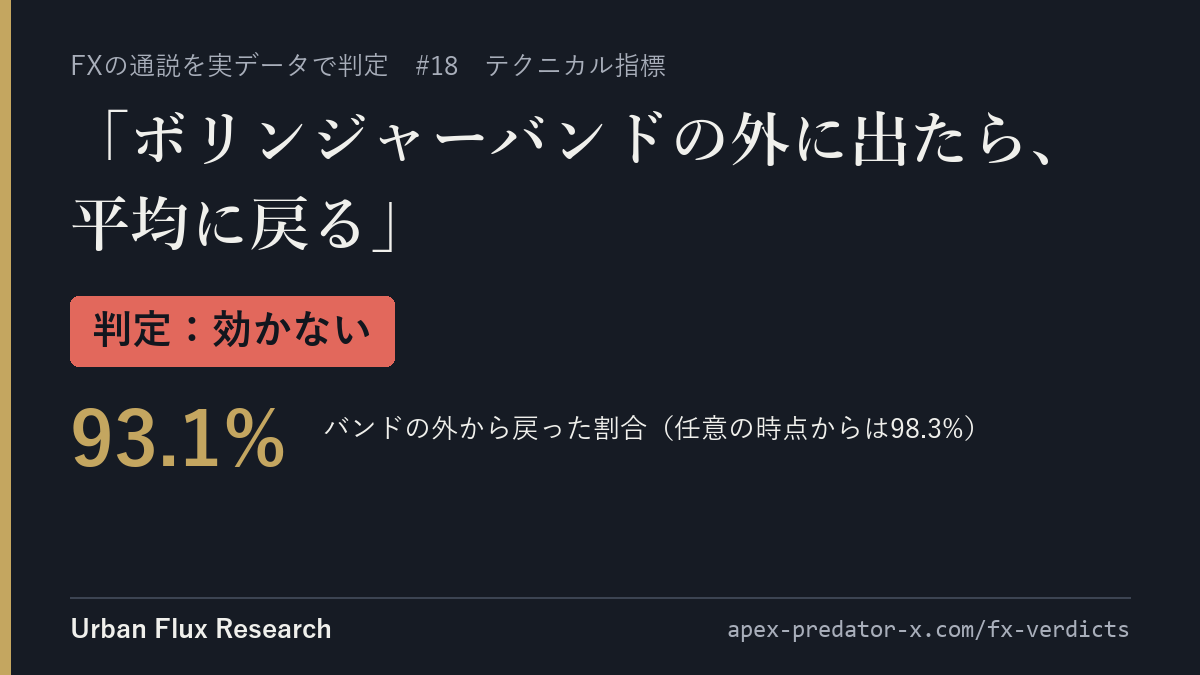
バンドの外に出た後のほうが、任意の時点より戻りにくい結果でした。「スクイーズの後は大きく動く」も実測は逆で、3つの使い方のうち支持されたのはバンドウォーク(バンドに沿って進む)だけでした。
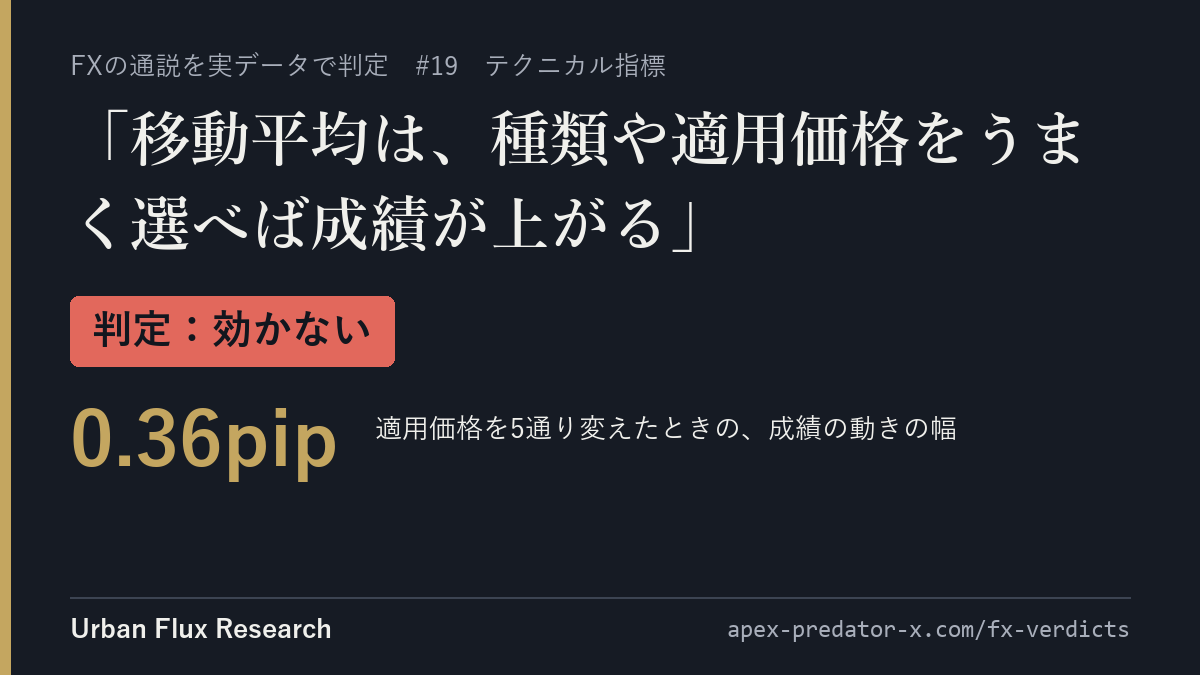
設定項目3つを1つずつ分けて実測しました。SMMA と EMA は同じ式で、成績を動かしたのは「何本を平均するか」だけ。25/75のゴールデンクロスだけ信頼区間が0をまたぎませんでしたが、8通り試したうちの1つです。
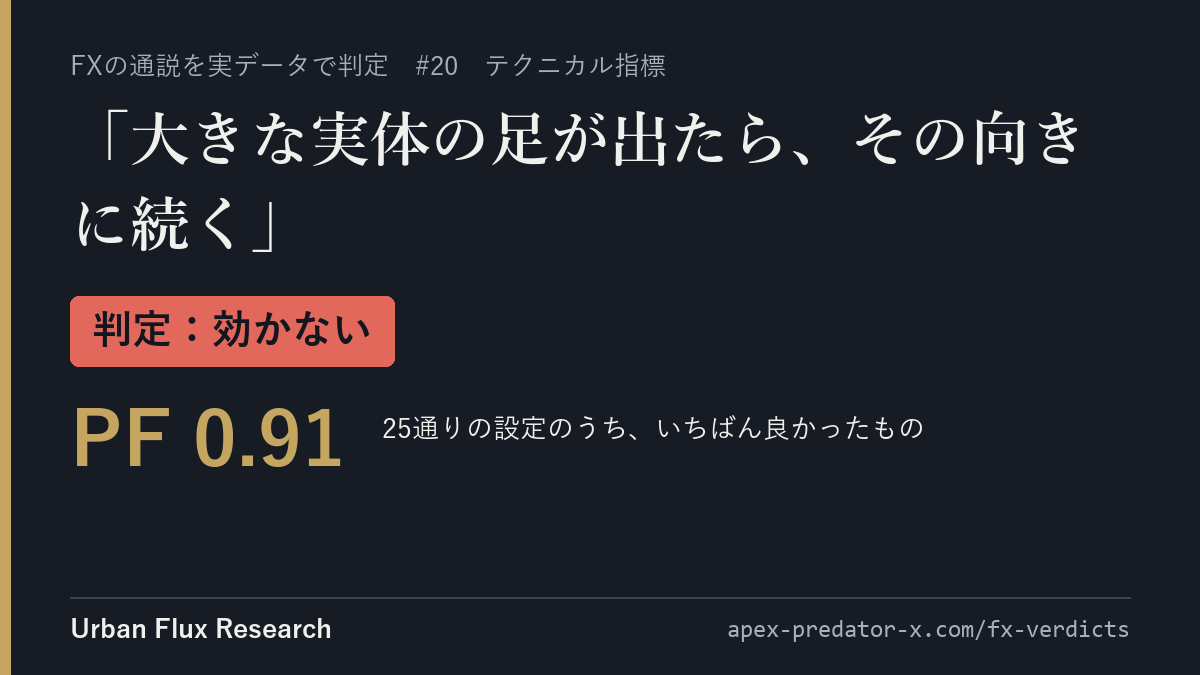
4時間足の実体の大きさとATR比で25通りを網羅しましたが、すべての設定で平均がマイナスでした。強い実体足は、継続ではなく行き過ぎ(平均回帰)のサインでした。
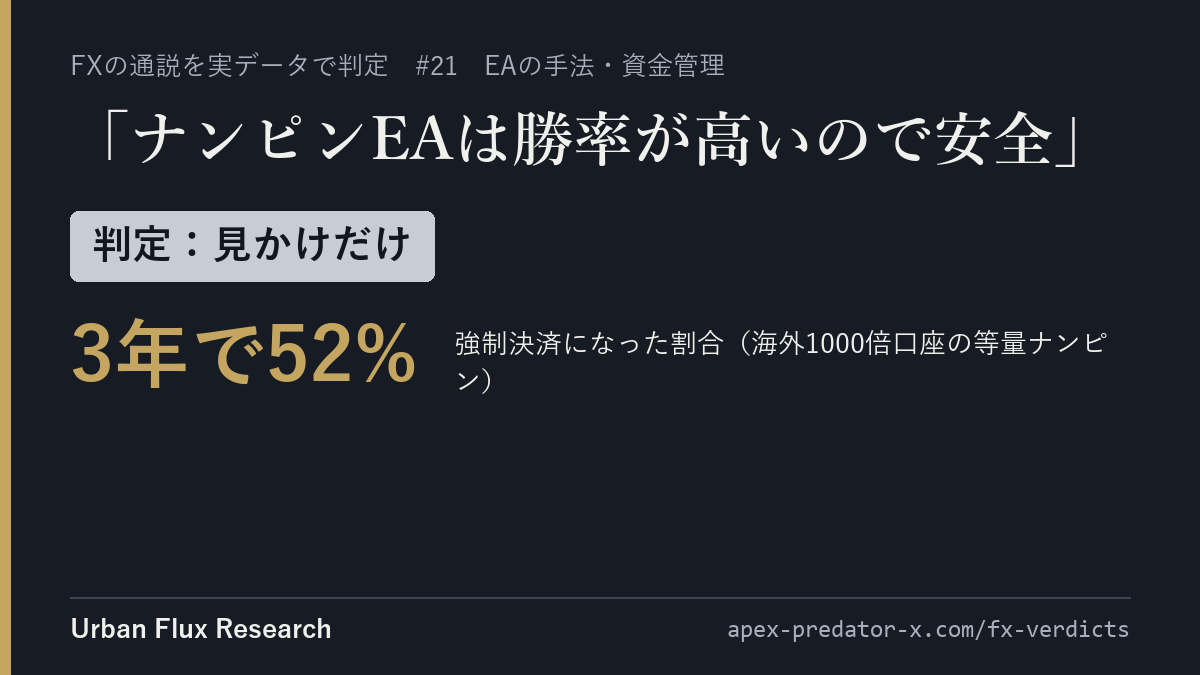
8通貨ペアの実際の値動きで19,584回走らせると、利確したサイクルの勝率はすべて100%でしたが、1年以内に27%、3年以内に52%が強制決済になりました。止まったときに残った資金は、中央値で0.04%でした。
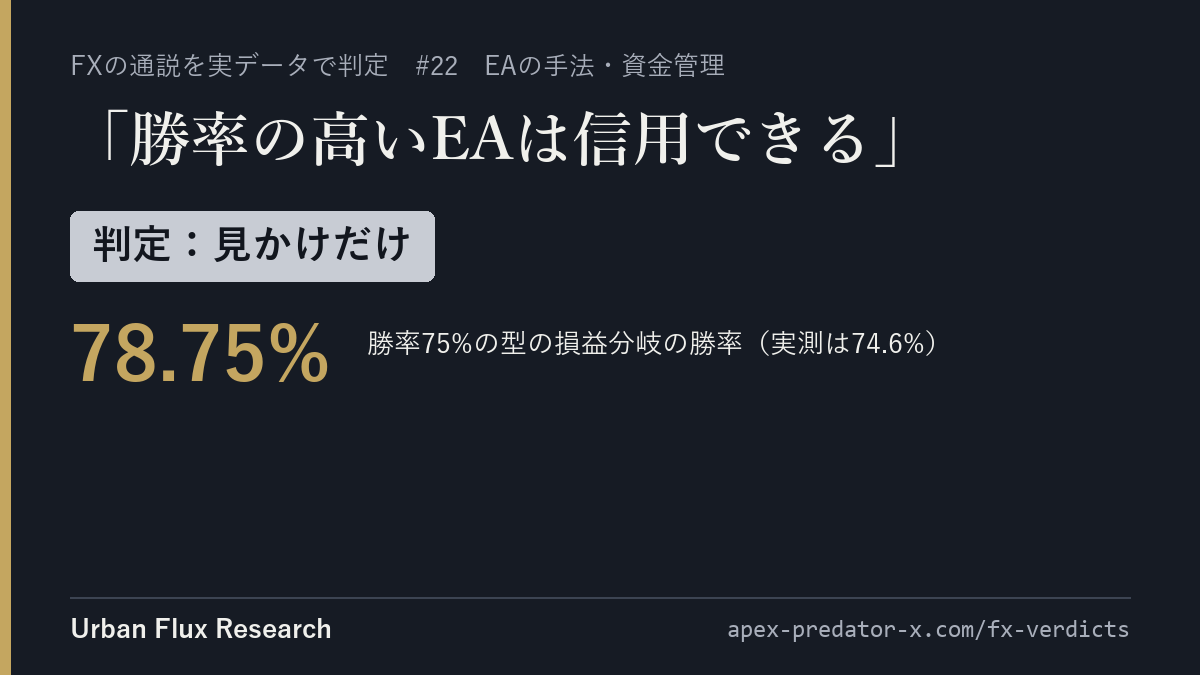
実力ゼロの売買約18万件で、利確と損切りの距離だけを変えると、勝率は25%・50%・75%と自在に変わり、PFはどれも約1.0のままでした。勝率は実力ではなく、決済の形で決まります。
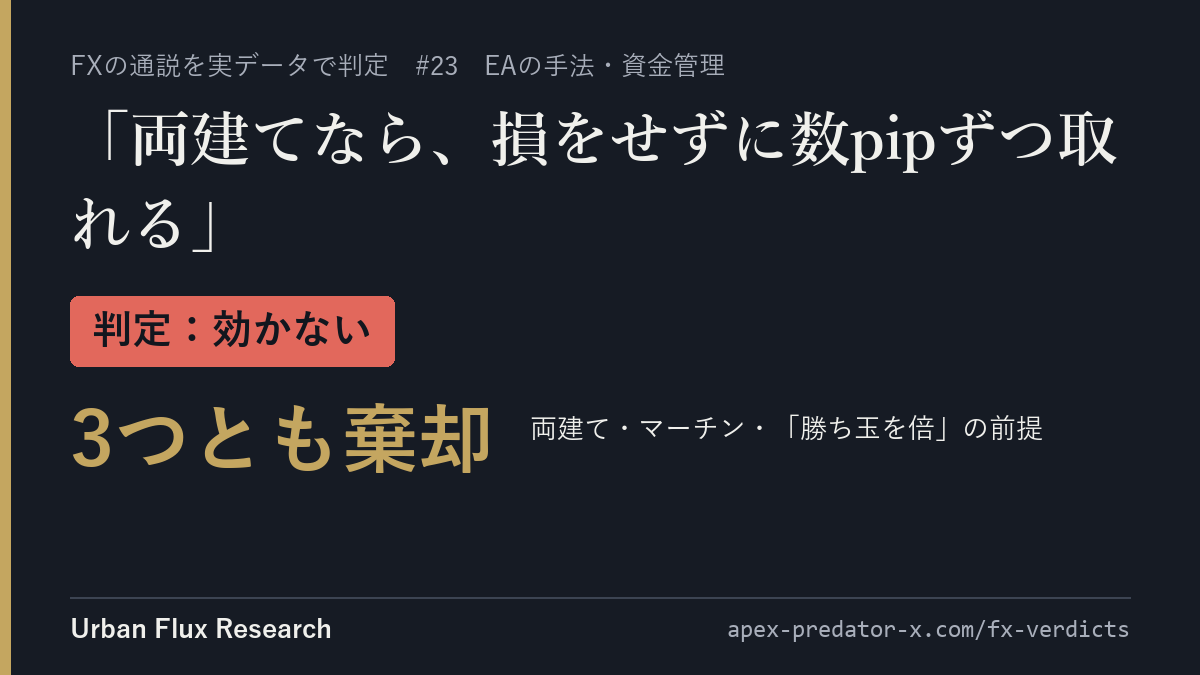
両建て・マーチンゲール・「負け玉を切って勝ち玉を倍」を、ドル円の実データで検証しました。両建てはコストの分だけ純損で、ブレイクの向きに張ると10年中8年がマイナス、勝っている玉は伸びずに平均へ戻りました。
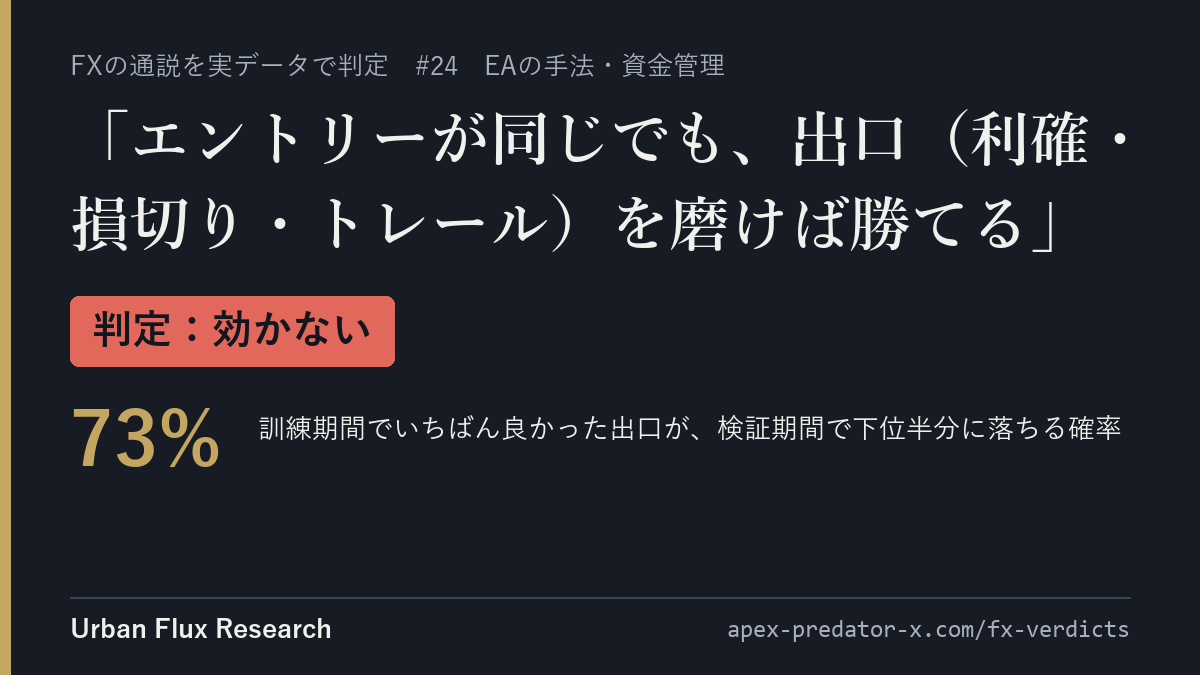
9通りの出口を事前登録して検証しました。安定して勝つ出口はなく、訓練期間で最良だった出口は検証期間で固定保有に負けました。損切りは大きな負けを切りますが、平均もPFも下げます。
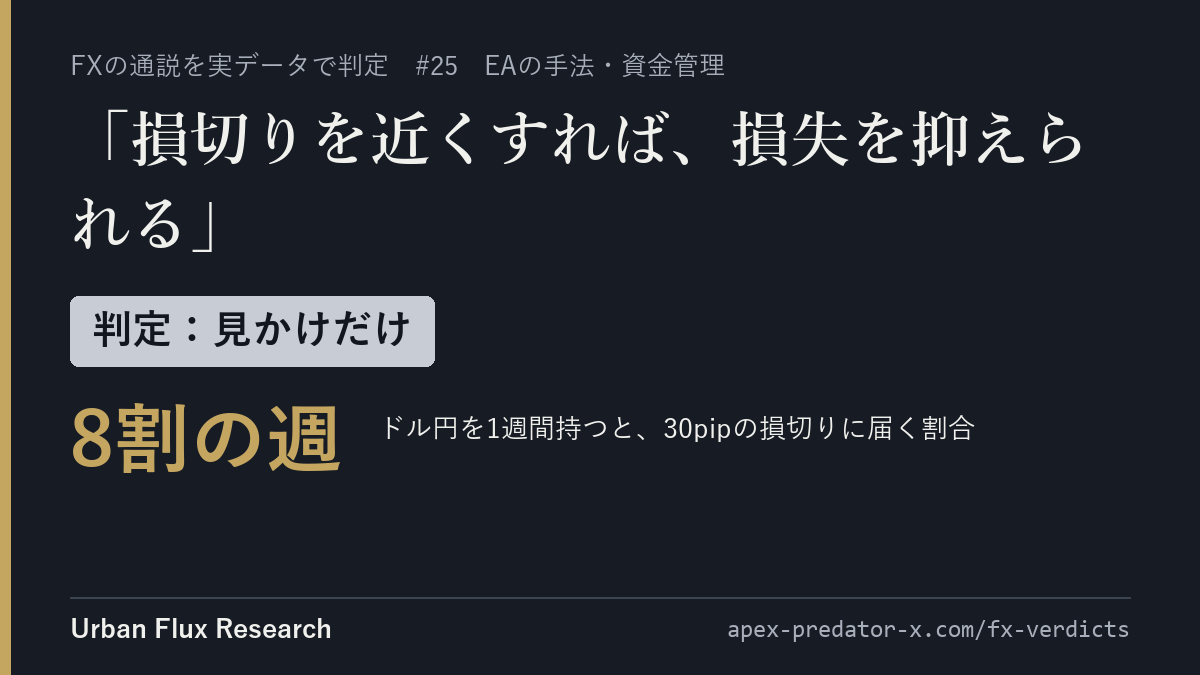
8通貨ペアの1分足で測ると、近い損切りはほとんどの週で踏まれます。損切りを近くしても実力は変わらず、1回の損失を同じにしたときの資金の谷は、かえって深くなりました(20,000本の模擬)。
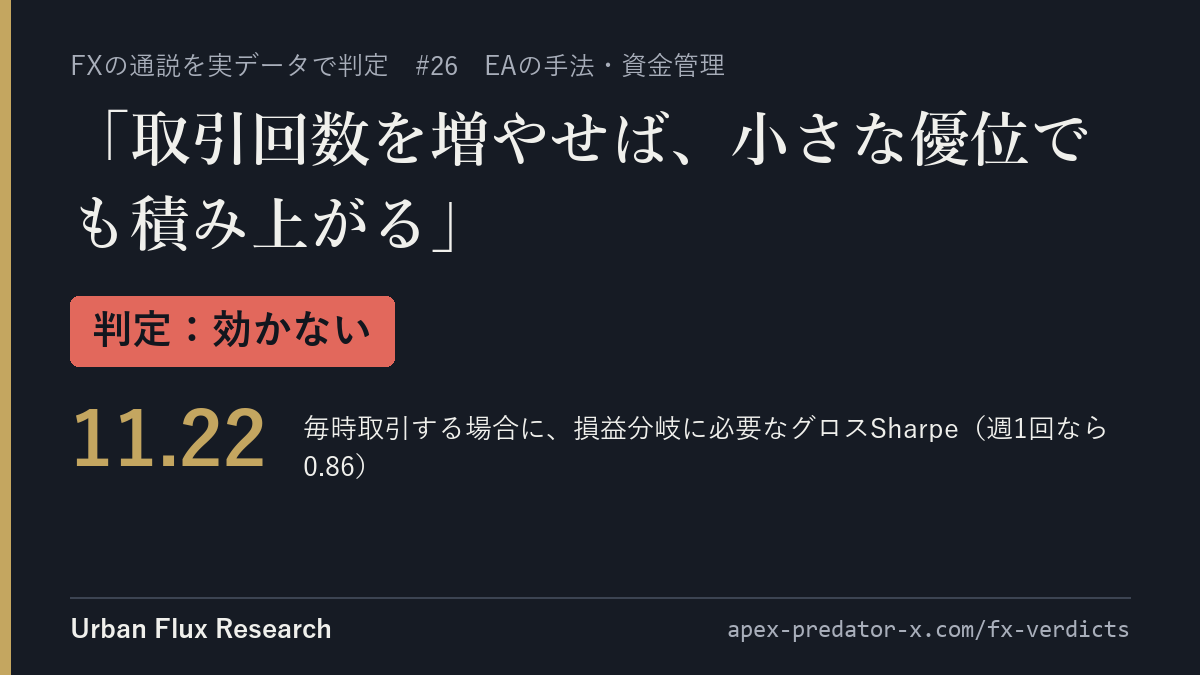
保有1時間の戦略でも、取引の回数が多いほどコストの合計が膨らみ、必要な実力は跳ね上がります。決め手は保有期間ではなく、取引の頻度でした(2,080セルの全件測定)。
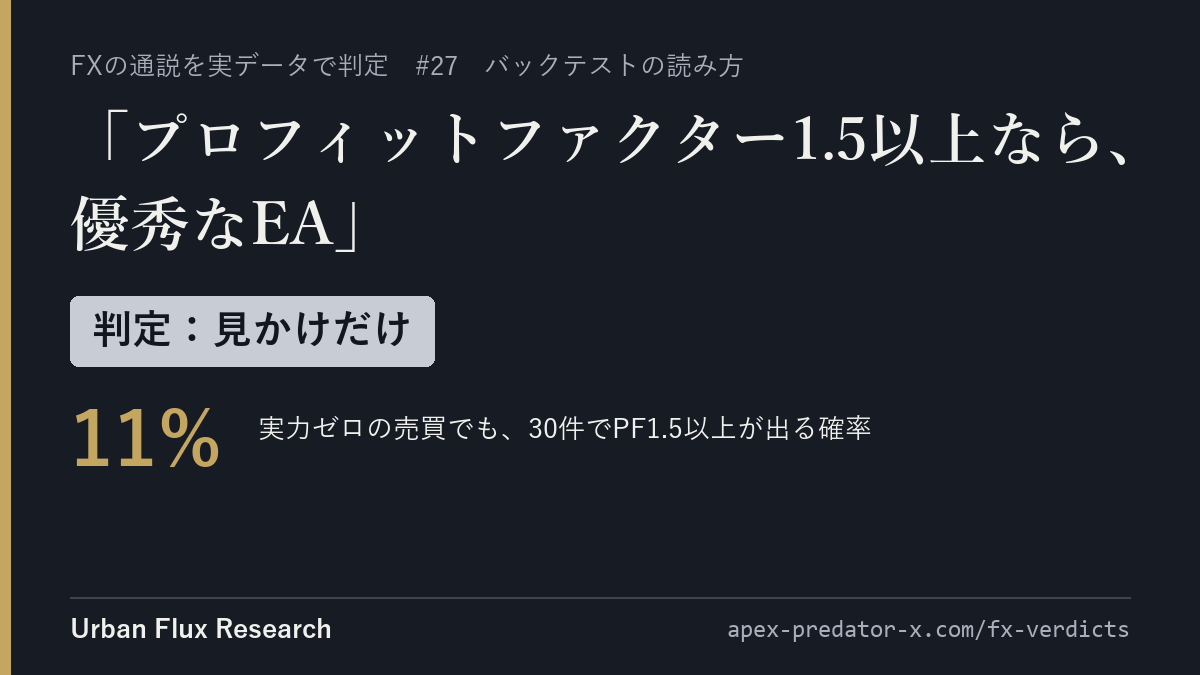
100本試して最良を選べば、50件でPF2.30になります。逆に、真のPF1.2の戦略でも、100件では28%の確率で負けて見えます。PFは取引数とセットでしか読めません。
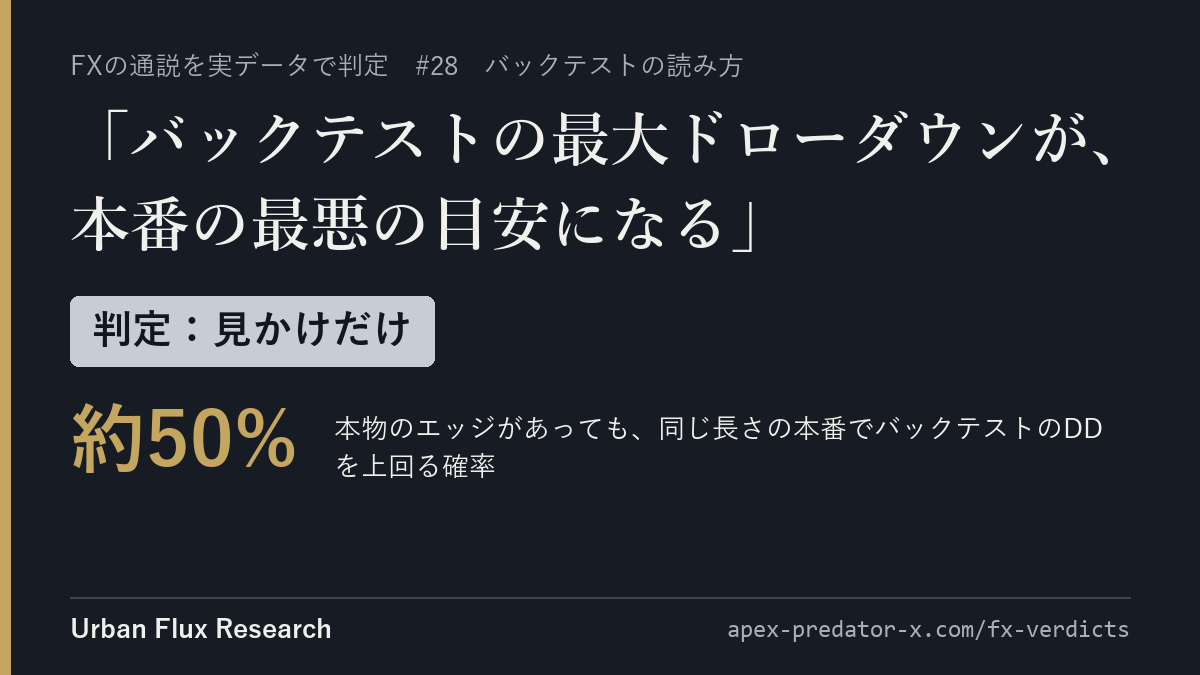
真のPFが1.2/1.5の戦略を20,000本ずつ作って測ると、6〜7本に1本は2倍を超えました。取引を続けるほど、DDは深くなります。
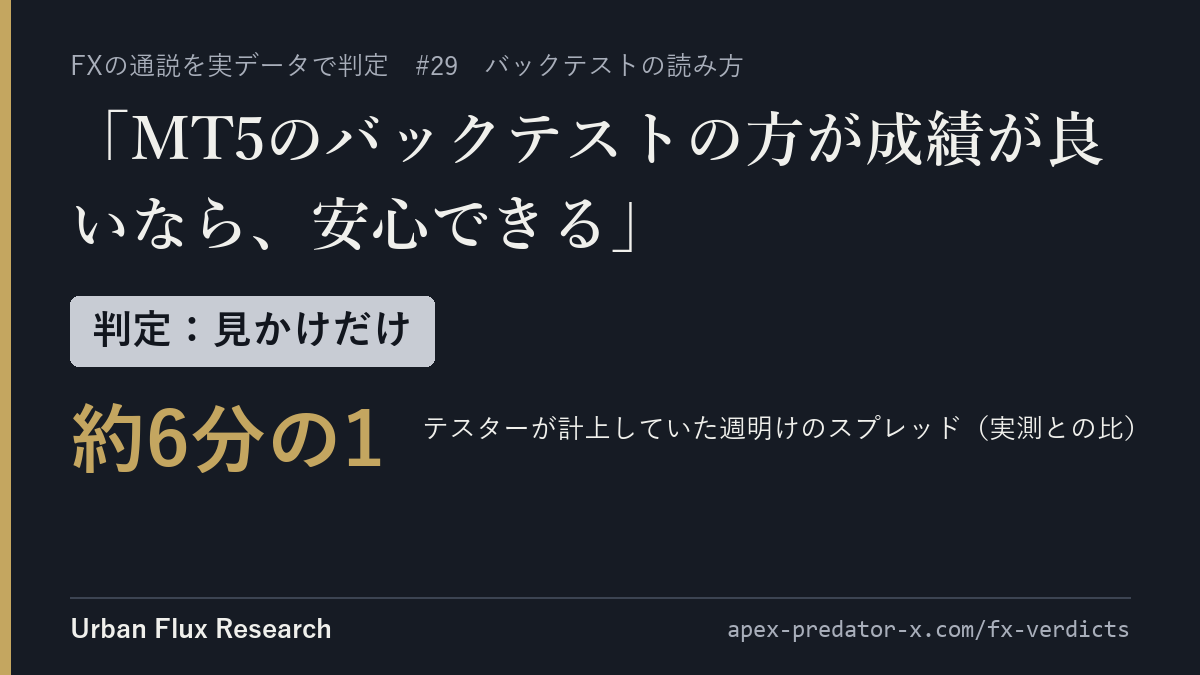
テスターの実効スプレッドを逆算すると0.34pip、同じ時刻の実測は中央値1.9pip・悲観値6.68pipでした。MT5の成績が良いのは、コストが小さく見積もられているせいかもしれません。
バックテストの数字に、ここに並んだ「見かけだけ」の形が出ていないかは、バックテスト診断ツールで確かめられます。MT5 のレポートを入れるだけで、PFの偶然・大勝ち依存・コスト耐性・ナンピンの形を判定します(ファイルは送信しません)。
判定は、それぞれの根拠のページに書いた期間・通貨ペア・コストの前提での結果です。将来の相場で同じになることを保証するものではありません。投資助言ではありません。図は出典(このページの URL)を明記すれば自由に引用できます。
ブログや記事からのリンク・引用は自由です。連絡は要りません。下の1行をそのまま貼れます。