01なぜこの論文を追試したのか
私たちは自前の探索で、価格だけを使った方向の予測を何千通りも試し、ほぼすべてを棄却してきました。 そこで発想を変えて、査読を通り、原著者の標本で強い結果が出ていた規則を、論文のパラメータのまま後の時代に当てることにしました。 この方法には利点が2つあります。条件を選ぶ余地が当方に無いこと。そして、論文の標本が終わった後の期間は、原著者にとっても本当の未来だったことです。
米国株では、McLean と Pontiff(2016)が97の予測変数を追試し、リターンは標本外で26%、公表後に58%小さくなったと報告しています。 為替で同じことが起きるのかを、8本の論文で確かめました。これはその1本目です。
02規則は1行で書ける
毎月末に、主要国の短期金利の平均と米国の金利を比べます。外国のほうが高ければ、9通貨を等しく買ってドルを売る。低ければ逆に、ドルを買って9通貨を売る。 1か月持ったら、また判定します。
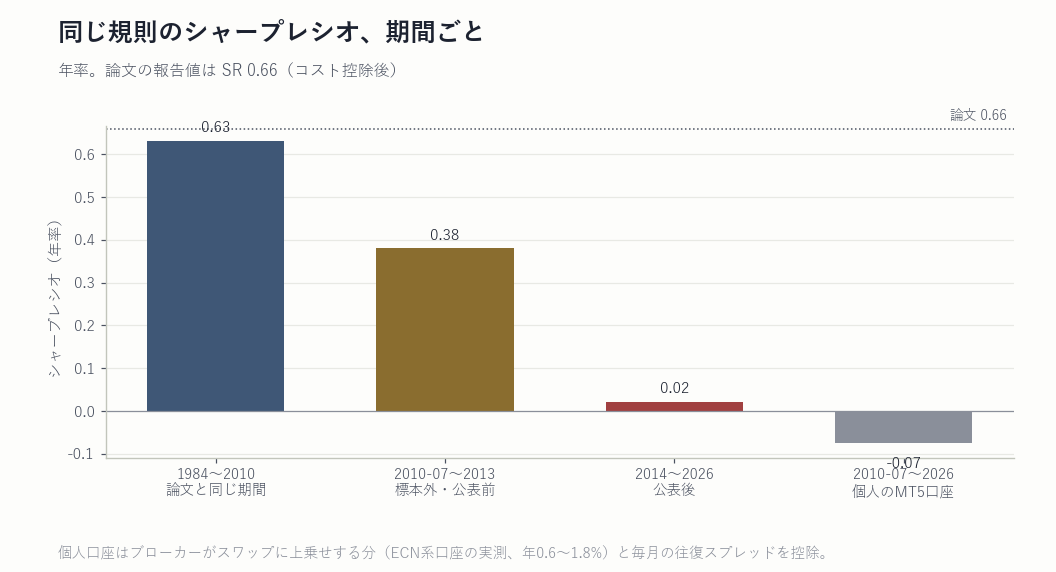
論文はこれを「ドル・キャリー」と呼び、1983年11月〜2010年6月で年5.60%、シャープレシオ0.66(取引コスト控除後)と報告しました。 米国の景気が悪いときほど米国の金利が下がり、ドルを売って外貨を持つことにリスクプレミアムが付く、という説明です。
03論文の期間は、当社データでも再現した
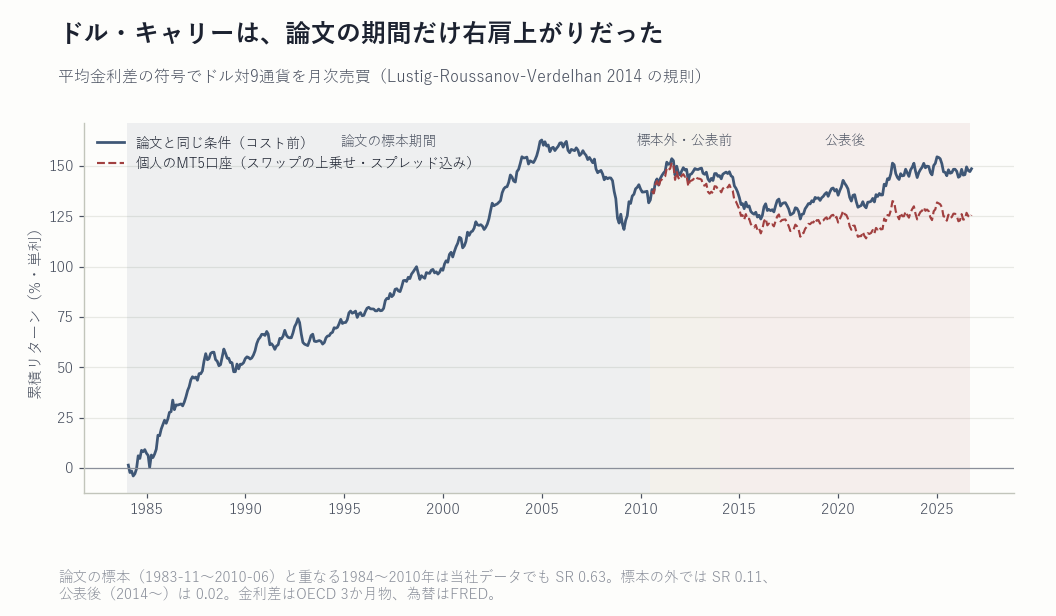
金利は論文と違う系列(OECD の3か月物の月平均)を使い、為替も別の出所(FRED)です。それでも1984〜2010年は 年5.0%・SR 0.63(t 2.94)で、論文の結果をほぼ再現しました。 規則の実装に問題が無いことは、ここで確認できています。
04標本の外では、符号が残らなかった
| 条件 | 年率 | SR | t |
|---|---|---|---|
| 紙の上(9通貨・コストなし) | +0.9% | 0.11 | 0.48 |
| 個人口座(7通貨・ECN系のスワップ) | -0.5% | -0.07 | -0.32 |
| 個人口座(スタンダード系のスワップ) | -0.9% | -0.12 | -0.52 |
| 比較:常にドルを買う | +1.5% | 0.19 | 0.81 |
何が起きたのかは、年ごとに見ると分かります。2014年と2015年、規則はドルを売る側にいました。米国がまだゼロ金利で、外国の金利のほうが高かったからです。 その2年間にドルは大きく上がり、紙の上でも -10.9%・-8.8% の損失になっています。 金利の順番が「ドルを売れ」と言っていた時期に、ドルが最も強かった。論文の説明とは逆向きの出来事でした。
金利の符号をランダムな時期に入れ替えても成績が落ちるかを調べる反証でも、実際のタイミングは偶然と区別できませんでした(p = 0.40)。 平均金利差がゼロに近い月(全体の15%)を除いても SR は 0.08 で、結論は変わりません。
05個人口座では、上乗せ分がそのまま効く
紙の上の計算は、金利差をそのまま受け取れる前提です。実際のMT5口座では、ブローカーがスワップに上乗せをします。 2社のMT5で実測したところ、ECN系口座で年0.6〜1.8%、スタンダード系で年1.0〜3.2%でした。 ドル・キャリーの期待リターンが年0.9%しかない時代に、年1%前後を差し引かれるので、個人口座の成績はマイナスに沈みます(表1)。
06「消えた」とまでは言えない理由
194か月という長さでも、シャープレシオ0.28程度(公表後に58%減衰した場合の水準)の効果を見つけられる確率は約30%しかありません。 ですからこの結果は「論文の効果は無くなった」ではなく、「論文の水準の効果は、公表後の12年間には見当たらなかった」と読むのが正確です。
ただ、個人が使う道具として判断するなら結論ははっきりしています。標本の外の16年で年0.9%、スワップの上乗せ後はマイナス。 論文の数字を根拠にこの規則を組むことは、私たちはしません。
07この検証の限界
論文は1か月フォワードのディスカウントで判定しますが、ここでは3か月金利差の前月平均で代用しています(2008年以降は金利平価のずれが大きく、両者の符号が食い違う月がありえます)。 ユーロ導入前のドイツマルクは日次データが無く含めていません。個人口座のスワップは実際には翌日物金利に連動するため、3か月金利との差で年±0.5%程度の誤差があります。 8本の追試をまとめて評価すると(Holm 補正)、本研究の p 値は1.00です。
スワップ(金利差)で稼ぐ戦略が、個人口座ではなぜ思ったほど残らないのかを、3倍スワップの夜640通りの検証から解いた巻です。
Kindleで読む →検証条件: 為替=FRED H.10(NY正午)の日次から月末値、9通貨(JPY・EUR[1999年以降]・GBP・AUD・NZD・CAD・CHF・SEK・NOK)対USD/ 金利=OECD 3か月物(FRED)。シグナルは月末 t に利用可能な前月の月平均(論文は1か月フォワードのディスカウント)/ 売買=平均金利差が正なら9通貨を等しく買いUSDを売る、そうでなければ逆。1か月保有・毎月判定/紙の上の条件=コストなし、金利差込み/ 個人口座=7通貨、スワップは金利差からブローカーの上乗せ(ECN系口座のMT5実測、年0.6〜1.8%)を引いた値、毎月往復2.0pipを控除/ 判定基準は結果を見る前に固定し、独立した監査の事前レビューを経て実行。 掲載した数値はすべて過去データに対する集計であり、フォワードテスト・実口座運用の結果ではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。