01先にコストで足切りする
セッションの境目を狙う戦略は、効果を測る前にコストで足切りするのが当研究所の決まりです。効果がコストより小さければ、測っても使えないからです。 論文の効果量を1日あたりに直すと約7.8pip、個人口座の往復コストは2脚で約2.0pip。 論文どおりならコストを十分に上回るので、スクリーンは通過しました。
02パターンは、今もある
| 脚 | 平均(pip) | t | 日数 |
|---|---|---|---|
| 朝のユーロ売り(ロンドン7時→NY8時) | +1.53 | 2.04 | 1,557 |
| 午後のユーロ買い(NY8時→16時) | +0.87 | 0.91 | 1,557 |
| 合計 | +2.39 | 2.01 | 1,557 |
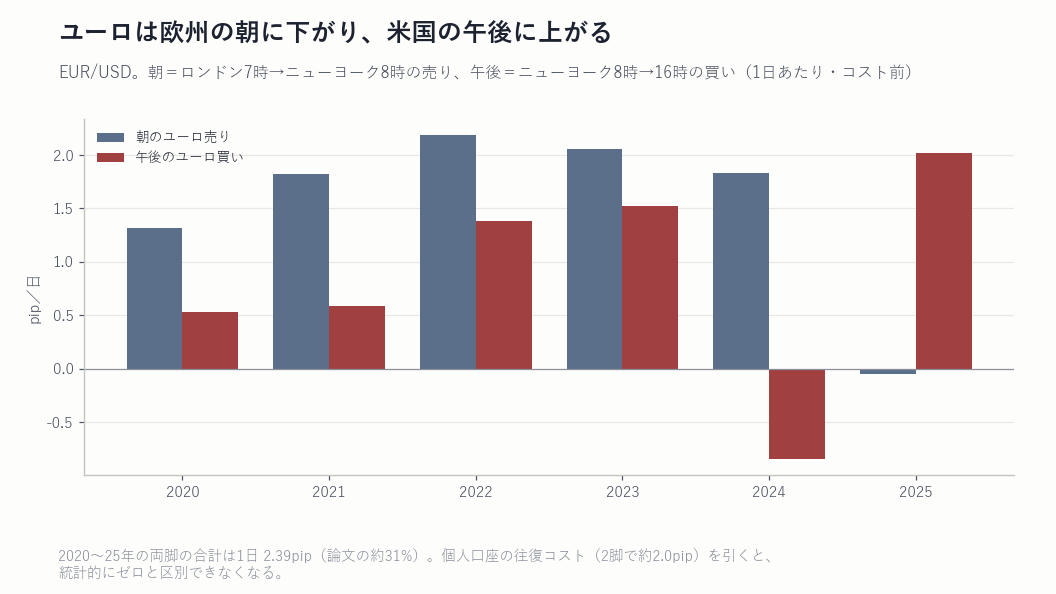
論文の発表から10年以上たっても、方向は同じでした。ユーロは欧州の朝に売られ、米国の時間に買い戻される。 とくに朝の売りは6年のうち5年でプラスです。実需の時間帯の偏りという機序は、今も働いていると読めます。
03それでも、個人口座では残らない
問題は大きさです。1日の合計 +2.39pip から、2脚の往復コスト 2.0pip を引くと +0.39pip。 1日の値動きの振れに比べると小さすぎて、統計的にゼロと区別できません(事前の基準を満たさず)。 論文は銀行間取引の気配(EBS)で約定させており、個人口座よりずっと安く売買できた前提でした。 論文の時代の「コスト後も有効」は、インターバンクの参加者にとっての話だったことになります。
8本の追試をまとめて補正すると(Holm)、この研究の p 値は0.16になり、バッチ全体では有意とは言えなくなります。 「パターンは残っている」という結論も、控えめに読むべきです。
042025年に起きたこと
2025年は朝の売りが -0.05pip とほぼゼロになり、代わりに午後の買いが +2.02pip と大きく出ました。 ユーロ高が進んだ年で、朝も午後もユーロが買われた結果です。1年だけで機序が変わったとは言えませんが、朝の売りだけを取り出して使う、という考えには注意が要ります。
05この検証の限界
期間は2020〜2025年の6年だけで、2007〜2019年は時間足の取得が制限されたため含めていません。 この期間の EUR/USD は、時間帯×曜日の探索(2026年9月)ですでに私たちの目に触れています。 欧州の時計をフランクフルトにした場合(報告のみ)も、合計は +2.25pip でほぼ同じでした。
取引の回数が増えるほど、必要な実力は√(回数)で上がる。バックテストの前に「必要水準」を計算する方法をまとめた巻です。1日2往復の戦略がなぜ厳しいかも、この計算で分かります。
Kindleで読む →検証条件: 価格=生M1データ(BID・UTC換算)EURUSD 2020-01〜2025-12/朝の脚=ロンドン 7:00 → ニューヨーク 8:00(ユーロ売り)、午後の脚=ニューヨーク 8:00 → 16:00(ユーロ買い)。 各地の夏時間はそれぞれの規則で処理(論文 Table 1 の「欧州 7〜15時・ニューヨーク比+5時間」はロンドン時計)/ コスト=時刻別の実測スプレッド中央値+往復手数料0.7pip(EURUSD)を2脚分。売りから入る脚は決済時のスプレッドで計上/ コスト先行スクリーン=論文の効果量(年率ログ0.084+0.100)を1日のpipに換算して計算。 判定基準は結果を見る前に固定し、独立した監査の事前レビューを経て実行。 掲載した数値はすべて過去データに対する集計であり、フォワードテスト・実口座運用の結果ではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。