01なぜ「論文の追試」なのか
私たちはこれまで、価格の動きから売買ルールを探す作業を何千通りも繰り返し、ほとんどを棄却してきました。探索を続けるほど、「たまたま良く見えた条件」を拾う危険も増えます。 そこで方針を変えました。査読を通り、原著者のデータで強い結果が出ていた規則だけを選び、論文のパラメータのまま、論文の後の時代に当てる。
この方法には2つの利点があります。条件を選ぶ余地が無いので、こちらが良い結果を作り込めないこと。そして、論文の標本が終わった後の期間は、原著者にとっても未知の未来だったことです。 米国株では、McLean と Pontiff(2016)が97の予測変数を追試し、リターンが標本外で26%、公表後に58%小さくなったと報告しています。 為替でも同じことが起きているのか。それが今回の問いです。
028本の結果
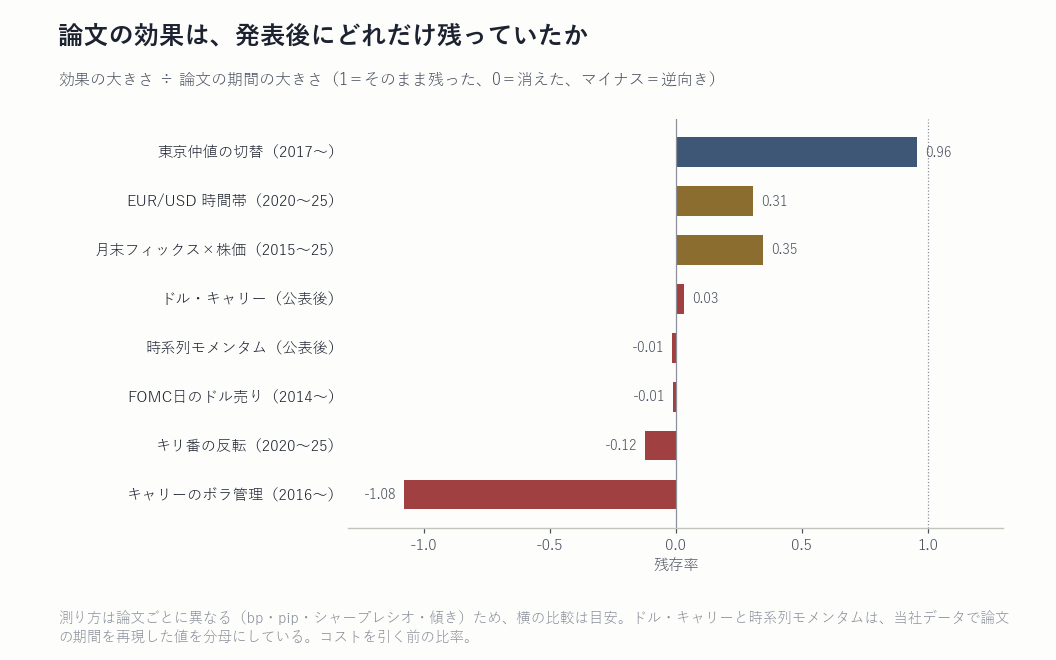
| アノマリー(論文) | 論文の期間 | 発表後・標本外 | 判定 | Holm p |
|---|---|---|---|---|
| ドル・キャリー Lustig-Roussanov-Verdelhan 2014 | SR 0.63 | SR 0.02(公表後) | 効果は確認できず | 1.00 |
| FOMC日のドル売り Mueller-Tahbaz-Salehi-Vedolin 2017 | +10.77bp(論文) | -0.1bp | 効果は確認できず | 1.00 |
| 東京仲値の前後5分 Ito-Yamada 2017 | +1.71bp(2010-13) | +1.64bp | 効果は残存・個人のコストで消える | 0.00 |
| キリ番の反転 Osler 2005 | +4.5pt(DEM・論文) | -0.55pt | 効果は確認できず | 1.00 |
| 時系列モメンタム Moskowitz-Ooi-Pedersen 2012 | SR 0.77 | SR -0.01(公表後) | 効果は確認できず | 1.00 |
| キャリーのボラ管理 Moreira-Muir 2017 | SR差 +0.09 | SR差 -0.10 | 効果は確認できず | 1.00 |
| 欧州時間のユーロ安 Breedon-Ranaldo 2013 | 7.8pip/日(論文) | 2.39pip/日 | 効果は残存・個人のコストで消える | 0.16 |
| 月末フィックス×株価 Melvin-Prins 2015 | −14.2bp/10%(論文) | -4.9bp/10% | 効果は確認できず | 0.49 |
03消え方には、3つの型があった
型1:リスクプレミアム型は、論文の期間だけ強かった
ドル・キャリーと時系列モメンタムは、当社のデータでも論文の期間を再現できました(SR 0.63 と 0.77)。 規則の実装に問題はありません。それなのに発表後は、それぞれ SR 0.02 と -0.01 です。 どちらも「たまにしか来ない大きな局面」で稼ぐ性質の規則で、その局面が発表後の十数年は論文の期間ほど都合よく来なかった、と読めます。 ただし十数年でも検出力は3割程度で、「消えた」とまでは言えません。
型2:取引の仕組みが生む歪みは、残っていた。ただし小さい
東京仲値の歪みは、10年前とほぼ同じ大きさで残っていました(2010〜13年比 96%)。 欧州時間のユーロ安も、論文の約3割の大きさで残っています。 どちらも、価格を見てタイミングを選んでいるわけではない参加者(決済のための実需)が生む歪みです。誰かが気づいても消えにくい。 その代わり1回あたりが小さく、個人口座のスプレッドと手数料を払うと残りませんでした。
型3:もともと観測できなかったもの
キリ番で跳ね返るという現象は、2020〜25年の主要3ペアでは見えませんでした(むしろわずかに逆)。 月末フィックスの傾きは、月末ではない日にも同じように出て、月末に固有とは言えません。 キャリーのボラ管理は2016年以降かえって成績を下げ、FOMC日のドル売りは今回の方法では見つかりませんでした(ただし検出力が低い)。
04個人のMT5口座で残ったものは、ゼロ
論文の多くは、銀行間取引の気配やコストなしで評価しています。個人口座では、スプレッドと手数料に加えて、スワップにブローカーの上乗せがあります。 2社のMT5で実測した上乗せは、ECN系で年0.6〜1.8%、スタンダード系で年1.0〜3.2%でした。 金利差を取りにいく規則(ドル・キャリー、キャリー、モメンタム)は、この上乗せだけで期待値の大半を失います。 8本すべてで、事前に決めた「個人口座での経済価値」の基準を満たしたものはありませんでした。
05今回の手続き
- 原典で事実を確かめる。標本期間・規則・効果量を論文のPDFから確認しました。出版版を読めなかった論文は、ワーキングペーパー版で確認したことを記録しています。
- 結果を見る前に基準を固定する。8本それぞれに「論文の効果が残っているか」「個人口座で経済価値があるか」「機序に対応した反証を通るか」の3つを決め、研究カードに凍結しました。
- 別の担当が、実行前にカードを点検する。判定の写像の誤り、単位の取り違え(論文の効果量を25倍小さく読んでいた箇所)など、必須の修正3件を結果を見る前に直しています。
- 残った結果は、別の担当が計算し直す。東京仲値の数値は独立に再計算し、小数第3位まで一致しました。
- 8本まとめて補正する。8本も試せば、どれか1本は偶然で有意に見えます。Holm の補正後も有意だったのは東京仲値だけでした。
06この先
東京仲値については、結果を見た後で思いついた条件(仲値の後ろ側だけを取る)を別の研究として事前登録し、まだ損益を計算していない期間で判定することにしています。 良い結果が出ても出なくても、この記事と同じ形で公開します。
約150件の検証から、生き残るエッジと死ぬエッジを分ける6つの問いをまとめた巻です。今回の8本も、その問いで読むと結果の理由が見えてきます。
Kindleで読む →手続き: 論文の事実関係(標本期間・規則・効果量)は原典のPDFから確認し、出版版を読めなかった論文はその旨を記録/ 8本すべてについて、判定基準(論文の効果が残っているか・個人口座で経済価値があるか・機序に対応した反証)を結果を見る前に研究カードへ固定/ 独立した監査担当が実行前にカードを点検し、必須の修正3件と推奨の修正を反映してから実行/効果が残った研究(東京仲値)は別の担当が独立に計算し直し、数値の一致を確認/ 8本をまとめた多重検定の補正(Holm)を併記。 掲載した数値はすべて過去データに対する集計であり、フォワードテスト・実口座運用の結果ではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。