01論文が見つけたこと
FOMC の予定会合は年8回、日程は前年から決まっています。論文は1994〜2013年の160回について、9通貨を等しく買ってドルを売った場合の1日の損益を調べました。 発表日は平均+10.77bp、それ以外の日は+0.47bp。その差は統計的に有意で、発表日の8日だけで、この売買の年間リターンの4割を稼いでいました。 高金利通貨ほど、また政策の不確実性が大きいときほど、効果は大きかったとされています。
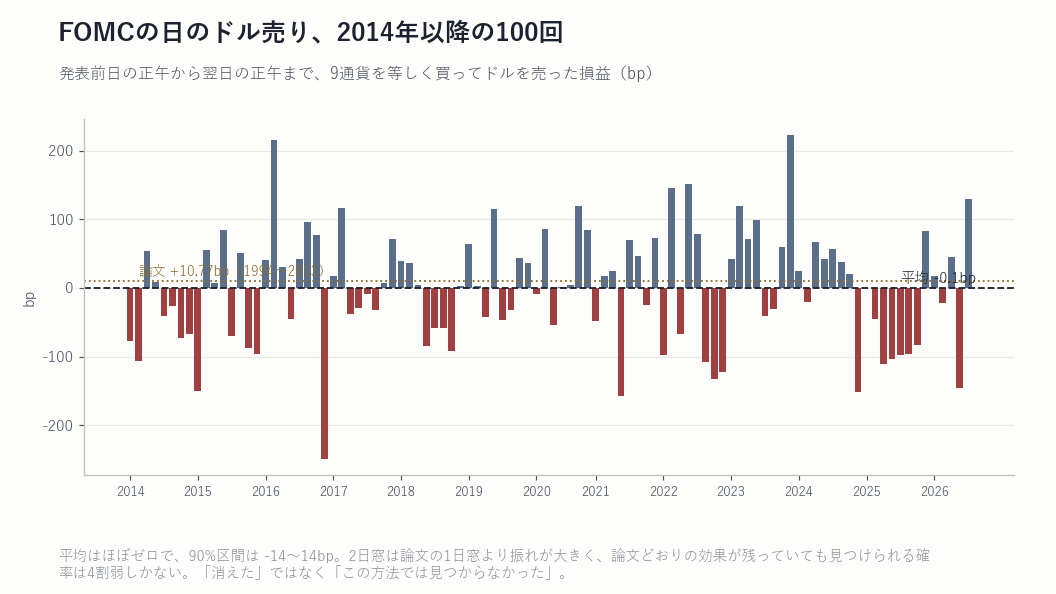
022014年以降の100回
| 区分 | 回数 | 平均(bp) | t |
|---|---|---|---|
| 発表日・9通貨(紙の上) | 100 | -0.10 | -0.01 |
| 他の日・9通貨 | 2,844 | -2.41 | -2.04 |
| 発表日・個人口座7通貨 | 100 | -2.71 | -0.34 |
| 参考:同じ2日窓で1994〜2013 | 160 | +8.03 | 1.05 |
同じ年・同じ曜日の他の日を無作為に選んで比べても、発表日が特別に高いとは言えませんでした(p = 0.44)。 通貨別では、円が発表日に平均 +14.8bp と唯一大きく、豪ドルは -9.0bp でした。論文とは逆で、論文では豪ドルが最大、円は有意でなかった通貨です。
03「消えた」と書かない理由
本来は論文と同じく「発表日の16時から16時」の1日で測る予定でした。ところが1時間足の取得が途中で制限され、事前に決めていた代替、 「前日の正午から翌日の正午」の2日窓に切り替えています(切り替えは損益を1本も計算する前に決めました)。
2日窓は発表日の1日をまるごと含みますが、前後の半日分の値動きも混ざるため、振れが大きくなります。 事前に計算した検出力は、論文どおりの+10.77bpが今も残っていたとしても、それを見つけられる確率が約36%。 表1の最下段(同じ2日窓で論文の期間を測ったもの)でも、平均は+8.0bpあるのに t は1.05しかありません。 つまり今回の結果は、「この方法では見つからなかった」であって、「FOMC効果は消えた」ではありません。
04個人の売買として見ると
効果があったとしても、年8回・1回数bpの取引です。個人口座で7通貨を往復すると、スプレッドとスワップの上乗せでおよそ2〜3bpかかります。 今回の個人口座の平均は-2.7bpでした。発表日にまとめてドルを売る、という形での利用は勧められません。
05この検証の限界と次の一手
1時間足(16時の価格)が取得できれば、論文と同じ1日窓で測り直す価値があります。その場合は別の研究として事前登録します。 また、論文が主張の中心に置いた「緩和局面ほど強い」という点は、今回の判定には含めていません(報告のみの項目)。 8本の追試をまとめた Holm 補正後の p 値は1.00です。
約150件の検証から、生き残るエッジと死ぬエッジを分ける問いを6つにまとめた巻です。「検出されなかった」と「存在しない」をどう区別するかも扱っています。
Kindleで読む →検証条件: FOMC=FRB公式の予定会合(臨時会合・電話会議を除く)、発表日=会合最終日/為替=FRED H.10(NY正午)、9通貨(AUD・CAD・EUR・JPY・NZD・NOK・SEK・CHF・GBP)対USD/ 窓=発表前営業日の正午→発表翌営業日の正午(論文の16時→16時の1日を内包する2日窓。時間足の取得が制限で途中停止したため、結果を見る前に代替として確定)/ 金利差=OECD 3か月物をロールオーバーの回数で日割り/比較=発表日の前後1営業日を除く他の日/擬似イベント=同じ年・同じ曜日構成の他の日を無作為に選ぶ(5,000回)/ 個人口座=7通貨、往復2.0pipとスワップの上乗せ(ECN系口座のMT5実測)を控除。 判定基準は結果を見る前に固定し、独立した監査の事前レビューを経て実行。 掲載した数値はすべて過去データに対する集計であり、フォワードテスト・実口座運用の結果ではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。