週末に相場は「止まる」が価格は動く
FX市場(MT4/MT5)は金曜日の深夜に週末クローズし、月曜日の早朝に再オープンします。この間は取引できない状態です。ここで重要なのは、世界のどこかに「単一の連続したFX市場価格」が常に存在し動き続けているわけではない、という点です。実際には、世界の政治・経済ニュース、要人発言、地政学リスクなどによって、一部の相対取引(OTC)の気配・指標価格・翌週の値付けに影響する情報が変化し続けます。その結果、再開時の価格が金曜終値と一致しなくなることがあります。
月曜朝に市場が再開したとき、金曜日の終値(クローズ価格)と月曜日の始値(オープン価格)に差が生じることがあります。これを週初ギャップ(週次窓)と呼びます。
週初ギャップ = 金曜終値と月曜始値の差(pips)。市場が閉じている間に世界で起きた出来事が、再開と同時に価格へ反映される現象。
「月曜始値」や「ギャップ幅」は、見た目ほど一意に決まりません。実際の値は次の条件で変わります。
・Bid/Ask のどちらを基準にするか(始値をBidで取るかAskで取るかでギャップ幅が変わる)
・ブローカーのサーバー時刻(どの時刻の足を「月曜始値」とするか)
・最初に取引可能なティック(tradable tick)をいつとみなすか(最初の気配と実際に約定できる価格は別のことがある)
・休場日・祝日や、異常値の除外条件の扱い
このため同じ週でも月曜始値・ギャップ幅はブローカーごとに異なります。第1〜2章の図は概念的なイメージです。実測の節では、使ったデータの定義(BID・1時間足・UTC)を明示しています。
ギャップが発生するメカニズム
ギャップの発生には時系列の流れがあります。金曜夜から月曜朝にかけて何が起きているかを理解することが、このロジックの本質を掴む第一歩です。
※ 上方向ギャップの例。ギャップはUPもDOWNも発生する。
USDJPYのギャップに特有の傾向
すべての通貨ペアでギャップが同様に現れるわけではありません。USDJPYには他のメジャーペアと異なる特性があり、それがギャップロジックのベースになっています。
なぜUSDJPYのギャップが注目されるのか
USDJPYは円キャリートレードの中心通貨です。リスクオン・リスクオフの動きに対して感応度が高く、週末の地政学リスクや米国経済指標の予測変化が、月曜朝のギャップに直接反映されやすい特性があります。
また、東京時間の流動性が世界的に高いことも影響しています。月曜日の東京市場オープン時(日本時間朝8〜9時台)は参加者が多く、週末に溜まった需給が一気に放出されることでギャップの動きが生じやすくなります。
※ 「リスクオン=円売り(円安)/リスクオフ=円買い(円高)」は一般的な傾向を示す経験則であり、金利差や個別イベントによって例外も生じます。価格データだけからリスク選好の方向を一意に断定することはできません。
「ギャップが埋まる」とはどういうことか
ギャップ発生後、価格が金曜終値の水準まで戻る動きを「ギャップフィル(窓埋め)」と呼びます。一定の条件下では、ギャップが縮小して金曜終値方向へ戻る傾向が観測されることがあります。その原因については「週末前の水準に戻ると考える参加者の反対売買」など複数の仮説が考えられますが、本記事では因果関係まで特定していません。
ギャップを使ったEAのロジックの核心は「十分な大きさのギャップが発生したとき、ギャップを埋める方向(金曜終値方向)にエントリーする」というシンプルな考え方です。ギャップが小さすぎると信頼性が下がるため、「MinGapPips(最小ギャップpips)」というフィルターが重要になります。
実測:週明けの窓は、何時間で何割埋まるか
ここまでは仕組みの話でした。では実際に、窓はどれくらい埋まるのか。2026年10月に、10通貨ペアの週明け4,653週を数えました(研究ID MEAS-2026-005・測定のみ)。 ドル円は2003〜2014年と2020〜2025年、豪ドル米ドル・NZドル米ドル・米ドルカナダ・ユーロ円は2015〜2025年、ユーロドル・ポンドドル・豪ドル円・ポンド円・NZドル円は2020〜2025年です(手元にそろっていた1時間足の範囲)。
・窓=金曜最後の1時間足の終値と、週明け最初の1時間足の始値の差(すべて BID・UTC)
・埋まった=価格が金曜終値まで戻り、さらにそのペアの通常のスプレッドの幅だけ越えたとき。ぎりぎり触れただけの回は数えない厳しい判定です
・窓の大きさ=直前20営業日の平均的な1日の値幅に対する比。ドル円は1日の値幅が約100pipなので、10%は約10pip、50%は約50pip
・週明け直後のスプレッドより小さい窓(2,532週)は、スプレッドの広がりだけで窓に見えている可能性があるので、下の数字から除きました(残り2,121週)
・時間の刻みは1時間。祝日で週末が長い週などは除外しています
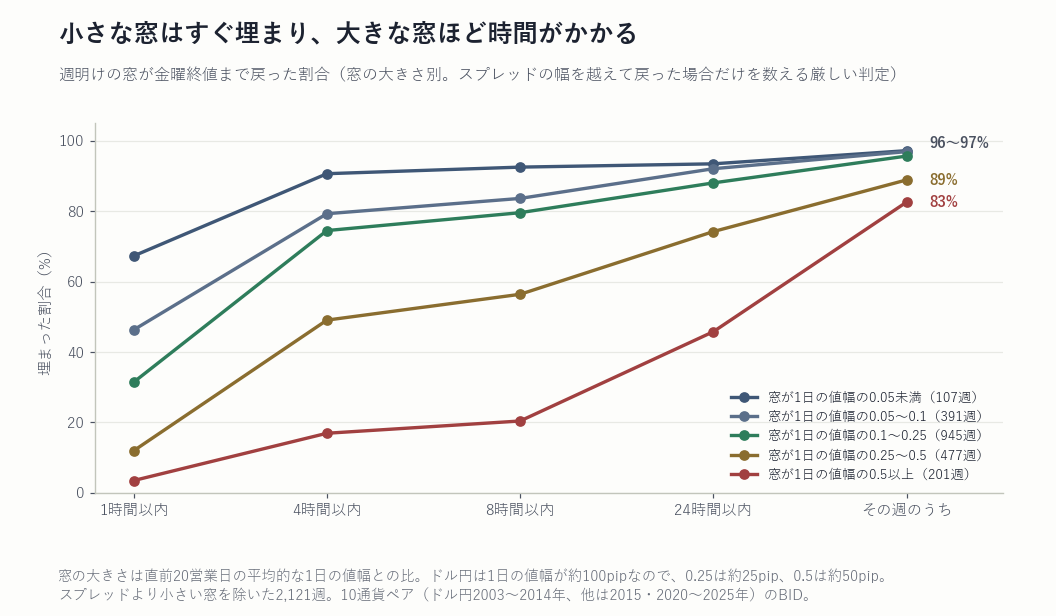
表A:窓の大きさ別の、埋まった割合と埋まる前の逆行(厳しい判定・2,121週)
| 窓の大きさ (1日の値幅比) | 週数 | 1時間 以内 | 24時間 以内 | その週 のうち | 埋まる前の逆行 中央値/90%点 |
|---|---|---|---|---|---|
| 5%未満 ドル円 約5pip未満 | 107 | 67% | 93% | 97% | 7/47pip |
| 5〜10% ドル円 約5〜10pip | 391 | 46% | 92% | 97% | 6/50pip |
| 10〜25% ドル円 約10〜25pip | 945 | 31% | 88% | 96% | 3/60pip |
| 25〜50% ドル円 約25〜50pip | 477 | 12% | 74% | 89% | 6/135pip |
| 50%以上 ドル円 約50pip以上 | 201 | 3% | 46% | 83% | 34/215pip |
小さな窓は早く埋まります。1日の値幅の5%未満の窓は、1時間以内に67%、その週のうちに97%が埋まりました。 一方、1日の値幅の半分を超える窓(ドル円なら約50pip以上)は、1時間以内に埋まったのは3%、24時間以内でも46%。埋まった回でも、埋まるまでの時間の中央値は19.5時間で、その週のうちに埋まらなかった回が17%ありました。
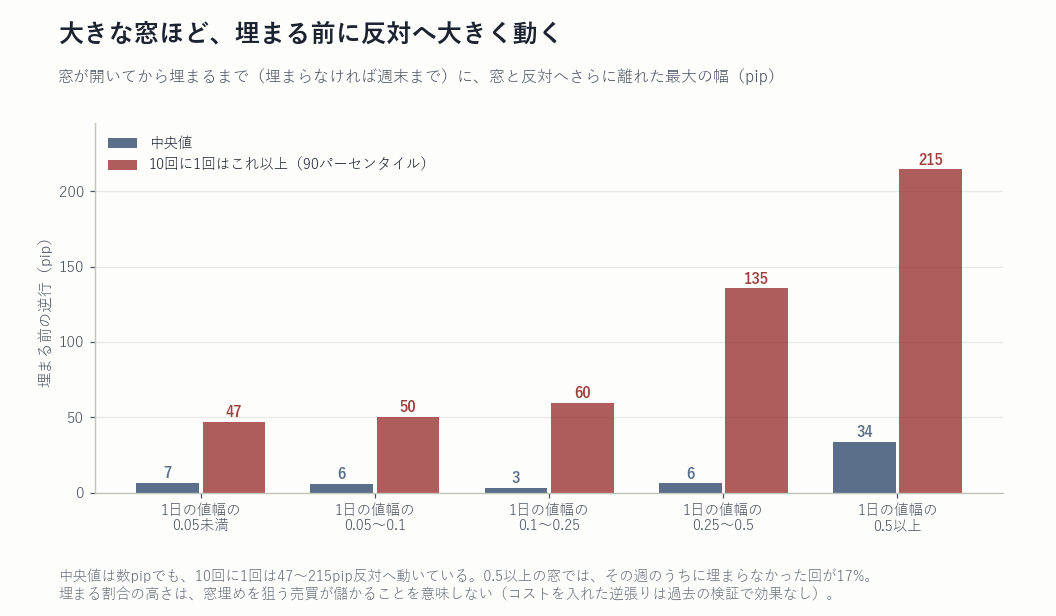
窓埋めを狙う人にとって大事なのは、埋まる割合よりも埋まる前にどれだけ反対へ動くかです。中央値で見ると数pipですが、10回に1回は、1日の値幅の5%未満の窓でも47pip以上、半分を超える窓では215pip以上、窓と反対へさらに離れていました。大きな窓ほど、この幅は大きくなります。
ドル円だけで見ると
ドル円の626週(スプレッドより小さい窓を除く)では、4時間以内に68%、24時間以内に84%、その週のうちに94%が埋まりました。埋まる前の逆行は中央値7.4pip、10回に1回は93pip以上です。 期間で分けても、2003〜2014年(ドル円のみ)と2015〜2025年(全ペア)で、その週のうちに埋まった割合はどちらも93%でした。
上に開いた窓と、下に開いた窓(参考)
向きでも分けました。金曜終値より上で始まった窓は、下で始まった窓より埋まりにくく、逆行も大きく出ました。1日の値幅の半分を超える窓で、その週のうちに埋まったのは上が76%、下が86%です。 向きは事前に決めた主な区分ではなく、通貨ペアと期間の組み合わせにも左右されるので、参考の値として読んでください。
「その週のうちに9割埋まる」は、窓埋めを狙う売買が利益になることを意味しません。損益を決めるのは、(1) 待つあいだの逆行(図B)、(2) 週明け直後の広いスプレッドで建てるコスト、(3) 埋まらなかった1〜2割の回の損失です。 私たちの過去の検証でも、NZドル米ドルの極端な週末の窓を逆張りする売買は、コストを引くと効果を確認できませんでした(WG-2026-001)。窓埋めを狙った多ペアの戦略が MT5 のテスターで崩れた記録は RESEARCH-024 にあります。
MinGapPipsパラメータの意味
ギャップを使ったEAには必ず「最小ギャップサイズ」を定めるパラメータが存在します。Apex Predator X では MinGapPips と呼ばれ、これが戦略の品質を決める重要な設定値です。
MinGapPipsを高く設定するほどエントリー条件が厳しくなり、取引回数は減ります。低く設定するとエントリー機会は増えますが、信頼性の低い小さなギャップも拾いやすくなります。ただし「高くするほど常に良くなる」わけではありません。MinGapPipsの値ごとに平均損益・取引数・信頼区間を再評価し、トレードオフを確認する必要があります。
Gap11 と Gap8 の違い
Apex Predator X のバックテストでは MinGapPips = 11 と MinGapPips = 8 の2種類を比較しています。Gap11(11 pips以上)は取引回数を絞って精度を高めた設定で、Gap8(8 pips以上)はより多くのギャップをエントリー対象とした設定です。
ギャップEAを使う際の5つの注意点
ギャップロジックは明確な根拠を持つ手法ですが、理解しておくべきリスクと注意点があります。事前に把握することで、適切な期待値設定と運用設計ができます。
-
ギャップが「埋まらない」週も必ず存在するギャップフィルは統計的傾向であり、100%埋まるわけではありません。大きなトレンドが発生している局面では、ギャップが拡大したまま推移することがあります。ストップロスはこのシナリオを前提に設計されています。
-
週によってはギャップが発生しないMinGapPipsの閾値を超えるギャップが発生しない週は、エントリーが行われません。「今週はなぜ取引がないのか」と疑問を持つ前に、これは意図的な設計であることを理解してください。低頻度型EAの特徴です。
-
重大イベント直後のギャップは注意が必要米国大統領選挙、中央銀行の緊急声明、大規模な地政学的事件など、週末に極めて異常なイベントが発生した場合、通常のギャップフィルロジックが機能しにくくなります。このような週はポジションを持たない判断も選択肢です。
-
スプレッドが月曜早朝に拡大する月曜オープン直後は流動性が低く、スプレッドが通常より大幅に拡大するブローカーがあります。想定より不利なエントリー価格になることがあるため、推奨ブローカー・口座タイプの選択が重要です。
-
週初の稼働時間にMT5を確実に起動できる常時稼働環境が必要月曜早朝のギャップは短時間で動くため、PCの電源がオフだとエントリーを逃します。週初の稼働時間帯にMT5を確実に起動しておける常時稼働環境が必要です。安定性の観点からはVPS(仮想専用サーバー)の利用が推奨されますが、常時起動・安定した回線を確保できる環境であれば手段は問いません。
ギャップ発生後のシナリオと対応
ギャップが発生したとき、その後の値動きにはいくつかのパターンがあります。EAはこれらのシナリオを事前に想定した設計になっていますが、運用者としても理解しておくことが重要です。
| シナリオ | 発生頻度 | EAの動作 | 結果 |
|---|---|---|---|
| ギャップが埋まる 価格が金曜終値方向へ戻る |
比較的多い | エントリー後、利確ラインに到達して決済 | ✓ 利益 |
| 一部だけ埋まる 途中まで戻ってから反転 |
ときどき | 利確未達のまま価格が反転、SLへ向かうケースも | △ SL又は微益 |
| ギャップが拡大する エントリー方向と逆に動く |
稀だが発生する | SL(ストップロス)が発動して損切り決済 | ✗ 損失(SLで計画上限を設定/ギャップ時は超過しうる) |
| ギャップ不発生 閾値未満で開場する週 |
そこそこある | エントリー条件を満たさないため取引なし | — スキップ |
損失が発生するシナリオは「ギャップが拡大する(埋まらない)」ケースです。非ナンピン型EAではSLが設定されているため、1トレードの損失は計画上の上限が事前に定まります。ただしSLは「予定上の損失上限」であって、ギャップ時の実約定損失を保証するものではありません。週明けや指標時のギャップ・スリッページが発生すると、実際の決済価格はSL価格より不利になり、計画損失を超えることがあります。これを前提に置いたうえでリスク管理を設計するのが、低頻度・単発型EAの中心的な考え方です。
ギャップロジックを正しく評価するために
週初ギャップを使ったEAを評価する際のポイントをまとめます。ロジックの本質とリスクを理解した上でバックテスト指標を読むと、数字の意味がより明確になります。
ギャップが埋まりやすい相場と埋まりにくい相場の両方が含まれているほど、統計の信頼性が高まります。
低頻度型EAの本質はロジックの精度にあります。取引がない週はフィルターが正常に機能しています。
閾値が低すぎると信頼性の低い小ギャップも拾ってしまいます。推奨設定が選ばれた理由をバックテスト指標から読み取りましょう。
月曜早朝の短時間ウィンドウを確実に捉えるため、週初にMT5を確実に起動できる常時稼働環境が必要です(安定性の観点からVPSを推奨)。
週初ギャップは「相場が止まっている間に積み上がった需給の歪み」です。この歪みが解消される動きをシステマティックにエントリーするのがギャップEAのロジックです。シンプルな根拠を持つ分、フィルター設計と損切り設計の質がEAの品質を決定します。
LP で詳しく確認する
本EAはUSDJPYの週初ギャップのみに特化した単発型EAです。MinGapPips 11 / 8 の2設定を含む6パターンのバックテスト結果をLPで開示しています。
LP でコンセプトを確認する →