01勝率とは何を数えているか
勝率は、決済した取引のうち利益で終わった取引の割合です。100回のうち70回が利益なら勝率70%。MT5 のバックテストのレポートでは「勝率(%)」として出ます。
勝率は、1回の勝ちと負けの大きさを数えていません。勝ちが小さく負けが大きければ、勝率が高くても資金は減ります。 それでも勝率が目立つのは、数字が直感的で、高いほど安心に見えるからです。
勝率の高さは、そのEAに実力がある証拠になるのか。ならないなら、代わりに何を見ればよいのか。
02勝率は、利確と損切りの距離で決まる
ドル円・ユーロドル・ポンド円の2020〜2025年の1分足で、無作為な時刻に、無作為な方向で建てる売買を作りました。相場を何も読んでいないので、実力は定義上ゼロです。 そのうえで、利確と損切りの距離だけを3通りに変えて決済しました。
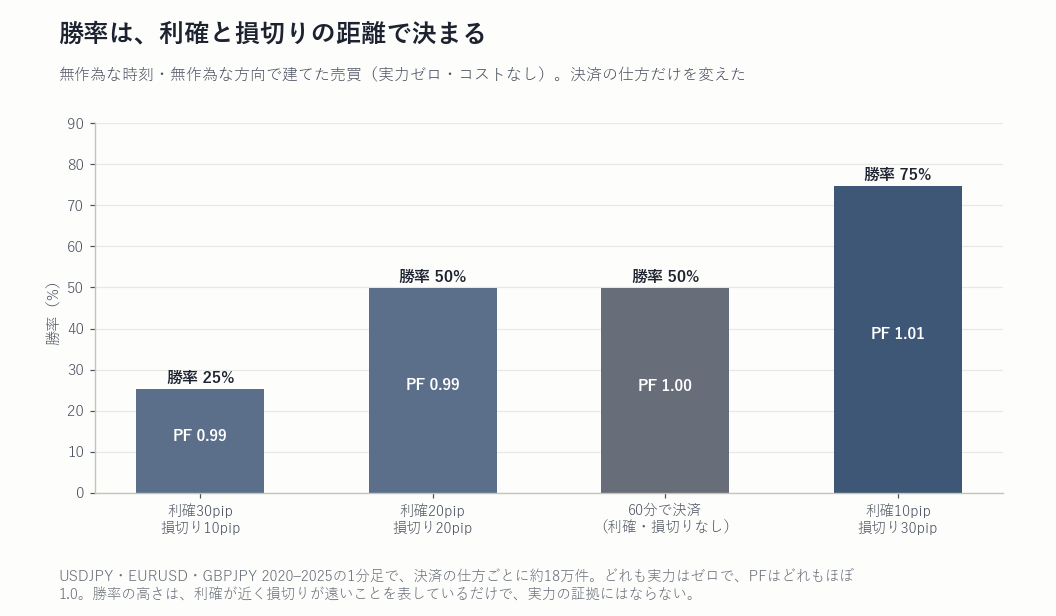
利確10pip・損切り30pipにすると勝率は75%、利確30pip・損切り10pipにすると25%になりました。勝率は、どちらの注文に先に届きやすいかで決まるので、近いほうの注文が勝ちなら勝率は上がります。 このとき PF(総利益÷総損失)はどれも約1.0。勝率が3倍違っても、実力の差はありません。
03損益分岐の勝率を計算する
勝率を読むときに必要なのは、その利確と損切りで、損益がゼロになる勝率(損益分岐の勝率)です。利確と損切りだけで決済する売買なら、次の式で求まります。
(損切り幅 + 往復コスト)÷(利確幅 + 損切り幅)
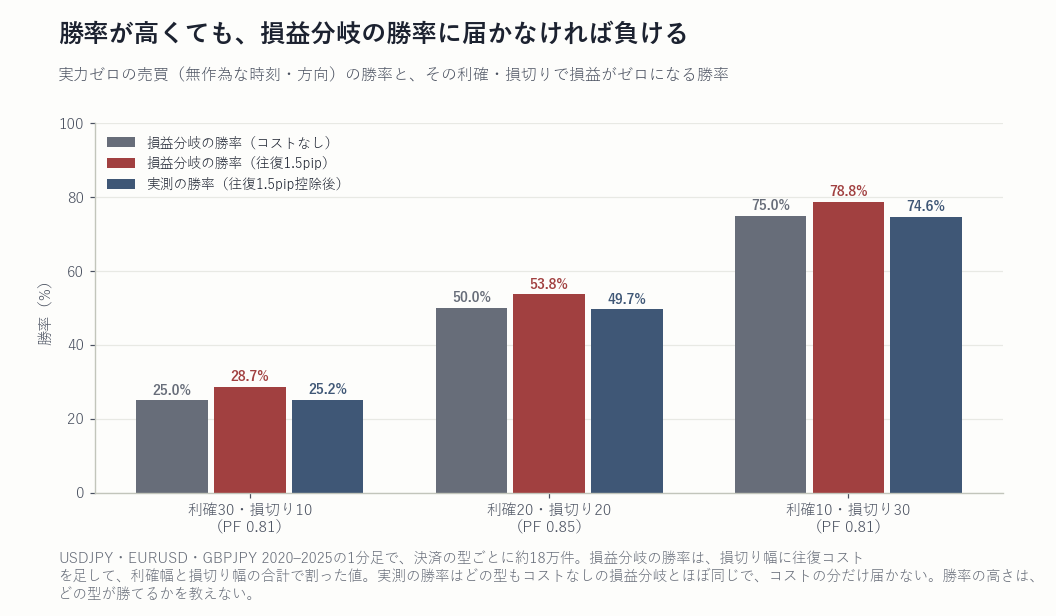
利確10pip・損切り30pip、往復コスト1.5pipなら(30+1.5)÷(10+30)=78.75%。勝ちは1回8.5pip、負けは1回31.5pipなので、4回のうち3回以上勝っても足りません。
| 決済の型 | 実測の勝率 | 損益分岐 | PF |
|---|---|---|---|
| 利確10・損切り30 | 74.6% | 78.75% | 0.81 |
| 利確20・損切り20 | 49.7% | 53.75% | 0.85 |
| 利確30・損切り10 | 25.2% | 28.75% | 0.81 |
どの型も、実測の勝率は損益分岐より約4ポイント低く、PFは0.81〜0.85でした。勝率75%の売買も、勝率25%の売買も、ほぼ同じだけ負けています。 違うのは負け方で、勝率75%の型は小さな勝ちを重ねて大きな負けで返し、勝率25%の型は小さな負けを重ねて大きな勝ちで取り戻します。
| 利確・損切り | リスク リワード | コスト なし | 1.5pip | 3.0pip |
|---|---|---|---|---|
| 利確5・損切り50 | 0.10 | 90.9% | 93.6% | 96.4% |
| 利確10・損切り30 | 0.33 | 75.0% | 78.8% | 82.5% |
| 利確10・損切り20 | 0.50 | 66.7% | 71.7% | 76.7% |
| 利確20・損切り20 | 1.00 | 50.0% | 53.8% | 57.5% |
| 利確20・損切り10 | 2.00 | 33.3% | 38.3% | 43.3% |
| 利確30・損切り10 | 3.00 | 25.0% | 28.7% | 32.5% |
利確5pip・損切り50pipなら、コストなしでも損益分岐は90.9%、往復1.5pipで93.6%です。「勝率90%」は、この型では損益分岐に届いていない数字です。 利確が近い型ほど、往復コストが勝ち1回に占める割合も大きくなります。
04勝率の高い型ほど、短いバックテストで良く見える
勝率の高い型には、もう1つ落とし穴があります。負けがめったに来ないので、取引数が少ないうちは負けが出ないまま終わることがあることです。 勝率75%なら10件続けて負けなしは約6%、勝率90%なら20件続けて負けなしは約12%の確率で起きます(勝ち負けが独立な場合の計算値)。
| 取引数 | 勝率75%の型 | 勝率50%の型 | 勝率25%の型 |
|---|---|---|---|
| 10件 | 25.4% | 17.7% | 20.7% |
| 20件 | 21.0% | 12.4% | 9.6% |
| 30件 | 10.7% | 5.7% | 5.1% |
| 50件 | 5.5% | 2.8% | 2.4% |
| 100件 | 1.1% | 0.3% | 0.2% |
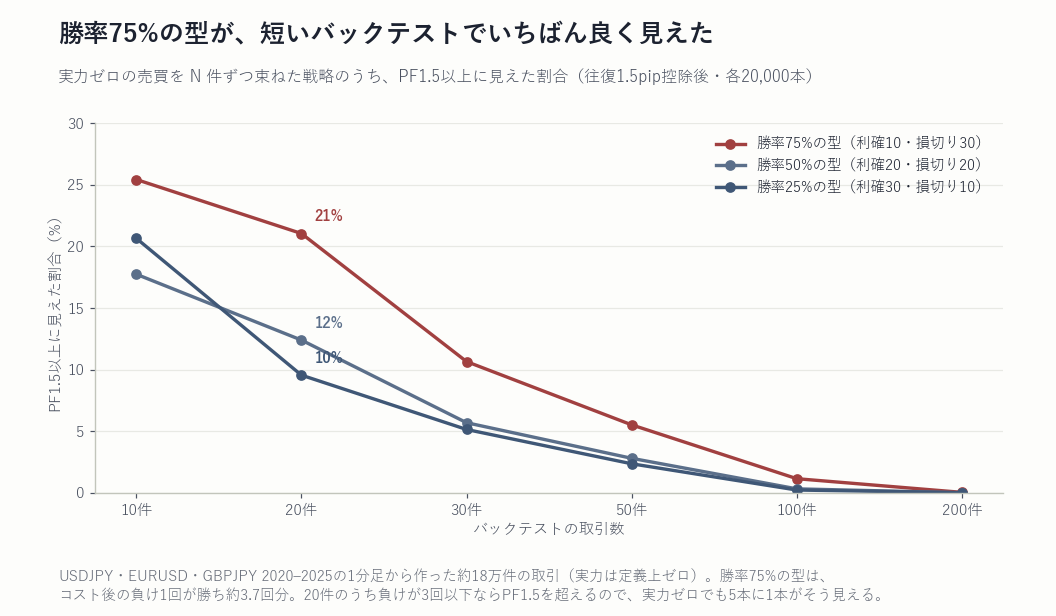
勝率75%の型では、コスト後の負け1回が勝ち約3.7回分です。20件のうち負けが3回以下なら、それだけでPFは1.5を超えます。 その結果、実力ゼロでも20件のバックテストの5本に1本が「PF1.5以上」に見えました。勝率50%の型(12%)や25%の型(10%)より多い割合です。 取引数が100件を超えると、どの型でもほとんど起きなくなります。何件あれば信用できるかは入門記事07で詳しく測っています。
05勝率100%のEAの正体
勝率をいちばん高く見せられるのは、損切りを置かない型です。ナンピン型のEAは、逆行するたびに建玉を増やし、少し戻ったところで全部を利確します。 利確で閉じたサイクルは必ず勝ちなので、勝率はほぼ100%になります。
入門記事08では、8通貨ペアの実際の値動きでナンピンを19,584回走らせました。利確したサイクルの勝率は、どの設定でも100%。 それでも、買い増しのロットを増やさない最も穏やかな型で、3年以内に52%が強制決済されています(海外の1000倍口座の場合)。負けはすべて、最後の1回にまとめて来ます。 表2の言葉で言えば、損切り幅が「ロスカットまで」という巨大な値で、損益分岐の勝率も100%近くまで上がっている型です。
06勝率の代わりに見る3つの数字
- 勝率と、平均利益÷平均損失を組で見る。勝率だけ、平均利益と平均損失の比だけでは判断できません。2つから損益分岐の勝率を出し、実際の勝率がそれをどれだけ上回っているかを見ます。上回る幅がわずかなら、スプレッドが少し広がるだけで消えます。
- PFと取引数を組で見る。PFが1.5でも、取引数が少なければ偶然で出せる値です。取引数を入れると偶然で出る確率が分かるPF判定ツールを使ってください。勝率が高い型ほど、必要な取引数は多めに見積もります。
- 最大の負け1回が、平均の勝ち何回分かを見る。勝率の高い型は、大きな負け1回で多くの勝ちを返します。最大損失とレポートの最大ドローダウンから、本番で起きうる谷を最大ドローダウン予測ツールで見積もります。
高い勝率そのものが悪いわけではありません。ただ、勝率は利確と損切りの置き方が作る数字で、実力の証拠にはなりません。実力を表すのは、コストを引いた後に、損益分岐をどれだけ上回っているかです。
07この記事の限界
- 土台の取引は、3通貨ペア・2020〜2025年・無作為な時刻と方向の売買です。実力のある戦略や、相場の状況を選んで建てる戦略の勝率の分布は測っていません。
- 利確・損切り型は最長24時間で決済しています。損益分岐の式は利確と損切りだけで決済する場合のもので、時間切れや途中決済がある売買では目安になります。
- コストは一定(往復1.5pip・3.0pip)で控除しています。スプレッドの広がりやスリッページは含みません。
- 「負けなしが続く確率」は勝ち負けが互いに独立な場合の計算値です。
バックテストで勝ったロジックが、なぜ実戦で負けるのか。研究所の検証記録から、エッジの生死を分ける見方を平易に解説した第1巻です。
Kindleで読む →測定条件: 研究ID=MEAS-2026-001(測定のみ)/USDJPY・EURUSD・GBPJPY 2020〜2025年の1分足、無作為な時刻と無作為な方向で建てた取引を決済の型ごとに約18万件(乱数シード固定)/ 決済の型=利確10・損切り30pip、利確20・損切り20pip、利確30・損切り10pip(最長24時間。同じ1分で両方に触れたら損切り優先)と、60分で決済/ コスト=なし・往復1.5pip・往復3.0pip を全取引から控除/「PF1.5以上に見える割合」=取引を N 件ずつ復元抽出して束ねた戦略20,000本のうちの割合。/ 損益分岐の勝率と「負けなしが続く確率」は計算値。ナンピンの数値は MEAS-2026-002(入門記事08)から引用。 掲載した数値はすべてヒストリカルデータ上の計算値であり、フォワードテスト・実口座運用の結果ではありません。特定のEAや売買手法を評価・推奨するものではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。