01キリ番の話には、学術的な根拠がある
Carol Osler は、大手銀行が顧客から預かっていた条件付き注文(利食いの指値と損切りの逆指値)9,667件を調べ、注文の置き場所が偏っていることを示しました(2003年、Journal of Finance)。 利食いの注文はキリ番ちょうどに集まり、損切りの注文はキリ番のすぐ外側に集まる。 だからキリ番に近づくと利食いに押し戻されやすく、いったん抜けると損切りが連鎖して加速しやすい、という説明です。
2005年の論文では、この2つを1996〜1998年の1分足で確かめています。ドイツマルクではキリ番で15分後に反転していた割合が59.3%、ふつうの水準では54.8%でした。
02同じ方法で、2020〜2025年を測る
- 水準を2種類用意する。キリ番(1.1000、1.1050、150.00、150.50 のような50pipごとの水準)と、同じ間隔を8〜42pipずらした「ふつうの水準」35本。
- 到達を数える。1分足の高値・安値が水準の±0.01%(1〜1.5pip)に入り、直前の1分はその外にあったら「到達」。同じ水準は15分間は数え直しません。
- 15分後を見る。元の側に戻っていれば「反転」、反対側に抜けていれば「突破」。
- 約10営業日ごとに比べる。キリ番の反転率が、ふつうの水準の平均を上回った区間がいくつあるかを数えます(論文と同じ二項検定)。
主対象の3ペアで、キリ番への到達は24,190回、ふつうの水準への到達は908,427回ありました。
03キリ番の反転率は、ふつうの水準より低かった
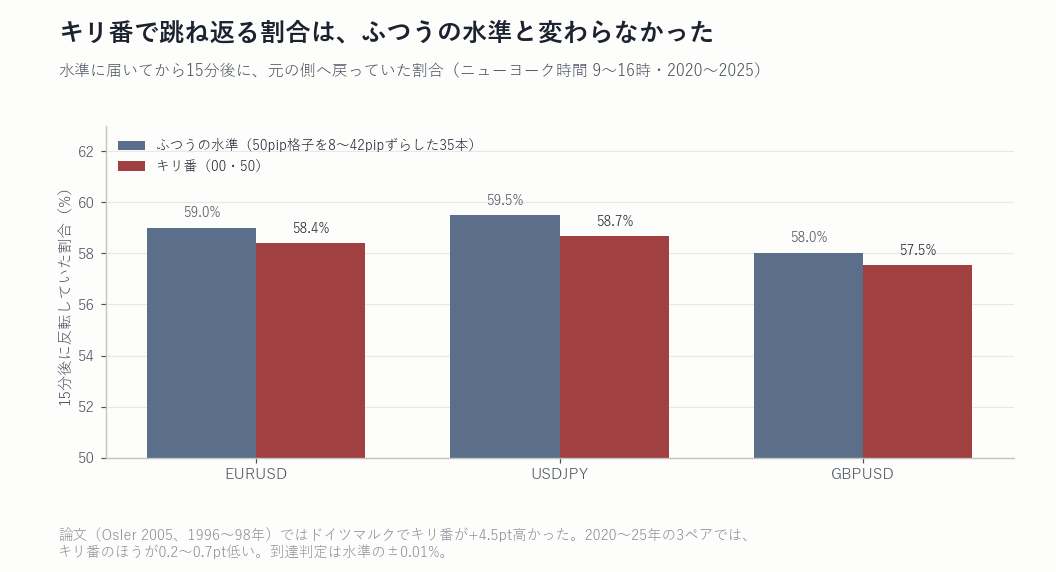
| ペア | キリ番 | ふつうの水準 | 差 | 差の90%区間 | 論文の差(pt) |
|---|---|---|---|---|---|
| EURUSD | 58.4% | 59.0% | -0.69pt | -1.8〜+0.4 | +4.5(DEM) |
| USDJPY | 58.7% | 59.5% | -0.75pt | -2.0〜+0.5 | +2.8 |
| GBPUSD | 57.5% | 58.0% | -0.20pt | -1.2〜+0.8 | +1.5 |
キリ番が上回った区間は564区間中270区間で、半分を下回りました(p = 0.85)。 副対象の7ペアでも、キリ番の反転率が有意に高かったのは AUDJPY(p = 0.02)だけです。7ペア中1つなら、偶然でも起こる範囲です。
04抜けたあとの加速は、かすかに見える
もう一つの主張、「キリ番を抜けると走る」のほうは、わずかに痕跡がありました。突破した場合の15分後の距離は、キリ番のほうが平均 0.47pip 大きい。 ただし区間ごとの比較では p = 0.07 で、事前に決めた基準(p < 0.05)には届いていません。 損切りの注文がキリ番の外側に集まるという構造は、今も弱く残っているのかもしれません。売買に使える大きさではありません。
05キリ番で逆張りすると、どうなるか
念のため、キリ番に届いた瞬間に逆向きに建てて15分で決済する売買も数えました。コスト前の平均は -0.02pip でほぼゼロ、 スプレッドと手数料を引くと1回あたり -1.64pip です。24,190回分なので、偶然でこうなることはありません(日付クラスター頑健 t = -20.3)。 キリ番は、反発を狙う場所としては、ふつうの水準と区別がつきませんでした。
06なぜ論文と違ったのか(推測)
論文のデータは1996〜1998年、電子取引が主流になる前です。当時は銀行の顧客が電話で指値を置き、その多くがキリ番でした。 いまはアルゴリズムの注文が大半を占め、キリ番を意識した指値はむしろ「キリ番の手前」に分散しているのかもしれません。 ここは推測で、今回のデータでは確かめられません。確かめられたのは、2020〜2025年の主要3ペアでは、キリ番で跳ね返りやすいという現象が観測できないことだけです。
07この検証の限界
価格は BID のみで、上昇局面の到達を ASK で判定した論文とは少し違います(許容幅±0.01% に対して、スプレッドは0.1〜0.9pip)。 見たのは15分後だけで、数時間単位の効果は測っていません。比較対象の水準には xx25・xx75 のような「準キリ番」も含まれますが、無作為な水準でも同じ割合で含まれるので、比較を有利にも不利にもしません。 8本の追試をまとめた Holm 補正後の p 値は1.00です。
チャートのどこで、いつ手を下すか。エントリーの位置と時刻を、検証で生き残った条件から設計し直した巻です。
Kindleで読む →検証条件: 価格=生M1データ(BID・UTC換算)EURUSD・USDJPY・GBPUSD 2020-01〜2025-12(副対象:AUDUSD・NZDUSD・USDCAD・EURJPY 2015〜2025、GBPJPY・AUDJPY・NZDJPY 2020〜2025)/ 時間帯=ニューヨーク 9〜16時(論文と同じ)/キリ番=50pip格子(下2桁00・50)、比較対象=同じ格子を8〜42pipずらした35本の水準/ 到達=1分足の高値・安値が水準の±0.01%に入り、直前の終値がその外にあった/反転=到達から15分後の終値が元の側にある/区間=約10営業日ごとに集計し、キリ番が比較対象を上回った区間の数を二項検定/ 売買=到達した分の終値で接近と逆向きに建て、15分後に決済。時刻別の実測スプレッド中央値+往復手数料1.0pipを控除。 判定基準は結果を見る前に固定し、独立した監査の事前レビューを経て実行。 掲載した数値はすべて過去データに対する集計であり、フォワードテスト・実口座運用の結果ではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。