01ゴトー日・仲値とは何か
ゴトー日(五十日)は、5日・10日・15日・20日・25日・30日と月末日のことです。日本では企業間の決済がこの日に集まりやすく、 輸入企業が支払いのためにドルを買う注文が増えます。休日に当たるときは、直前の営業日がゴトー日になります。
仲値は、銀行がその日の外貨両替や送金に使う基準レートで、各銀行が午前9時55分ちょうどの相場をもとに決め、10時に公表します。 企業のドル買いは、この仲値で執行されるものが多い。だから「仲値に向けてドルが買われ、ドル円が上がる。仲値が決まると、その買いが消えて下がる」 という経験則が生まれました。
経験則で終わらせず、学術的に確かめたのが Ito と Yamada の論文(2017年)です。1999〜2013年の4,111日で、 「9時50分に買い、9時55分に売りへ切り替え、10時に閉じる」という売買が平均1.8bp(0.018%)/日になり、 他の時刻に同じことをした場合とは明らかに違う、と報告しました。
① 論文から10年たって、その歪みはまだ残っているのか。② ゴトー日は本当に他の日より大きいのか。③ 個人の口座で、それは取れるのか。
029時55分だけが、今も特別だった
論文と同じ規則を、Dukascopy の1分足(買値と売値の中間)で組み直し、2017〜2026年の2,259営業日に当てました。 切り替えの時刻を9時10分から10時50分まで1分ずつずらして81通り計算すると、仲値の9時55分だけが +1.64bp/日と突出し、他の80通りはほぼゼロでした。
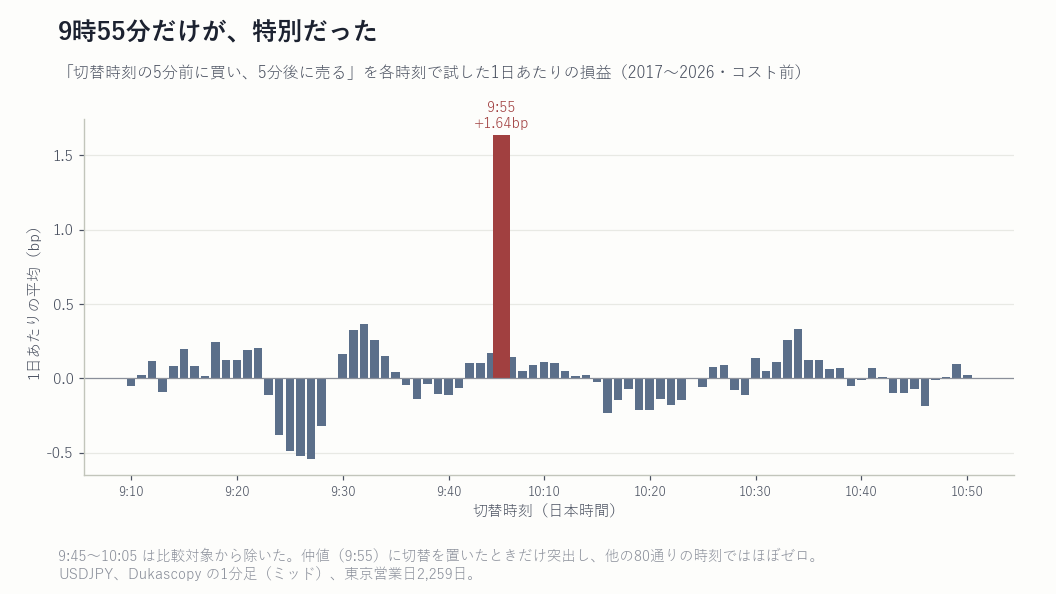
これは「仲値という時刻に、本当に何かが起きている」ことの証拠です。偶然なら、他の時刻にも同じくらいの山がいくつも出るはずです。
03論文のあとも、小さくなっていなかった
米国株の研究では、論文で見つかった効果は公表後に平均で半分以上小さくなると報告されています。みんなが知って取りにいけば、歪みは消える。 ところが仲値の歪みは、その例外でした。
| 期間 | 全営業日 | t | ゴトー日 | ゴトー日以外 |
|---|---|---|---|---|
| 2010〜2013(論文の期間と重なる) | +1.71 | 7.5 | +2.21 | +1.48 |
| 2017〜2026(論文の公表後) | +1.64 | 9.6 | +2.41 | +1.29 |
| 2025〜2026年6月(この窓を初めて計算した期間) | +1.33 | 2.9 | +2.59 | +0.76 |
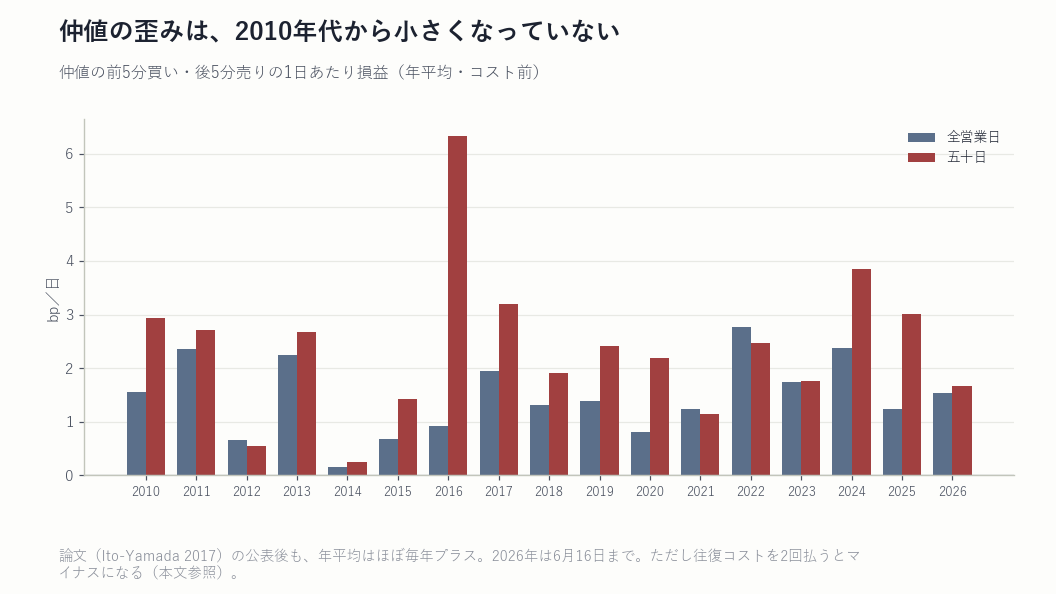
ゴトー日は、全営業日より一貫して大きい。「ゴトー日は特別」という経験則の前半は、数字で裏づけられました。 消えない理由は、おそらくこの歪みが「誰かが気づいて取りにいけば消える」種類のものではないからです。仲値でドルを買う企業は、価格を見てタイミングを選んでいるのではなく、 決済のために買っています。価格を見ずに売買する人がいる限り、歪みは残ります。
04「仲値前の上昇」は薄れ、「仲値後の下落」は残った
売買を前半(9:50→9:55の買い)と後半(9:55→10:00の売り)に分けると、もう一つのことが見えます。
| 期間・日 | 前半(仲値前の上昇) | 後半(仲値後の下落) |
|---|---|---|
| 2017〜2026・全営業日 | +0.78 | +0.86 |
| 2017〜2026・ゴトー日 | +0.84 | +1.56 |
| 2025〜2026・全営業日 | +0.48 | +0.85 |
| 2025〜2026・ゴトー日 | +0.27 | +2.32 |
2025年以降、前半(仲値に向けた上昇)はほぼ消え、後半(仲値が決まった直後の下落)はゴトー日にむしろ大きくなっています。 「ゴトー日の朝は買い」という使い方をしている人は、ここを知っておく必要があります。経験則の「上がる」側は薄れ、「下がる」側が残っている。 仲値の前に買いを集めた銀行が仲値を少し高めに決め(論文の指摘)、その分が決まった直後に戻る——そういう動きに見えます。
当研究所は以前(RESEARCH-121)、「ゴトー日の仲値後の下落は統計的に存在しなかった」と公開しました。食い違いの理由は入る時刻でした。 以前の検証は仲値の1分後(9時56分)に売って3時間持っていました。下落は仲値直後の1分に集中していて、1分遅れるだけで後半の値は半分近く(0.86→0.44bp)になり、 3時間持つとその後の振れに埋もれます。古い記事は消さず、追記して残しています。
05それでも、個人口座ではマイナス
ここからが「取れるか」の話です。論文の売買は、9時50分に買い、9時55分に売り越し、10時に閉じるので、往復のコストを2回払います。 実測のスプレッドと手数料(1往復1.0pip)を引くと、全営業日で −0.74bp、ゴトー日だけでも −0.01bp。歪みは本物でも、この形では取りにいけません。
加えて、仲値の1分間は、1分の中の最大スプレッドが朝の2時間でいちばん広がる時間でもありました。平均では目立たなくても、ちょうどその瞬間に注文を出すと、気配が一瞬開いていることがあります。
06「仲値後だけ」なら——5秒の遅れで消える
表2を見れば、「後半だけを取れば往復は1回で済む」と考えるのは自然です。計算すると、次のとおりでした。
| 期間・約定の仮定 | 日数 | コスト後 | t |
|---|---|---|---|
| 2017〜2026・1分足(平均スプレッド+手数料) | 705 | +0.36 | 2.10 |
| 2025〜2026・同上 | 108 | +1.28 | 2.97 |
| 2026年1〜6月・ECN口座のティック、約定1秒遅れ | 34 | +0.33 | 0.41 |
| 同、約定5秒遅れ | 34 | +0.01 | 0.01 |
| 同、約定10秒遅れ | 34 | −0.12 | −0.21 |
1秒の遅れなら +0.33bp 残ります。ただし5秒遅れると損益はゼロ、10秒でマイナスです。効果が仲値直後の数秒に集中しているので、注文が届く速さそのものが損益を決めます。 金額にすると、1ロット(10万ドル)で1回あたり約500円、ゴトー日は年に70日ほどなので年3万円台。建玉を大きくすればそれだけ約定も悪くなるはずで、手放しで喜べる大きさではありません。
表3は売買の推奨ではありません。事後に選んだ条件の途中経過で、未見の期間での判定はまだです。 当研究所はこれを別の研究(FIX-2026-001)として事前登録し、2026年6月17日以降のゴトー日が100日たまった時点(2027年の終わりごろ)で判定します。良い結果でも悪い結果でも、同じ形で公開します。
07ゴトー日を使う人が、確認しておくこと
- 「上がる」のは仲値の前5分、「下がる」のは直後の1分。経験則の「ゴトー日の朝は上がる」は、2025年以降は前半がほぼ消えています。何時に何をするのかを、分単位で決めてから検証してください。
- コストは「その1分」の実測で引く。仲値の1分はスプレッドが朝の2時間でいちばん広がります。時間帯の平均をコストに使うと、存在しない利益が必ず出てきます。
- 約定の遅れを秒単位で測る。仲値後の反落は5秒の遅れで損益ゼロになります。VPS からサーバーまでの往復時間を知らないまま、この手の売買は評価できません。
自分のバックテストの PF が「何件の取引で出た数字か」も一緒に確認してください。ゴトー日だけを取ると年70回前後なので、 取引数が少ないときに PF がどれだけ偶然で振れるかを知っておく必要があります。
08この記事の限界
- 価格は買値と売値の中間で、各分の始値を使っています。論文は実際の約定価格で測り、上下1%を除いていました(同じ処理をした平均は2017〜2026年で +1.61bp とほぼ同じ)。
- 2025年のデータは、当研究所の別の研究で一度使われています(今回の窓を計算したのは初めて)。2026年1〜6月は、以前の研究で封印していたデータを今回開いたものです。
- 8本の論文追試をまとめた Holm 補正後でも、この研究の効果(コスト前)は有意です。
- 詳しい数表・年別の値・監査の記録は研究ノート版(PUB-2026-003)にあります。
以前に「ゴトー日の仲値後の下落は検出できなかった」と公開したことがあります。その記事と今回の結果がなぜ食い違うのか(答えは「1分」でした)を note にも書いています。
週初と東京の朝、円が動き出す1時間に何が起きているのかを機序ごとに解剖した巻です。仲値の前後の値動きも、この時間帯の一部として扱っています。
Kindleで読む →検証条件: 価格=Dukascopy の USDJPY 1分足(ミッド)と、その1分の実測スプレッド。2010-01〜2026-06-16、UTC 0〜2時(日本時間9〜11時)/ 東京営業日=平日・祝日でない・12/31と1/2・1/3でない日。ゴトー日=5・10・15・20・25・30日と月末日(休日なら直前の営業日)/ 売買=9:50に買い、9:55に売って同量の売りに切り替え、10:00に買い戻す(論文の検定と同じ)。価格は各分の始値/ コスト=各脚の往復にその分の実測スプレッド(ミッド基準で片道ずつ)+手数料1.0pip。 判定基準は結果を見る前に固定し、独立した監査の事前レビューを経て実行。主要な数値は別の担当が独立に計算し直し、小数第3位まで一致した。 掲載した数値はすべて過去データに対する集計であり、フォワードテスト・実口座運用の結果ではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。