1.「バンドウォークは起きる」は、支持されました。 上のバンドに張りついたまま3本以上つづく割合は 29.1%。 1本ごとに独立なら 0.45% しか起きない出来事です。64倍。
2.「バンドの外に出たら平均に戻る」は、支持されませんでした。 下のバンドを割った後、24本以内に中心線へ戻った割合は 93.1%。高く見えます。 しかし出発点を揃えて比べると、バンドの内側(−1σ〜−2σ)が 95.2% に対し、 バンドを割った時は 93.1%。より行き過ぎたほうが、戻りにくいのです。
3.「スクイーズの後は大きく動く」は、言い方が違っていました。 バンド幅が下位5%まで縮んだ後、その先24本で実際に動いた値幅は 0.764(無条件を1.00として)。 大きくなるどころか、静かなままでした。
そして——本当だった1つも、売買にはなりませんでした。 向きの取り分は 0.0050 pip、実測コストは 2.00 pip。約400倍の開きです。
013つの言い伝えを、比較対象を置いて検定する
数字は、比べる相手を決めてはじめて意味を持ちます。 「93.1%も戻る」と言われても、何もしなくても戻るのなら、それは指標の手柄ではありません。 3つとも、比較対象を置いて測りました。
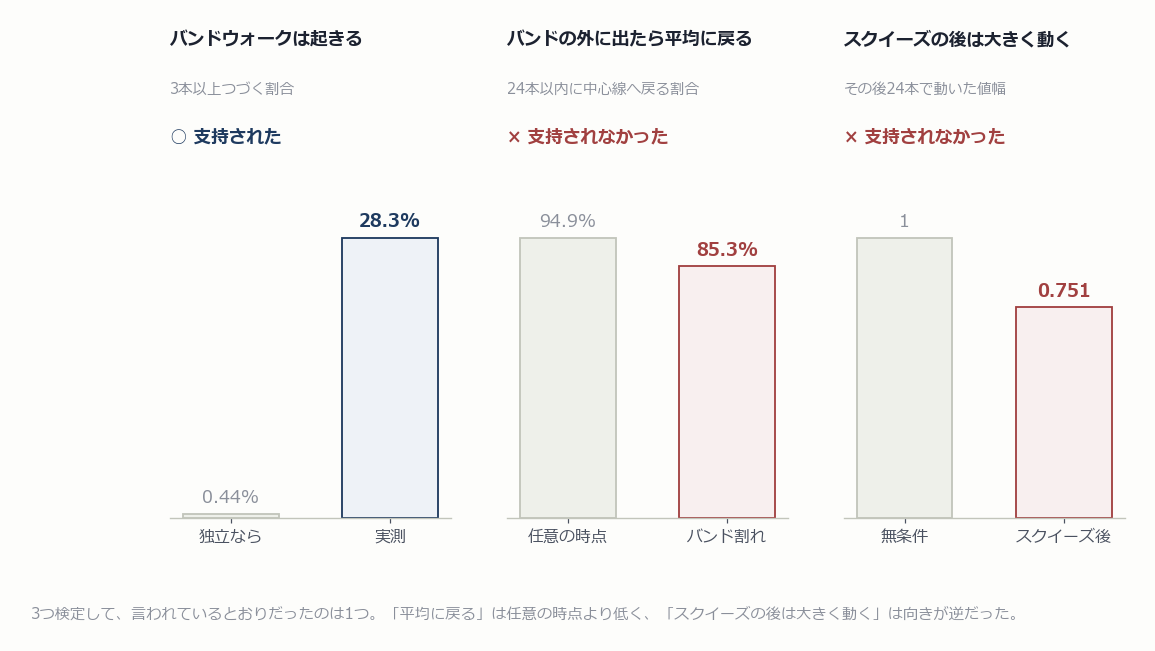
「平均に戻る」の 93.1% は、私が最初に書いた原稿では「支持された」と結論していました。 比較対象を置いていなかったからです。任意の時点から数えると 98.3% 戻ります。 ただしこの比較には弱いところがあって、「任意の時点」にはすでに中心線より上にいる時点も含まれます。 そこで出発点を揃えます。どちらも中心線より下で、違うのは行き過ぎの度合いだけ—— −1σ〜−2σ で 95.2%、−2σの外(バンド割れ)で 93.1%。 より行き過ぎたほうが、2.1ポイント低い。 「行き過ぎたら戻る」が本当なら、ここは逆でなければなりません。 理由は、バンドの外に出るのが「よく動いている時」だからです。よく動いている時は、そのまま動き続けやすい。 つまり平均回帰を打ち消しているものの正体が、左のバンドウォークです。
「−2σの外は、そもそも中心線まで遠い。だから24本以内に到達する確率が下がるのは当たり前では?」 ——そのとおりです。到達率には「戻る力」と「ゴールまでの距離」が混ざっています (中心線までの距離は 1.41σ と 2.36σ で1.7倍ちがいます)。
そこで、到達したかどうかではなく実際にどれだけ動いたかを測りました。 中心線より下にいるので、上昇をプラスとします。
| そこから先 | −1σ〜−2σ(バンド内) | −2σの外(バンド割れ) |
|---|---|---|
| 6本後 | +1.300 pip | +0.900 pip |
| 12本後 | +1.700 pip | +1.400 pip |
| 24本後 | +2.300 pip | +0.800 pip |
| 24本後(σあたり) | +0.1199 | +0.0528 |
遠くから出発したほうが、戻った距離まで短い。 σで割って尺度の差を消しても同じです。「遠いから届かなかっただけ」では説明がつきません。 「行き過ぎるほど平均へ戻る力が強くなる」という証拠は、この検証では確認できませんでした。
教科書の「±2σに約95%」自体は、統計の記述として間違っていません。 間違っているのは、それをそのままボリンジャーバンドの包含率として読むことです。 教科書の95%は決まった平均と決まった標準偏差の話ですが、バンドの中心線とσは20本ごとに計算し直され、 時々刻々と動きます。実際にローリングで数えると、外に出たのは 13.03%(10通貨ペア・6年・373,562本)でした。
02それでも、売買にはならなかった
では、売買にするとどうなるか。逆張りを実際に回しました。 下のバンドを割ったら買い、上のバンドを超えたら売り、24本持って手仕舞う。 発生した取引は 23,321回、平均は −0.488 pip です。コストを引く前の時点で、すでにマイナスです。
ならば「逆張りは負ける」と言ってよいのでしょうか。答えは「それも言えない」です。
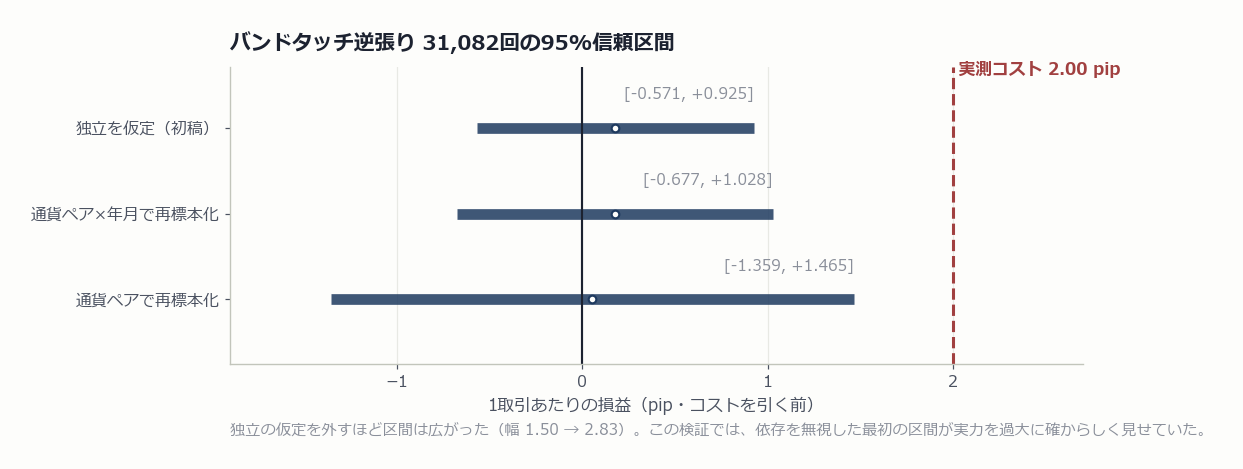
区間が0をまたぐというのは、「勝っている」とも「負けている」とも言えないという意味です。 そしてもう1つ、この検証には対称性があります。逆張りがダメなら逆をやればいい——順張りに変えて回すと、 平均は +0.488 pip、区間は [−0.407, +1.383]。符号がひっくり返っただけでした。
同じ売買を逆にして、両方ともコイン投げと区別がつかないなら、 そこに回収すべき向きは見当たりません。 「向きは存在するが、自分は逆を選んでいた」という前提そのものが、実測とは合っていないということです。
(最も寛大に見て)
03「戻っている」のに、なぜ取れないのか
ここが、この検証でいちばん納得しにくいところでした。 バンドの外に出た後、価格は確かに中心線まで戻ってきます。それなのに取り分にならない。理由は3つあります。
| 理由 | 中身 |
|---|---|
| 戻る先も動いている | 中心線は20本移動平均です。価格が下がれば中心線も遅れて下がります。「中心線まで戻った」は、必ずしも「元の値段まで戻った」ではありません。下がった価格と、下がってきた中心線が途中で出会っているだけの場合があります |
| 戻らなかった側が重い | 戻らない場合、価格はそのまま下げ続けます(=バンドウォーク)。8割で小さく勝ち、2割で大きく負ける形は、平均するとゼロに近づきます。勝率が高いことと、収支がプラスであることは別のことです |
| 戻る距離が小さい | 戻ってくる幅そのものが、往復コスト 2.00 pip に対して十分に大きくありません |
3つ目が本質です。現象は実在し、方向も合っている。それでも取り分がコストより小さい。 この形は、指標の良し悪しでは動きません。
04バンド幅は、何を言っていたのか
「スクイーズの後は大きく動く」は支持されませんでしたが、近くにある別の主張は当たっていました。 「バンド幅は将来の値幅を教える」です。 バンド幅で10段に分けると、その後24本の値幅は 1.78倍 違います。狭ければ静か、広ければ荒れる。
ここで、もっと単純なものを隣に置いてみます。ATR——ただ値幅を測って平均しただけの指標です。 ATRを10段に分け、その各段の中でバンド幅の大小を比べます。
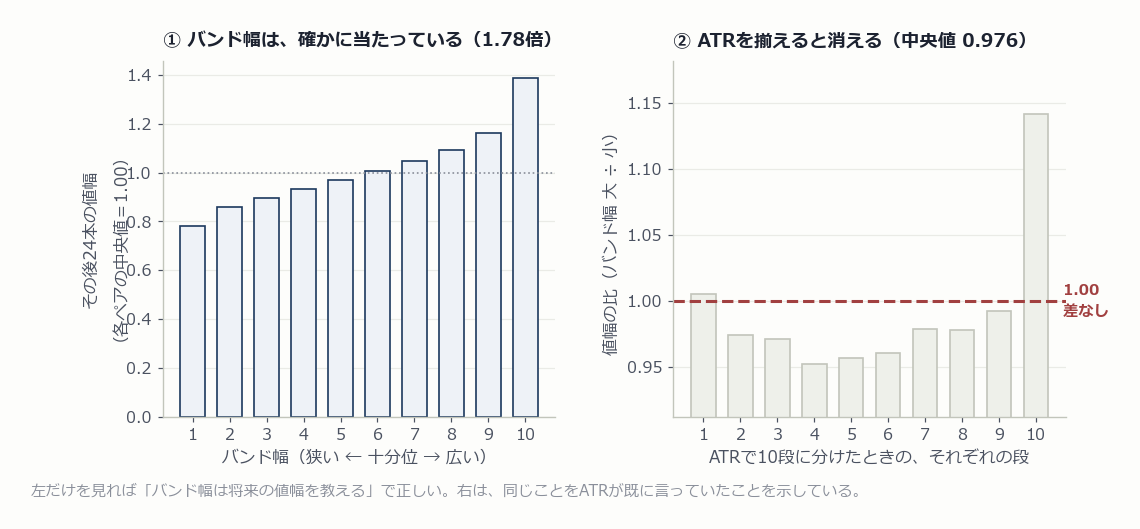
バンド幅は「平均 ± ばらつき」の、ばらつきの部分でできています。 そしてATRは、値幅を測って平均したものです。どちらも同じものを別の言い方で述べていた—— 実測は、そう読める結果になりました。
そしてこれは値幅(どれくらい動くか)の話であって、向き(どちらに動くか)の話ではありません。 値幅が読めても、向きが読めなければ売買にはなりません。
05自分で確かめる
検証に使ったMT5のソースコードを全文公開しています。登録もメールアドレスも要りません。
InpReportBandWalk を有効にすれば、01のバンドウォーク検定もそのまま走ります。
ただし本記事と同じ数字は出ません。ここに載せたのは10通貨ペアをまとめた値で、キットは1ペアぶんを回すからです。 確かめてほしいのは数字の一致ではなく、手続きのほうです。
『ボリンジャーバンドは、何を測っていたのか』(Kindle・準備中)
この記事には結果を載せました。書籍には手続きを書いています。 重複しないよう、記事に入れなかったものを挙げておきます。
- 増分検定のやり方そのもの——対照の選び方、十分位で割る理由、順位化がなぜ必要か。ボリンジャーバンド以外の指標に当てるための手順
- σと標準偏差の中身——なぜ2σなのか、母集団と標本のどちらで割っているのか、そこで何が変わるのか
- 条件を足していくと何が起きるか——26分の1まで絞り込んだときの、取引数・成績・振れ幅の動き
- 「当たっている」から「使える」までの6段——現象の実在/偶然との区別/向き/単純な物との比較/コスト。どこで止まったのかを1枚に畳んだ図
- 私が踏んだ失敗——上のバンドが中心線を超えるという、構造的に成立しない条件を数に入れていた集計ミス
- IS/OOS の分割結果と、図版13点
記事だけで完結して構いません。コードは本を買わなくても使えます。
バンドウォークのように、目に見えるのに売買にならないものは他にもあります。1冊ぶんにならなかった検証は、こちらに出しています。
「この通説を測ってほしい」という要望は、どちらでも受け取っています。本記事は2026-09-09に数値を訂正しました(検証期間の取り違えによるもの)。
06同じ手続きで測った、他の指標
検証条件: 対象=10通貨ペア(AUDJPY/AUDUSD/EURJPY/EURUSD/GBPJPY/GBPUSD/NZDJPY/NZDUSD/USDCAD/USDJPY)/ 期間=2020.01.01–2025.12.31/逆張りの実測は1時間足・バンド20期間2σ・手仕舞い一律24本後・23,321取引/ 通説の検定は1時間足 373,562本/コスト=同期間の実測スプレッド+ECN往復手数料1.0 pip の中央値 2.00 pip。 信頼区間はブロック・ブートストラップおよびクラスター・ブートストラップ(seed固定・B=4000)で算出。 増分検定の被説明変数は次24本の実現レンジ(各通貨ペアの中央値=1.00に正規化)、バンド幅は 4σ÷中心線×10000、ATRはWilder平滑14期間。 掲載した数値はすべて過去データに対する集計であり、フォワードテスト・実口座運用の結果ではありません。
免責: 本ページは検証プロセスと棄却記録の開示を目的とした研究ノートです。投資助言ではありません。 特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト結果は過去データに基づくものであり、将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 本記事の結論は検証した範囲に限られ、ボリンジャーバンドに予測能力が存在しないことを示すものではありません。 図表はすべて実測データからPythonで再描画したものであり、生成AIによる作画は含みません。