01「3月末は円高」と言われる理由
日本の多くの企業は3月が決算期末です。期末の前に、海外の子会社が稼いだ利益や海外に置いた資金を円に戻す動きがある、と言われます。 外貨を売って円を買うので、円高の方向に働く。これがレパトリ(レパトリエーション)による「3月末は円高」の話です。
同じ考え方で、9月は半期末のレパトリ、6月は日本企業が海外の株主に払った配当が外貨に替えられる「配当の円売り」の時期、とされます。 どれも、売買の向きが暦で決まっていて、価格を見ないで出てくる注文という点で、もっともらしく聞こえます。
決算や配当の時期に、円は他の同じ長さの期間と比べてどう動いたか。それは年ごとにどれくらい一貫していたか。
02どう測ったか
- データ:米国の連邦準備制度(FRB)が公表している NY 正午の為替レート(FRED H.10)。2003〜2025年の日次。ドル円と、そこから計算したユーロ円です。
- 時期:3月・9月・12月は月の最後の10日(米国の営業日)、6月は16日から月末まで。各時期の初日の前日から最終日まで、円がどれだけ動いたかを測りました。円高をプラスで表します(ドル円が下がると円高)。
- 比べる相手:同じ年の、同じ日数のすべての期間です。その年がたまたま円安の年だったのか、それとも3月末だけが特に動いたのかを分けるためです。
12月末も測っていますが、日本の決算期末ではないので比較用です。ただし年末は取引が薄くなるなど独自の事情があり、「何も起きない期間」として扱うことはできません。
033月末に円高だったのは、23年中7年
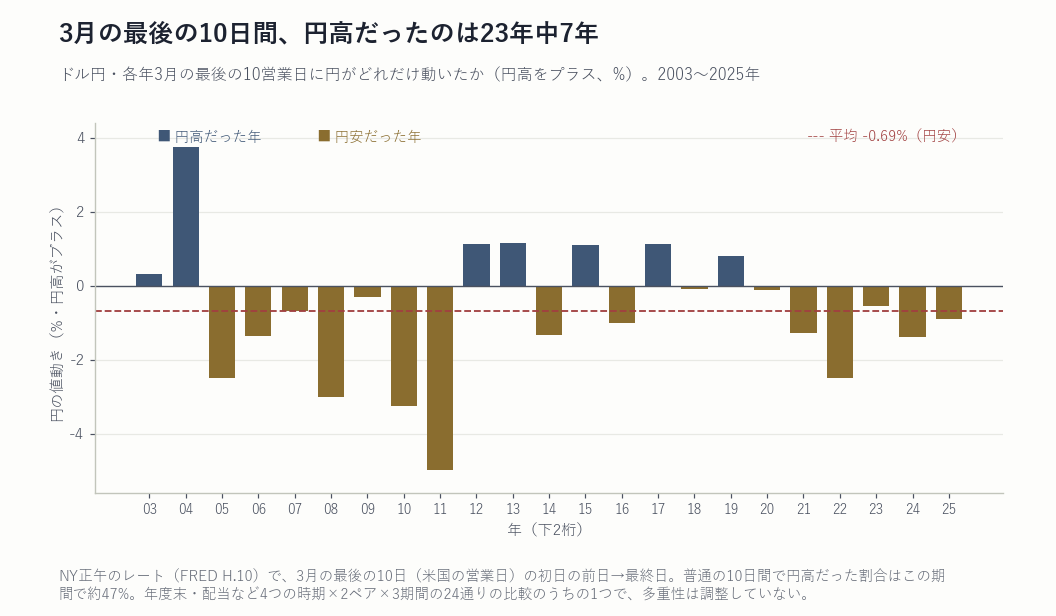
3月の最後の10日間に円高だった年は23年中7年でした。この23年間、普通の10日間で円高だった割合は約47%なので、3月末はむしろ円高になりにくかった側です。 値動きの平均は−0.69%(円安)、中央値も−0.67%でした。
その年の他の10日間と比べた順位でも同じです。3月末がその年の真ん中より円高寄りだった年は23年中7年で、残りの16年は円安寄りでした。 二項検定にかけると p=0.09 です。ただしこれは24通りの比較のうちの1つで、多重性は調整していません(第06節)。「3月末は円安になる」とも言えません。
046月・9月・12月も見た
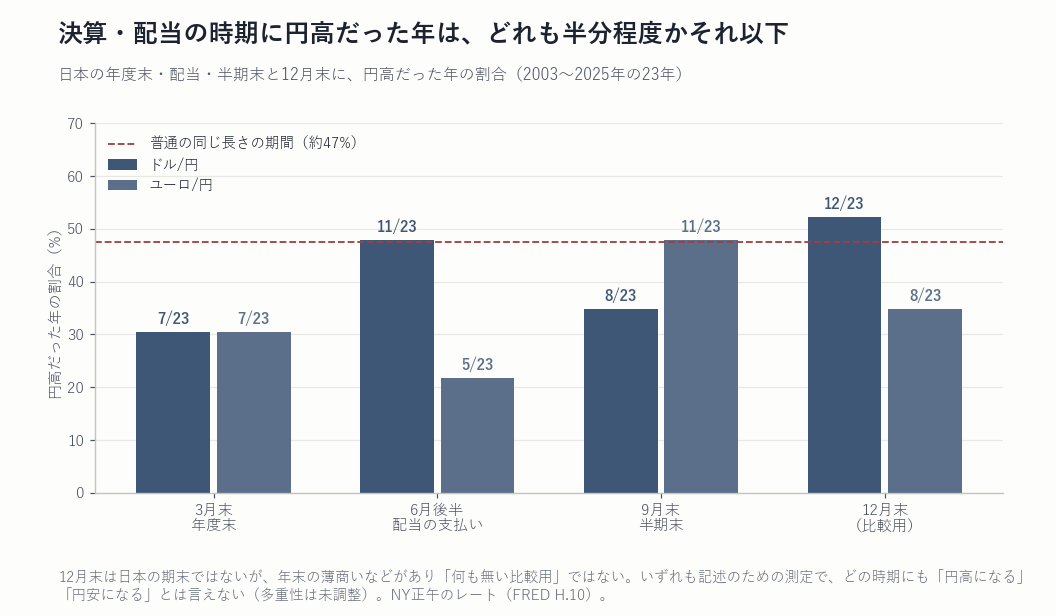
| 時期 | ドル円 平均 | 円高の年 | ユーロ円 平均 | 円高の年 |
|---|---|---|---|---|
| 3月末(年度末) | −0.69% | 7 / 23 | −0.71% | 7 / 23 |
| 6月後半(配当の支払い) | −0.28% | 11 / 23 | −0.55% | 5 / 23 |
| 9月末(半期末) | −0.19% | 8 / 23 | +0.01% | 11 / 23 |
| 12月末(比較用) | +0.02% | 12 / 23 | −0.21% | 8 / 23 |
「配当の円売り」と言われる6月後半は、ユーロ円で円安だった年が23年中18年ありました。一方、ドル円では円高と円安がほぼ半々です。 同じ「円売り」の話なのに、相手の通貨によって結果が違います。
05前半と後半で、向きが変わる
| 時期 | 2003–2014 平均 | 円高の年 | 2015–2025 平均 | 円高の年 |
|---|---|---|---|---|
| 3月末 | −0.92% | 4 / 12 | −0.44% | 3 / 11 |
| 6月後半 | −0.17% | 8 / 12 | −0.40% | 3 / 11 |
| 9月末 | +0.34% | 6 / 12 | −0.76% | 2 / 11 |
| 12月末 | −0.61% | 5 / 12 | +0.72% | 7 / 11 |
3月末は前半も後半も円安寄りでしたが、9月末と12月末は、前半と後半で平均の向きが逆になりました。 最近11年の9月末は円高が2年だけで、そこだけ見ると「9月末は円安」に見えます。しかし前半12年は半々でした。 期間の切り方ひとつで、正反対の「季節性」が作れてしまうということです。
06「24通りの比較」の意味
この測定では、4つの時期 × 2つの通貨ペア × 3つの期間(全体・前半・後半)で、24通りの比較をしています。 偶然だけでも、24通りも比べれば p が0.1を下回るものが2つ前後出ても不思議ではありません。実際に0.1を下回ったのは3つ(3月末のドル円 0.09、6月後半のユーロ円 0.09、2015年以降の9月末のドル円 0.07)で、その範囲に収まっています。
月や時期で区切った季節性は、どれか1つはたまたま偏って見えます。偏って見えた時期を選んでから「アノマリーだ」と言うと、選んだこと自体が結果を作ります。 この記事の数字は2003〜2025年を見て出したものなので、時期について何か仮説を立てるなら、確かめに使えるのは2026年以降のまだ見ていないデータだけです。
07なぜ「3月末は円高」にならなかったのか
この測定は値動きを数えただけで、レパトリの金額や時期は見ていません。理由は分かりません。考えられることを、確かめていない仮説として挙げておきます。
- 前もって済ませている。期末の円転は予定できるので、最後の10日間より前に分散して行われているのかもしれません。
- 規模が相対的に小さい。為替市場全体の取引量に比べると、企業の円転は一部です。金利差や米国の指標のほうが大きく効いている可能性があります。
- 知られている動きは先回りされる。「3月末は円高」が広く知られているほど、その前に円を買って期末に売る参加者が出て、偏りが消えたり逆になったりします。
08この記事の限界
- 時刻の基準は東京時間ではなく NY 正午です。日の数え方は米国の営業日で、日本の祝日は除いていません。
- 「最後の10日」という区切りは、事前に1つに決めたものです。5日や15日で区切れば数字は変わります(区切りを試して選ぶと、第06節の問題がそのまま起きます)。
- 24通りの比較について、多重性は調整していません。どの時期についても、「円高になる」「円安になる」という予測の根拠にはなりません。
- 12月末は日本の決算期末ではありませんが、年末の取引の薄さなど独自の事情があり、偏りのない比較対象ではありません。
思いついた仮説を、自分のデータで自分で否定しにいくための規律を9つにまとめた巻です。
Kindleで読む →測定条件: 研究ID=MEAS-2026-004(Trial T-0060・測定のみ、合否基準なし)/価格=FRED H.10 の NY 正午レート(日次。ユーロ円はユーロ・ドルと円・ドルのレートから計算)/ 期間=2003〜2025年/日=FRED に値がある日(米国の営業日。日本の祝日は除いていない)/ 時期=3月・9月・12月はその月の最後の10日、6月は16日から月末までの日(年により10〜12日)/ 値=時期の初日の前日の NY 正午 → 最終日の NY 正午の円の対数リターン(円高をプラス)/ 比較=同じ年の、同じ日数のすべての連続した期間(1日ずつずらす)。 4つの時期×2ペア×3期間(全期間・前半・後半)の24通りを比べており、多重性は調整していません。2003〜2025年は本測定で見たため、時期についての仮説を確かめる場合は2026年以降のデータに限ります。 掲載した数値はすべて過去のデータ上の計算値であり、将来の値動きを示すものではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。