01最大ドローダウンとは
ドローダウンは、資金がそれまでの最高値からどれだけ減ったかです。100万円まで増えた口座が85万円まで減れば、そのときのドローダウンは15万円(15%)。 期間中でいちばん大きかったものが最大ドローダウン(最大DD)です。MT5 のバックテストのレポートにも、残高と証拠金(有効証拠金)それぞれの最大ドローダウンが出ます。
最大DDは、ロットを決めるときの基準によく使われます。「最大DDが資金の30%に収まるようにロットを落とす」といった使い方です。 ただし、そこに書かれている数字は過去のある期間で、たまたま起きたいちばん深い谷です。同じ戦略を別の期間で動かせば、谷の深さは変わります。
バックテストで見た最大DDは、本番でどこまで大きくなりうるか。そして、最大DDは何回の取引で出揃うのか。
02どう測ったか
入門記事07で使った「実力ゼロの売買」約18万件(USDJPY・EURUSD・GBPJPY、2020〜2025年、無作為な時刻と方向で建てて60分で決済、往復1.5pip控除後)を土台にしました。 ここに全取引一律で少しずつ利益を足し、全体のPFがちょうど1.2と1.5になる「本物のエッジがある戦略」を作っています。
- その中から N 件を無作為に取り出して並べ、1本の戦略とします。N を30件から1,000件まで変え、それぞれ20,000本作りました。
- 最大DDはR(負けトレード1回の平均損失)の何回分かで表します。この条件では 1R ≒ 10.8pip。1回の負けで資金の1%を失うロットなら、12R は資金の約12%です。
- 「本番」は、2N 件の戦略の前半 N 件をバックテスト、後半 N 件を本番とみなして比べました。同じ戦略・同じ長さで、期間だけが違う比較です。
無作為に取り出した取引は、互いに独立です。実際の戦略は負けが続きやすいことが多く、その場合DDはこの記事の値より大きくなります。ここに出る数字は、甘めに見た値だと考えてください。
03取引を続けるほど、最大DDは伸びる
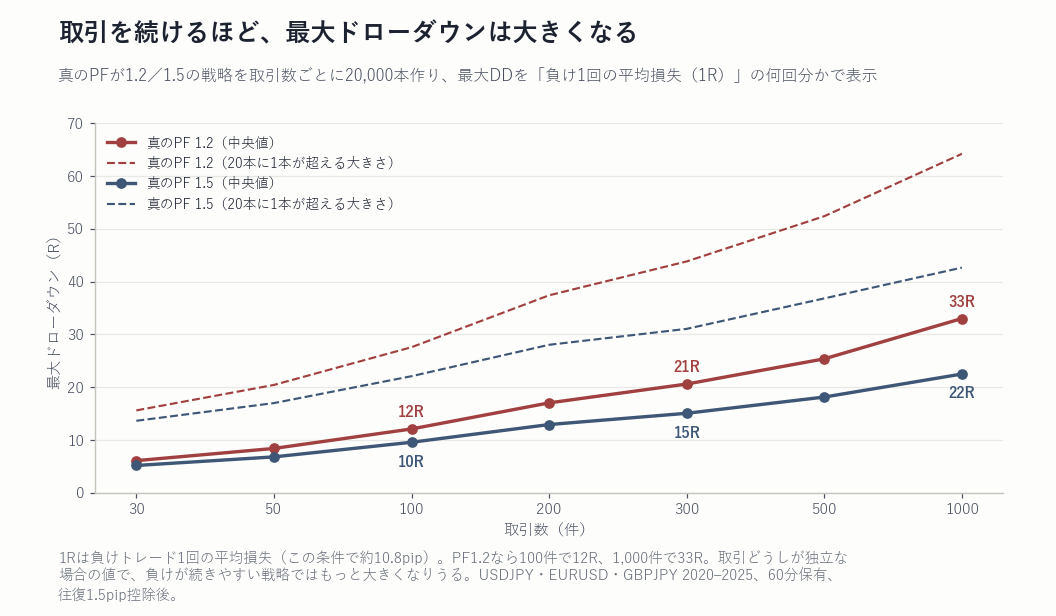
最大DDは「その戦略が持っている固定の値」ではありません。長く動かすほど、深い谷に出会う機会が増えるので大きくなります。 真のPFが1.2の戦略なら、中央値で100件のとき12R、300件で21R、1,000件で33R。PF1.5でも10R・15R・23Rと伸び続けます。
| 取引数 | PF1.2 中央値 | PF1.2 95%点 | PF1.5 中央値 | PF1.5 95%点 |
|---|---|---|---|---|
| 30件 | 6.1 | 15.6 | 5.2 | 13.6 |
| 50件 | 8.4 | 20.4 | 6.8 | 17.0 |
| 100件 | 12.1 | 27.6 | 9.6 | 22.1 |
| 200件 | 17.0 | 37.4 | 12.9 | 28.0 |
| 300件 | 20.6 | 43.8 | 15.1 | 31.1 |
| 500件 | 25.4 | 52.4 | 18.1 | 36.8 |
| 1,000件 | 33.0 | 64.2 | 22.5 | 42.7 |
同じ取引数でも、中央値と95%点のあいだには2倍以上の開きがあります。100件のバックテストで最大DDが12Rだった戦略も、20本に1本は同じ100件で28R近くまで沈みます。 バックテストの最大DDは、その戦略の「最悪」ではなく、ばらつきの中の1つの値です。
04同じ長さの本番でも、半分はバックテストを超える
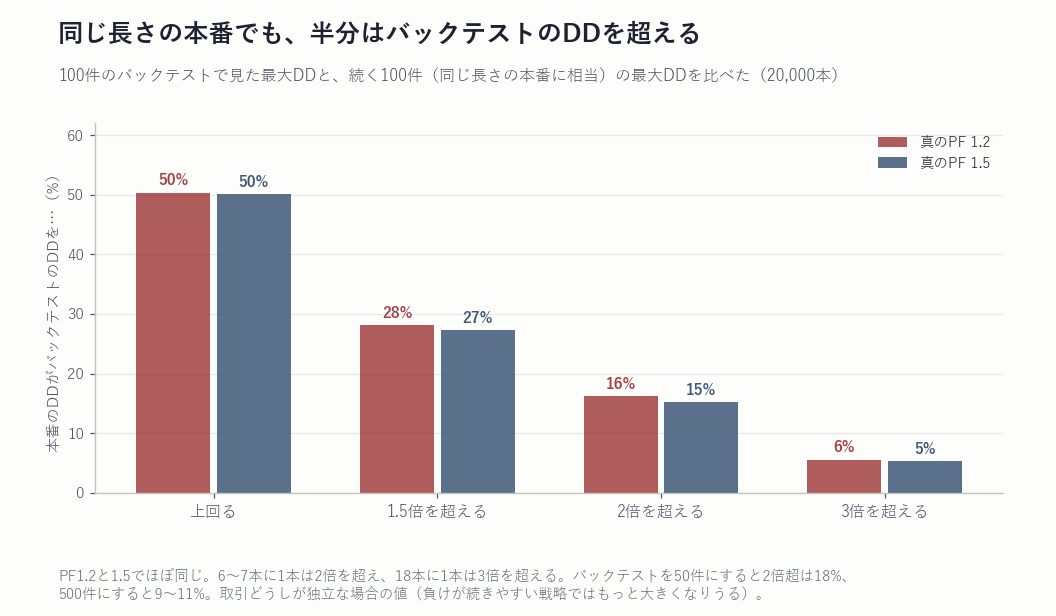
期間の長さをそろえても、本番のDDがバックテストのDDを上回る確率は50%でした。同じ戦略を同じ長さだけ動かしたのですから、どちらが大きく出るかは五分五分です。 問題はその先で、6〜7本に1本は2倍を超え、18本に1本は3倍を超えます。PF1.2でも1.5でも、ほとんど同じ割合でした。
| バックテスト(=本番)の件数 | 上回る | 1.5倍を超える | 2倍を超える | 3倍を超える |
|---|---|---|---|---|
| 50件 | 50%(50%) | 30%(30%) | 18%(19%) | 7.6%(7.6%) |
| 100件 | 50%(50%) | 28%(27%) | 16%(15%) | 5.6%(5.3%) |
| 200件 | 50%(50%) | 26%(26%) | 14%(13%) | 4.2%(3.8%) |
| 300件 | 50%(51%) | 25%(24%) | 13%(12%) | 3.7%(2.8%) |
| 500件 | 50%(50%) | 24%(22%) | 11%(9%) | 2.6%(1.8%) |
バックテストの取引が多いほど、2倍・3倍を超える割合は下がります。それでも500件で1割前後が2倍を超えます。 取引数が少ないバックテストほど、そこに書かれた最大DDはたまたま浅く出た可能性が残ります。
本物のエッジがある戦略でも、本番のDDは半分の確率でバックテストのDDを上回ります。 「バックテストの最大DDを超えたらEAが壊れたと判断する」という決め方では、正常な戦略を半分の確率で止めてしまいます。 止める基準は、表2の倍率を見たうえで事前に決めておくほうが筋が通ります。
05本番を長く続けると
実際の運用では、本番はバックテストと同じ長さで終わりません。100件分のバックテストを見て始めたEAを、1,000件分まで動かし続けることもあります。 その場合の、全体の最大DDとバックテストの最大DDの比が表3です。全体にはバックテストの期間も含まれるので、この比は定義上1以上になります。
| バックテストの件数 | PF1.2 中央値 | PF1.2 95%点 | PF1.5 中央値 | PF1.5 95%点 |
|---|---|---|---|---|
| 50件 | 4.0倍 | 11.6倍 | 3.3倍 | 9.6倍 |
| 100件 | 2.7倍 | 7.2倍 | 2.3倍 | 6.0倍 |
| 200件 | 1.9倍 | 4.7倍 | 1.7倍 | 4.0倍 |
| 300件 | 1.5倍 | 3.7倍 | 1.4倍 | 3.2倍 |
| 500件 | 1.1倍 | 2.7倍 | 1.0倍 | 2.4倍 |
100件のバックテストを見て1,000件まで続けるなら、最大DDは中央値で2.3〜2.7倍になりました。20本に1本は6〜7倍です。 「バックテストの最大DDの何倍を覚悟するか」の答えは、これから何件動かすつもりかによって変わります。
06期待値がマイナスなら、DDは止まらない
参考として、エッジを足さない「実力ゼロの売買」(コスト後の PF は約0.76)でも同じ測定をしました。最大DDの中央値は100件で22R、300件で53R、1,000件で153R。 PF1.2や1.5の戦略では取引数とともに伸びが鈍るのに対し、期待値が負の戦略ではほぼ取引数に比例して深くなり続けます。
逆に言えば、本番のDDが表1・表3の範囲を大きく超えて伸び続けるときは、ばらつきではなく期待値そのものが負になっている可能性を考える段階です。 その判断にはPFの信頼区間も合わせて見ます(入門記事07・PF判定ツール)。
07自分のEAで使う3ステップ
- バックテストの最大DDを R に直す。最大DD(金額)を、負けトレードの平均損失(金額)で割ります。MT5 のレポートにある負けトレードの平均損失の値が使えます。こうすると、ロットや通貨ペアが違うEAどうしでも比べられます。
- 取引数と、これから動かす件数を確認する。バックテストが何件か、本番で何件動かすつもりかを決め、表2・表3の倍率を当てはめます。たとえば100件のバックテストで12Rなら、同じ長さの本番で2倍(24R)を超える確率が約16%、1,000件まで続けると中央値で30R前後です。
- その深さで資金が持つロットにする。R×倍率が資金の何%になるかを計算し、耐えられないならロットを下げます。損切り幅とロットの関係はFXロット計算機で確かめられます。
この3ステップは最大ドローダウン予測ツールで、バックテストの数字を入れるだけで計算できます。 どれも「この倍率なら安全」という保証ではありません。この記事の値は取引どうしが独立な場合のもので、負けが続きやすい戦略では、DDはこれより大きくなりえます。
08この記事の限界
- 取引どうしが独立な場合の値です。トレンドに逆らうナンピンや、同じ相場つきで負けが重なる戦略では、DDはより大きくなりえます。
- 土台の取引は3通貨ペア・2020〜2025年・60分保有の無作為な売買です。保有時間や損切りの形が違う戦略では、DD の分布の形も変わります(同じ測定で、損切り・利確の型が違う3種類も計算しています)。
- 真のエッジは、全取引に同じ pip を足す方法で作りました。勝ちと負けの大きさの比が違う戦略では、同じPFでも数字は変わります。
- コストは一定(往復1.5pip)で控除しています。週明けや指標時のスプレッドの広がり、スリッページは含みません。
ドローダウンとロットの関係、「資金管理さえ正しければ勝てる」という考えがどこで崩れるかを1冊にまとめた巻です。
Kindleで読む →測定条件: 研究ID=MEAS-2026-006(Trial T-0062・測定のみ)/取引プール=MEAS-2026-001 で作成済みの約18万件(USDJPY・EURUSD・GBPJPY、2020–2025 の1分足、無作為な時刻・無作為な方向、60分保有)/ コスト=往復1.5pip を全取引から控除/真のエッジ=全取引に一定の pip を足し、プール全体の PF を 1.2・1.5 に合わせた(参考として足さない場合=PF 0.76 も測定)/ 戦略=プールから N 件を復元抽出して並べたもの、各条件20,000本、シード20261021/ DD=累積損益の高値からの最大の下落。単位 R=その条件のプール全体の負けトレードの平均損失(約10.7〜10.9pip)/ 本番に相当する期間=2N 件の戦略の後半 N 件。 取引どうしが独立な場合の値です。負けが続きやすい戦略では、DD はここに示した値より大きくなりえます。掲載した数値はすべてヒストリカルデータ上の計算値であり、フォワードテスト・実口座運用の結果ではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。