01損切り幅は、ロットより先に決める
損切り幅は、建値から損切り注文までの距離です。1回の取引で失う金額は「損切り幅 × ロット」で決まるので、 どちらを先に決めるかで考え方が変わります。
先にロットを決めてから損切り幅を考えると、損失の大きさが相場まかせになります。順番は逆で、損切り幅を相場の揺れから決め、1回の許容損失(資金の何%か)からロットを逆算するのが基本です。 ロットの計算はFXロット計算機でできます。この記事が扱うのは、その前の「損切り幅をどう決めるか」です。
損切り幅を近くすると何が起きるか。保有時間に対して、どれくらいの幅なら途中の揺れで切られにくいか。
02損切りを近くしても、実力は変わらない
まず、実力のない売買で確かめます。ドル円・ユーロドル・ポンド円の2020〜2025年の1分足で、無作為な時刻に無作為な方向で建てる売買を約18万件作り、 利確と損切りの距離だけを変えて決済しました(入門記事07と同じ取引)。
| 決済の型 | 負けた 割合 | PF コストなし | PF 1.5pip |
|---|---|---|---|
| 利確30・損切り10 | 75% | 0.99 | 0.81 |
| 利確20・損切り20 | 50% | 0.99 | 0.85 |
| 利確10・損切り30 | 25% | 1.01 | 0.81 |
損切りが近いほど、先に損切りに触れます。損切り10pip・利確30pipなら4回に3回、損切り30pip・利確10pipなら4回に1回が負けでした。 ただし、コストを除いたPFはどれも1.0前後です。どこに損切りを置いても、実力のない売買が勝てるようにはなりません。
変わるのは、負けの回数と、コストの重さです。往復1.5pipのコストは、損切り10pipなら損切り幅の15%、30pipなら5%にあたります。 損切りを近くするほど、1回ごとのコストが損益に占める割合は大きくなります。
03保有時間に比べて狭い損切りは、途中の揺れで切られる
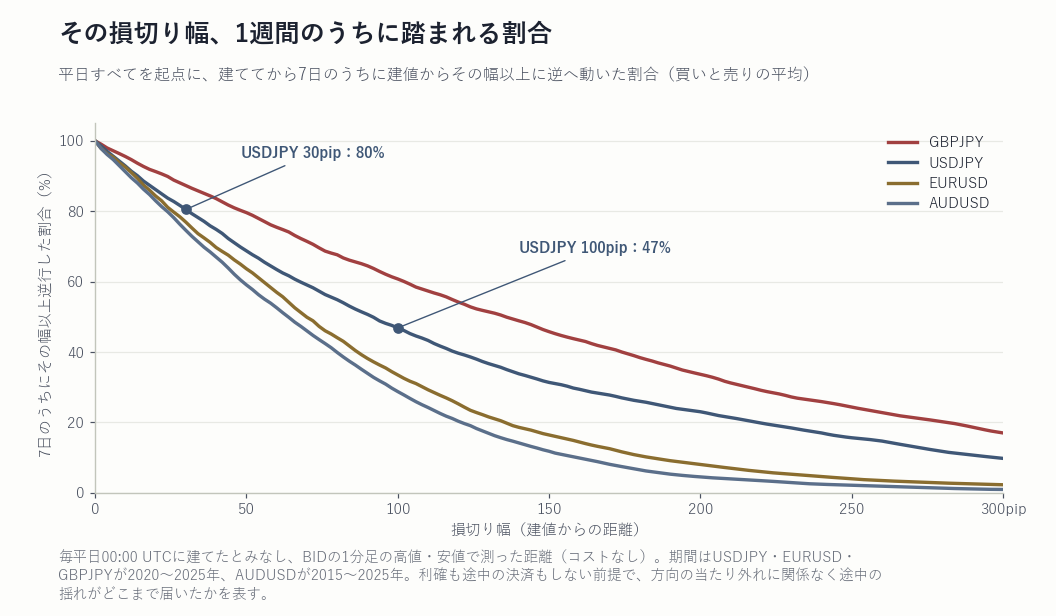
次に、相場が「ふつうに」どれくらい逆へ動くかを見ます。8通貨ペアの全平日を起点に、建ててから7日・30日のうちに、建値から逆へ動いた最大の幅を数えました。 利確も途中の決済もしない前提なので、方向が合っていたかどうかに関係なく、途中の揺れがどこまで届いたかを表します。
| 通貨ペア | 20pip | 30pip | 50pip | 100pip | 200pip |
|---|---|---|---|---|---|
| GBPJPY | 91% | 87% | 80% | 61% | 34% |
| EURJPY | 88% | 83% | 73% | 50% | 21% |
| USDJPY | 86% | 80% | 69% | 47% | 23% |
| AUDJPY | 86% | 80% | 69% | 43% | 14% |
| USDCAD | 87% | 80% | 67% | 41% | 12% |
| EURUSD | 84% | 77% | 64% | 33% | 8% |
| AUDUSD | 83% | 75% | 59% | 29% | 5% |
| NZDUSD | 82% | 73% | 59% | 28% | 4% |
1週間持つ戦略にとって、20〜30pipはほとんどの週で届く距離です。ドル円の30pipは80%、ユーロドルでも77%の週で届いていました。 方向が合っていても、途中で一度これだけ逆へ振れれば、その損切りは先に約定します。
| 通貨ペア | 50pip | 100pip | 200pip | 300pip |
|---|---|---|---|---|
| GBPJPY | 91% | 81% | 65% | 50% |
| EURJPY | 87% | 75% | 52% | 35% |
| USDJPY | 85% | 72% | 49% | 34% |
| AUDJPY | 85% | 70% | 46% | 27% |
| USDCAD | 84% | 69% | 42% | 24% |
| EURUSD | 82% | 65% | 38% | 20% |
| AUDUSD | 80% | 62% | 30% | 13% |
| NZDUSD | 79% | 61% | 30% | 12% |
1か月持つなら、100pipでもドル円で7割、ポンド円で8割の月に届きます。損切り幅は、保有時間とセットでしか決まりません。 数時間で決済する売買なら、この表より短い時間の揺れで考えます(表2・表3は最短でも7日の値です)。
表の割合は、損切りに届く頻度です。届いたあと相場が元の方向へ進んだかどうかは含みません。 損切りを広げれば届く割合は下がりますが、表1のとおり、それだけで勝てるようにはなりません。広げた分だけ、1回の損失を同じにするにはロットを下げる必要があります。
04損切りを近くすると、資金の谷は深くなる
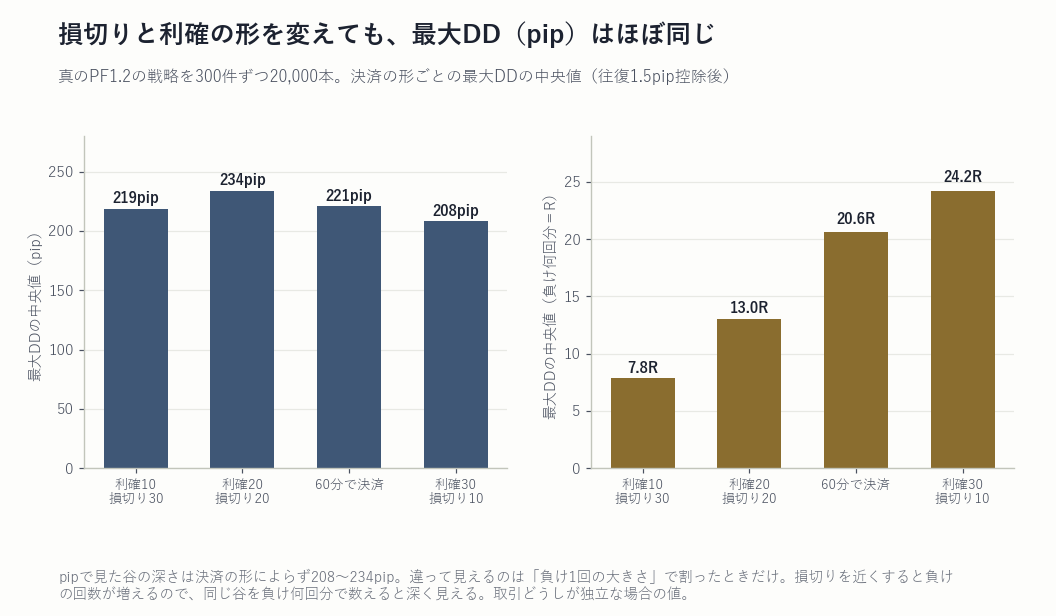
では、本物のエッジがある戦略ではどうか。入門記事12と同じ方法で、表1の取引に一律の利益を足して全体のPFが1.2・1.5になる戦略を決済の型ごとに作り、300件ずつ20,000本の最大ドローダウン(最大DD)を測りました。
| 決済の型 | pip PF1.2 | R PF1.2 | R PF1.5 |
|---|---|---|---|
| 利確30・損切り10 | 208pip | 24.2R | 19.5R |
| 60分で決済 | 221pip | 20.6R | 15.1R |
| 利確20・損切り20 | 234pip | 13.0R | 10.1R |
| 利確10・損切り30 | 219pip | 7.8R | 6.1R |
pipで見た谷の深さは、型によらず200pip台でほぼ同じでした。違いが出るのは R で数えたときです。負け1回の平均(PF1.2)は、損切り10pipの型で8.6pip、30pipの型で27.9pipでした。 ロット計算機のように「1回の損失を資金の1%」と決めてロットを出すと、損切りが近い型ほどロットが大きくなり、同じ200pip台の谷が資金に対して深くなります。 負け1回の平均を資金の1%にした場合、PF1.2・300件の中央値で、損切り10pipの型は資金の約24%、30pipの型は約8%の谷です(ロットを途中で変えない場合の概算)。
損切りが近い型は、そのぶん1回あたりの利益も R で見て大きくなるので、どちらが得という話ではありません。 ただ、「1回1%なら安全」という決め方は、損切りの置き方によって資金の谷を3倍変えてしまうことは覚えておく価値があります。 これは取引どうしが独立な場合の値で、負けが続きやすい戦略では谷はこれより深くなりえます。
05連敗の長さは、勝率から先に見積もれる
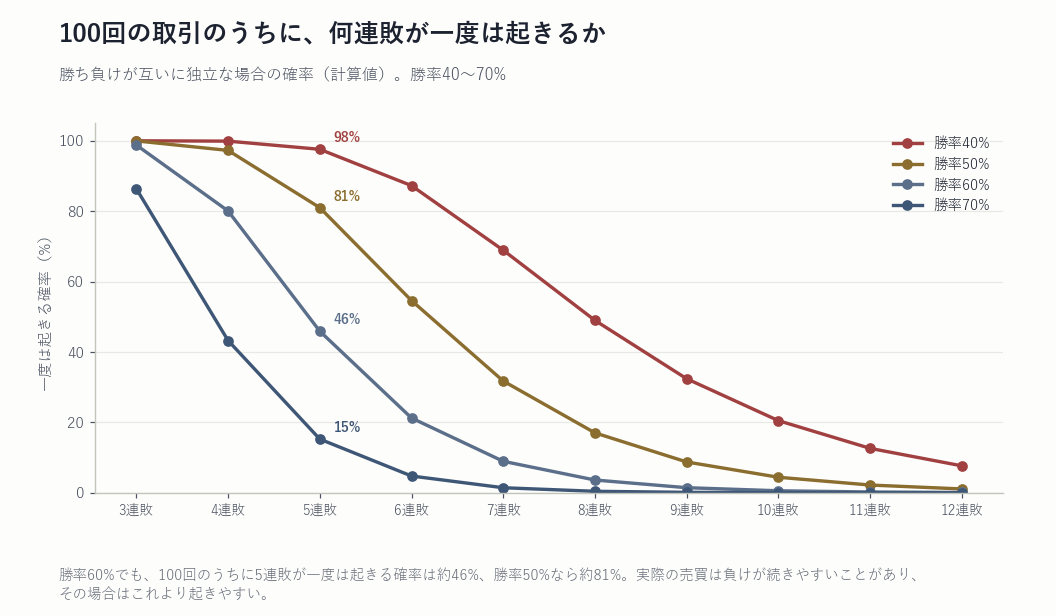
損切りを近くすると勝率が下がり、連敗は長くなります。勝ち負けが独立なら、100回のうちに 勝率50%で8連敗が一度は起きる確率は17%、勝率25%(損切り10pip・利確30pipの型)で10連敗が一度は起きる確率は79%です。 逆に勝率75%の型でも、4連敗は25%の確率で起きます。
連敗のたびに資金は掛け算で減ります。1回の損失を何%にするかは、この連敗が来たあとに残る資金から決めるほうが筋が通ります。 連敗ごとの残高はロット計算機の「続けて損切りにかかったら」の表で確かめられます。
06損切りが、置いた価格で約定しない時間
ここまでの数字は、損切り注文が指定した価格で約定する前提です。実際には、次の時間帯でこの前提が崩れます。
- 週明けの再開直後:週末のあいだに価格が飛ぶと、損切りは窓を開けた後の価格で約定します。窓の大きさと埋まり方は入門記事03で測っています。
- ロールオーバーの前後:ドル円のスプレッドは平常0.55pipに対して、ピークで6.4pipまで広がっていました(分単位の実測・2020〜2025年)。損切りが近いほど、この広がりだけで届きやすくなります。
- 指標発表の直後:価格が短い時間に大きく動くと、損切りは途中の価格を飛ばして約定することがあります(この記事では測っていません)。
損切り幅を狭くするほど、こうした時間の影響は相対的に大きくなります。週をまたいで持つかどうかも、損切り幅と一緒に決めておきます。
07損切り幅を決める4ステップ
- 保有時間を決める。数時間で手仕舞うのか、1週間持つのか、1か月持つのか。損切り幅はこれとセットで決まります。
- その時間の「ふつうの揺れ」を見る。表2・表3で、考えている損切り幅が何割の期間で届くかを確かめます。届く割合が高い幅は、方向が合っていても切られやすい幅です。
- 許容損失からロットを出す。損切り幅と1回の許容損失(資金の%)をFXロット計算機に入れ、ロットを逆算します。損切りを広げたら、ロットは下がります。
- 連敗と谷の深さで見直す。勝率から連敗を、損切りの型から資金の谷を見積もり、それでも続けられる割合かを確かめます。バックテストの数字があれば最大ドローダウン予測ツールで本番の谷の目安が出ます。
どれも「この幅なら勝てる」という答えではありません。損切り幅で変えられるのは、負けの回数と1回の大きさの配分だけです。勝てるかどうかは、その売買に実力があるかで決まります。
08この記事の限界
- 逆行幅は、毎平日00:00 UTC に建てた場合の値です。建てる時刻や、相場の状況を選んで建てる戦略では分布が変わります。
- 4ペアは2020〜2025年、残り4ペアは2015〜2025年だけのデータです。2008年や2015年のスイスフランのような急変は含みません。
- 表2・表3は7日・30日の値で、数時間で決済する売買の揺れは測っていません。逆行幅にはスプレッド・スリッページを含みません。
- 最大DDと連敗の値は、取引どうしが独立な場合のものです。負けが続きやすい戦略では、より大きくなりえます。
「資金管理さえ正しければ勝てる」という考え方を、ロット・破産確率・ドローダウンの実測で一つずつ検証した巻です。
Kindleで読む →測定条件: 逆行幅=研究ID MEAS-2026-003(Trial T-0057・測定のみ)。USDJPY・EURUSD・GBPJPY・AUDJPY は2020〜2025年、EURJPY・AUDUSD・NZDUSD・USDCAD は2015〜2025年の1分足(BID)。 各平日の00:00 UTC を起点に、7日・30日(暦日)のうちに建値から逆へ動いた最大の幅を高値・安値で測った。コスト・スプレッド・スリッページは含まない。割合は、101点の分位点を線形補間して読んだ値。/ 決済の型ごとの勝率・PF=MEAS-2026-001(USDJPY・EURUSD・GBPJPY 2020〜2025年、無作為な時刻と方向、型ごとに約18万件、利確・損切り型は最長24時間)。/ 最大DD=MEAS-2026-006(Trial T-0062・測定のみ)。上の取引に全取引一律の pip を足して全体のPFを1.2・1.5に合わせ、300件ずつ20,000本。往復1.5pip控除。R=その型の負けトレードの平均損失。/ 連敗の確率は、勝ち負けが互いに独立な場合の計算値。 DD と連敗の値は取引どうしが独立な場合のものです。負けが続きやすい戦略では、これより大きくなりえます。掲載した数値はすべてヒストリカルデータ上の計算値であり、フォワードテスト・実口座運用の結果ではありません。特定の損切り幅を推奨するものではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。