01規則:過去12か月の方向に、変動の大きさで量を決めて乗る
毎月末に、各通貨の過去12か月の値動き(金利差を含む)を見ます。プラスなら買い、マイナスなら売り。 量は、その通貨の最近の変動の大きさで割って決めます(年率40%の変動になるように)。静かな通貨は多めに、荒れている通貨は少なめに持つということです。 1か月持ったら、また判定します。
論文は1985〜2009年を評価期間とし、通貨についてはこの規則のアルファの t 値が3.41だったと報告しています。 私たちは同じ通貨9本・同じ規則で、FRED の日次データから組み直しました。
02論文の期間は、再現しすぎるほど再現した
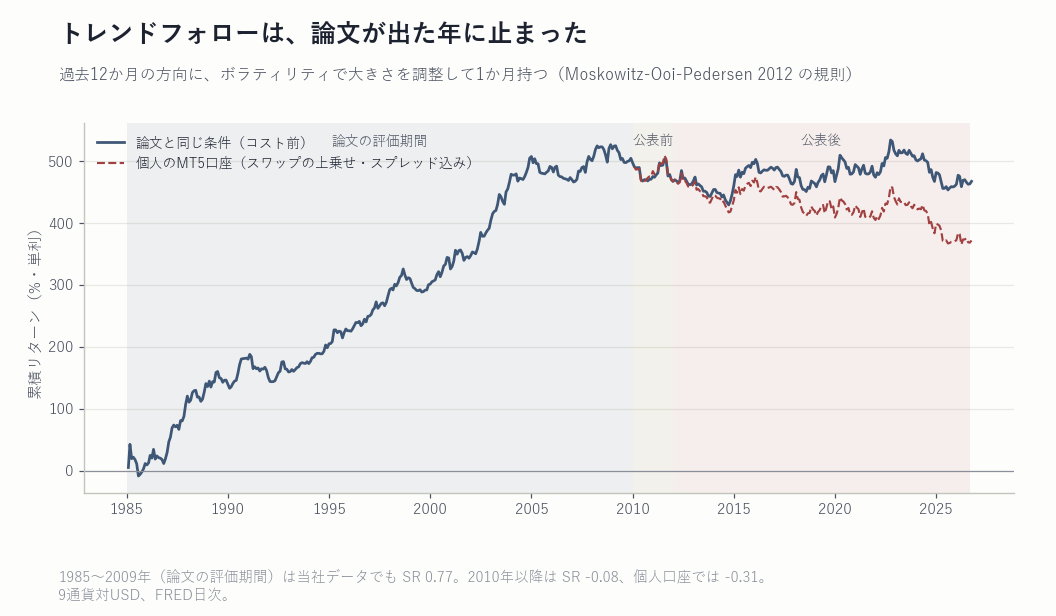
1985〜2009年は年19.9%・SR 0.77(t 3.79)。 図1の左半分は、トレンドフォローの教科書に載っていそうな形です。この期間を見て規則を採用した人がいても、責めることはできません。
032010年から、右肩上がりが止まる
| 期間 | 年率 | SR | t |
|---|---|---|---|
| 1985〜2009(論文の評価期間) | +19.9% | 0.77 | 3.79 |
| 2010〜2011(標本外・公表前) | -15.2% | -0.55 | -0.77 |
| 2012〜2026(公表後) | -0.3% | -0.01 | -0.04 |
| 2010〜2026 個人のMT5口座 | -7.7% | -0.31 | -1.35 |
年ごとに見ると、2015年(+36%)、2020年(+28%)、2022年(+38%)のように大きく勝つ年は今もあります。 ドル高・円安が一方向に進んだ年です。ところがその間の年に、ほぼ同じだけ負けています。 2024年と2025年はそれぞれ-20%・-19%でした。 負けた年の数を数えると、1985〜2009年は25年中5年、2010〜2025年は16年中10年でした。1年あたりの負けの大きさは、むしろ昔のほうが大きい(負けた年の平均で−20%と−15%)。 トレンドが出る年に勝つことは変わっていない。変わったのは、負ける年の多さだと読めます。
信号の向きを通貨ごとにランダムな時期へ入れ替える反証でも、実際の信号は偶然と区別できませんでした(p = 0.89)。
04個人口座では、量を増やすほど上乗せが効く
この規則は変動の小さい通貨を多めに持つため、資金に対する建玉の合計は中央値で約4.8倍になります。 スワップの上乗せ(ブローカーが金利差から差し引く分)は建玉に比例して効くので、紙の上の年-2.1%が、個人口座では年-7.7%まで下がりました。
05読み方と限界
同じ FRED のデータで52週のチャネルブレイクを検定した過去の研究(C026)でも効果は見つからず、2010年以降の為替は当研究所にとって見慣れた期間です。 その意味で本研究は「未知のデータでの検定」ではなく、論文の規則を、論文の数字どおりに組んだときに何が起きたかの記録です。
200か月あっても、論文の効果が6割減った水準(SR 0.3前後)を見つけられる確率は3割程度です。「トレンドフォローは死んだ」とは言えません。 言えるのは、論文の水準の効果は2010年以降の9通貨には見当たらず、個人口座のコストでは負けになった、ということです。 8本の追試をまとめた Holm 補正後の p 値は1.00です。
どんな「合図」なら手を出す価値があるのかを、150件の検証から条件として整理した巻です。トレンドに乗る合図が、なぜ時代によって効いたり消えたりするのかも扱っています。
Kindleで読む →検証条件: 為替=FRED H.10 の日次、9通貨(JPY・EUR[1999年以降]・GBP・AUD・NZD・CAD・CHF・SEK・NOK)対USD/ シグナル=過去12か月の超過リターン(為替変化+利用可能だった金利差)の符号/建玉=年率40%÷事前ボラティリティ(日次リターンの指数加重分散、重心60日×261の平方根)/ 1か月保有・通貨は等加重/紙の上=コストなし・金利差込み/個人口座=7通貨、スワップはブローカーの上乗せ(ECN系口座のMT5実測)込み、建玉の変化量×往復2.0pip を控除。 判定基準は結果を見る前に固定し、独立した監査の事前レビューを経て実行。 掲載した数値はすべて過去データに対する集計であり、フォワードテスト・実口座運用の結果ではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。