01勝率100%のまま退場する仕組み
ナンピン型のEAは、逆行するたびに建玉を増やして平均建値を引き寄せ、少しでも戻れば全建玉をまとめて利確します。 この仕組みでは、利確で閉じたサイクルは必ず勝ちになります。負けは閉じられずに含み損として残り、 戻らなかったときに一度にまとめて確定します。
だからバックテストの勝率やプラスの月の割合は、この型のEAの安全性を何も語りません。 知りたいのは「最後の1回」がいつ来るかです。そこで、実際の値動きの上で、始めてから強制決済されるまでの月数を測りました。
02測り方
- EAの骨格を固定する。開始時に0.1ロット。最後の建値からナンピン幅だけ逆行したら、直前のロット×倍率で追加。平均建値から10pip有利になったら全決済して、次の分から新しいサイクルを始めます。
- 設定を振る。ナンピン幅 20/50pip、倍率 1.0(等量ナンピン)/1.5/2.0(倍々のマーチンゲール)、最大本数 5/10/20、買いのみ/売りのみ。
- 口座を2種類用意する。国内型(レバレッジ25倍・証拠金維持率100%で強制決済)と海外型(1,000倍・20%)。初期資金はどちらも100万円です。
- コストを全部入れる。時刻ごとの実測スプレッド、往復手数料、そして建玉を持ち越すたびのスワップ(ブローカーの上乗せ分を含む)。
- 開始時期をずらす。各四半期の最初の月曜から始め、強制決済かデータの終わりまで走らせます。
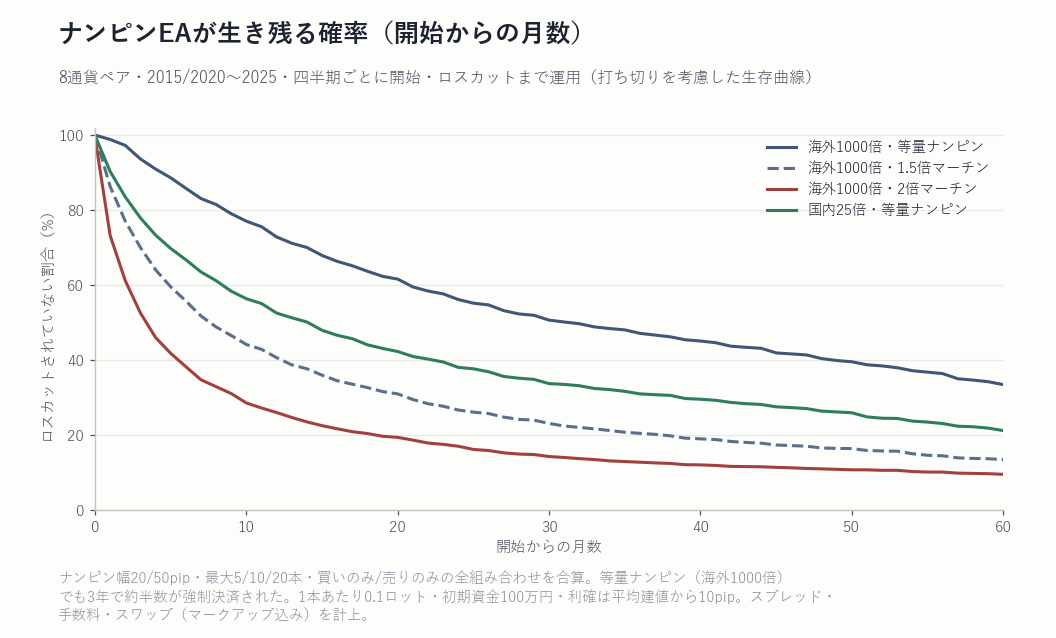
8通貨ペア × 72設定 × 開始時期で、合計19,584回です。データの終わりまで生き残った回は「まだ死んでいない」として扱い、 生存曲線(打ち切りを考慮した生存率)で集計しました。
03等量ナンピンでも、3年で半数が止まる
| 口座・倍率 | 1年以内に強制決済 | 3年以内 | 強制決済までの月数 | そのときの残り資金 | 生存中の月次リターン |
|---|---|---|---|---|---|
| 海外1000倍・等量 | 27% | 52% | 14.2か月 | 0.04% | +0.9% |
| 海外1000倍・1.5倍 | 59% | 78% | 4.9か月 | 0.15% | +4.0% |
| 海外1000倍・2倍 | 75% | 87% | 2.4か月 | 0.49% | +7.0% |
| 国内25倍・等量 | 47% | 67% | 6.9か月 | 52% | +1.3% |
| 国内25倍・1.5倍 | 87% | 95% | 1.5か月 | 78% | +4.1% |
| 国内25倍・2倍 | 96% | 99.5% | 1.2か月 | 89% | +5.6% |
04見かけの成績が良い設定ほど、早く止まる
表1の右端の列を見てください。ロットを増やす設定ほど、生きている間の月次リターンは高くなります。 2倍のマーチンゲールなら月+7%です。そしてその設定ほど、止まるまでの期間は短くなります。
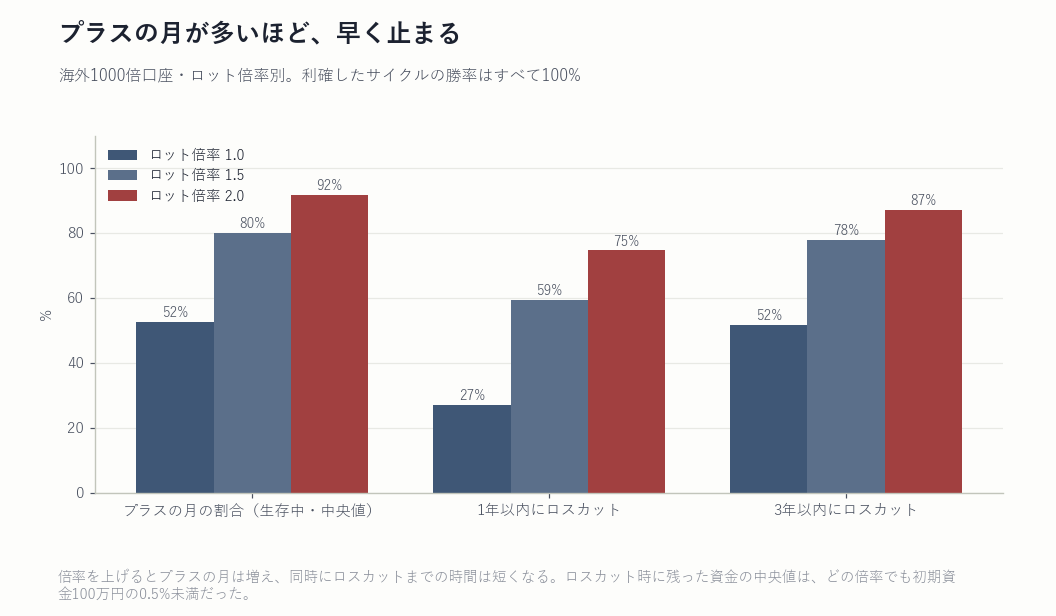
販売ページで「過去○か月、毎月プラス」と書かれたナンピンEAを見かけたら、それは安全の証拠ではなく、 この図の左側の棒が高いことを言っているだけかもしれません。右側の2本は、運用期間が短いうちは表に出ません。
05国内25倍と海外1000倍で、壊れ方が違う
意外だったのは口座の差です。国内25倍の口座は、等量ナンピンでも1年以内に47%が強制決済され、海外1000倍(27%)より早く止まります。 一方で、止まったときの残り資金は中央値で52%。海外1000倍の0.04%とは桁が違います。
理由は証拠金の仕組みです。25倍では、ナンピンの本数が増えると先に必要証拠金が資金に追いつき、含み損がまだ浅いうちに強制決済が入ります。 1000倍では証拠金が足かせにならないので、建玉を積み増せるだけ積み増し、 値動きが資金を食い尽くすまで止まりません。レバレッジ規制は、この型のEAにとっては結果的に安全装置として働いていました。
06どんな条件で死にやすいか
| 条件 | 1年以内に強制決済 |
|---|---|
| GBPJPY | 50% |
| USDJPY | 44% |
| EURJPY/EURUSD | 30% |
| AUDJPY/USDCAD/AUDUSD | 19〜25% |
| NZDUSD | 16% |
| 売りのみ/買いのみ | 31%/23% |
| 最大5本/10本/20本(ナンピン幅20pip) | 9%/34%/49% |
ペアと方向を組み合わせると、原因がはっきりします。USDJPY の売りのみは1年以内に67%、GBPJPY の売りのみは77%が強制決済され、 同じペアの買いのみ(21%・23%)の3倍でした。止まった時期は円安が一方向に進んだ2022年に最も多く集まっています。 反対に EURUSD・AUDUSD・NZDUSD では、ドル高が続いた時期を含むため買いのみのほうが死にやすくなりました。 ナンピンは「いずれ戻る」ことに賭ける仕組みなので、戻らない一方向の相場に当たった時点で終わります。そこに、逆方向の建玉で払い続けるスワップが重なります。
そして最大本数を増やすほど死にやすい。本数を増やすのは「粘れるように」するためですが、実際には損失を大きくする方向に働きました。
07ナンピン型のEAを見るときに確認すること
- 勝率とプラスの月の割合を判断に使わない。この型では構造的に高く出ます。
- 「耐えられる逆行幅」を計算する。ナンピン幅 × 最大本数と、全建玉の合計ロットから、資金がゼロになる逆行幅を出し、過去の最大の一方向の値動き(例:USDJPY の2022年)と比べる。
- 運用期間とロスカットの回数を確認する。表1のとおり、等量ナンピンでも強制決済までの中央値は1年余り。1年分の成績は、まだ判断材料になりません。
- 持ち越しのスワップを入れて考える。含み損の建玉を何週間も持つ型なので、支払う側のスワップが少しずつ資金を削ります。
私たちがナンピン・マーチンを使わないのは、この測定の結果と同じ理由です。 強制決済までの時間は設定で延ばせますが、止まるときに失うものの大きさは設定では変えられませんでした。
08この測定の限界
測ったのは「平均建値から10pipで全決済」という1つの骨格です。損切りを入れる型、トレンドの向きで方向を決める型、 両建てを使う型は含んでいません。スプレッドは時刻別の中央値で、急変時の拡大やスリッページは入れていないため、 実際の強制決済はここでの結果より早くなる可能性があります。
期間は2015〜2025年(4ペアは2020〜2025年)で、円安が長く続いた時期を含みます。別の時期なら、ペアごとの順位は変わります。 ただし「勝率100%のまま、最後に資金のほとんどを失う」という形は、8ペア・72設定のどこでも同じでした。
「資金管理さえ正しければ勝てる」という考え方を、ロット・破産確率・ドローダウンの実測で一つずつ検証した巻です。ナンピンやマーチンが資金管理で救えない理由も扱っています。
Kindleで読む →測定条件: 価格=生M1データ(BID・UTC換算)。USDJPY・EURUSD・GBPJPY・AUDJPY は 2020–2025、EURJPY・AUDUSD・NZDUSD・USDCAD は 2015–2025/ 開始=各四半期の最初の月曜 00:00 UTC、ロスカットかデータ終端まで運用(終端到達は打ち切りとして生存曲線で扱う)/ EA=開始時に0.1ロット、最後の建値からナンピン幅(20・50pip)逆行するごとにロット×倍率(1.0・1.5・2.0)で追加、最大本数(5・10・20)、平均建値から10pip有利で全決済、買いのみ・売りのみを別々に計測/ 口座=初期資金100万円。国内型はレバレッジ25倍・証拠金維持率100%で強制決済、海外型は1,000倍・20%。余剰証拠金が不足する追加注文は拒否/ コスト=時刻別の実測スプレッド中央値+往復手数料1.0pip、スワップは3か月金利差からブローカーのマークアップ(ECN系口座の実測値)を引いた値を毎日のロールオーバーで計上(水曜3倍)。 1分の中では不利な値動きを先に処理(保守側)。 掲載した数値はすべて過去データに対する集計であり、フォワードテスト・実口座運用の結果ではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。