018項目と、見る順番
先に一覧を置きます。上から順に確かめ、途中で引っかかったら、その下の数字は割り引いて読みます。
| 順 | 見る数字 | 確かめること | 実測の数字(出どころ) |
|---|---|---|---|
| 1 | 取引数 | PFや勝率が、何件の取引から出た数字か | 30件のPF1.5以上は、実力ゼロでも11%(入門07) |
| 2 | 期間 | 何年分か。荒れた年を含むか | 100件から1,000件まで続けると、最大DDは中央値で2.7倍(入門12) |
| 3 | PF | 件数と、試した設定の数に見合うか | 実力ゼロを100本試した最良は、50件でPF2.30(入門07) |
| 4 | 勝率 | 損益分岐の勝率を上回っているか | 勝率74.6%の型の損益分岐は78.75%(入門15) |
| 5 | 損切りの有無 | 負けを確定させる仕組みがあるか | ナンピン型は勝率100%のまま、3年以内に52%が強制決済(入門08) |
| 6 | 最大DD | 何倍まで覚悟してロットを決めるか | 続く100件で50%がバックテストを超え、15〜16%が2倍を超える(入門12) |
| 7 | コストとテスト条件 | スプレッド・手数料がいくらで計算されたか | テスターの実効0.34pipに対し、実測の中央値は1.9pip(検証手法ノート) |
| 8 | フォワード | 公開後の成績が何件あるか | 100件のフォワードでも、実力ゼロの18%はプラス(入門26) |
順番には理由があります。1と2はほかの数字の土台で、ここが薄いとPFも勝率も偶然で作れます。3〜6は成績そのもの。7と8は、その成績が本番の口座でも同じように出るかに関わります。
ページに数字が載っていないことや、数字が良いことは、それだけでは何も示しません。ここに書くのは「何を確かめるか」と「なぜそれを確かめるか」です。 特定のEAや販売サイトの良し悪しは扱いません。
02土台を確かめる — 取引数と期間
1. 取引数:すべての数字の分母
PFが1.8でも、勝率が80%でも、最初に探すのは「総取引数」です。バックテストとフォワードを分けて、それぞれ何件かを確かめます。
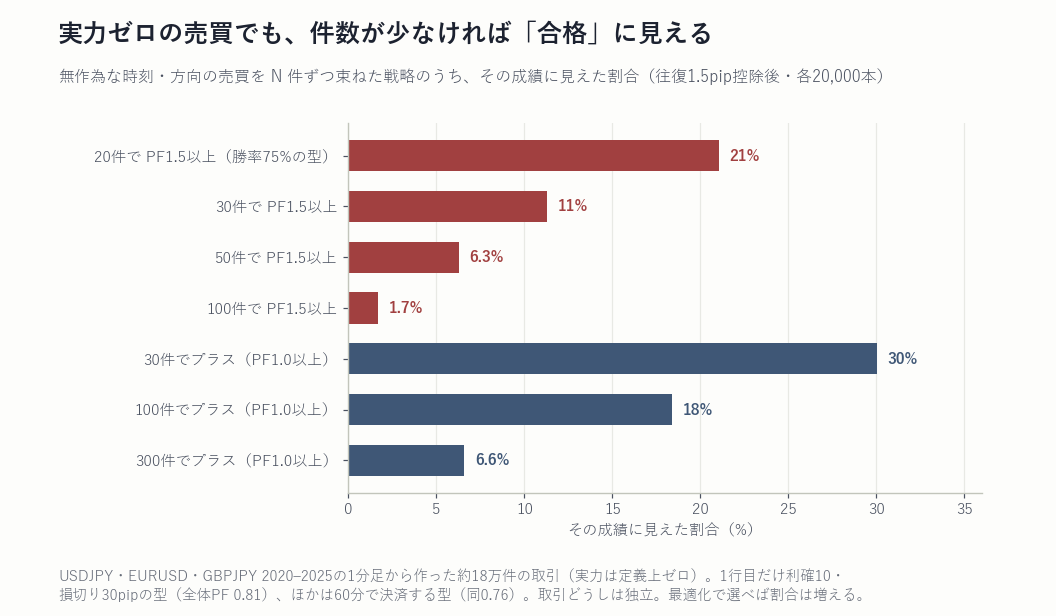
入門記事07の測定では、実力ゼロの売買を30件束ねた戦略の11%がPF1.5以上に見えました。50件で6%、100件で1.7%。 100件に届かない成績は、参考値として読みます。手元の件数とPFでこの割合を出すにはプロフィットファクター判定ツールが使えます。
2. 期間:短い記録は、谷をまだ見ていない
次に、成績が何年何月から何年何月までのものかを見ます。確かめるのは長さと中身の2点です。
- 長さ。最大ドローダウンは、取引を続けるほど深くなります。入門記事12では、100件のバックテストのあと1,000件まで続けると、最大DDは中央値で2.7倍になりました(真のPF1.2の戦略)。短い期間の最大DDは、浅く出ています。
- 中身。一方向に大きく動いた年や、急変のあった時期を含むか。良い年だけを切り取った期間では、弱い局面の成績が分かりません。
期間は取引数と組で読みます。5年分でも取引が40件なら、判断の材料は40件分です。
03成績の数字を読む — PF・勝率・損切りの有無・最大DD
3. PF:高さより、件数と「試した数」
PF(総利益÷総損失)は、1を超えていれば利益が損失を上回っています。定義と目安はプロフィットファクターとはにまとめました。 販売ページのPFで確かめるのは、その値が何件から出たかと、何通りの設定から選ばれたかです。
2つ目はページに書かれないことが多い数字です。入門記事07では、実力ゼロの戦略(50件)を100本作って最良の1本を選ぶと、PFの中央値は2.30でした。 パラメータの最適化は、この「何本も試して選ぶ」操作に近いものです。PFが高いほど安心、とはなりません。 高すぎるPFの読み方はPF2.0以上は疑うべきかで扱っています。
4. 勝率:損益分岐の勝率と比べる
勝率は単独では読めません。平均利益と平均損失(または利確幅と損切り幅)を探し、損益がゼロになる勝率を出して比べます。 利確と損切りだけで決済する型なら、(損切り幅+往復コスト)÷(利確幅+損切り幅)です。
入門記事15では、実力ゼロの売買を利確10pip・損切り30pipで決済すると、勝率は74.6%になりました。この型の損益分岐は78.75%(往復1.5pip・計算値)。届かないので、PFは0.81です。 勝率の高い型は、短い記録で良く見える割合も高く、20件では実力ゼロの21%がPF1.5以上に見えました。
5. 損切りの有無:勝率が100%に近いときに見る
勝率が95%を超えている、月単位で負けがほとんど無い。そういう成績を見たら、負けを確定させる仕組み(損切り)があるかを説明文と取引履歴で確かめます。 逆行するたびに建玉を増やし、戻ったところでまとめて利確するナンピン型は、仕組みとして勝率が高く出ます。
入門記事08の模擬(8通貨ペア・19,584回)では、利確したサイクルの勝率はどの設定でも100%でした。 それでも、買い増しのロットを増やさない最も穏やかな型で、3年以内に52%が強制決済されています(海外の1000倍口座の場合)。強制決済までの中央値は14.2か月。1年分の無敗の記録は、この型では判断材料になりません。
確かめる手がかりは3つあります。同じ向きの建玉が同時に複数あるか。負けている間にロットが増えているか。最大の含み損(有効証拠金のドローダウン)が残高のドローダウンよりずっと深いか。 設定が分かれば、何pipの逆行で口座が止まるかをナンピンEAの破綻幅計算機で計算できます。止まりやすい条件はナンピンEAが破綻する条件にまとめています。
6. 最大ドローダウン:書かれた値は「最悪」ではない
最大DDは、ロットを決める基準になる数字です。ただし載っているのは、その期間にたまたま起きたいちばん深い谷です。
入門記事12では、本物のエッジがある戦略を20,000本作り、100件のバックテストと、続く100件を比べました。 続く100件の最大DDがバックテストを上回ったのは50%。2倍を超えたのは15〜16%でした。実力が同じでも、半分は載っている最大DDを超えます。
確かめる点は2つ。その最大DDが残高ベースか、含み損を含む有効証拠金ベースか。そして、ロットが固定か、資金に応じて増える設定か。条件が違うと、同じ「最大DD 15%」でも意味が変わります。 自分の資金で何倍まで見込むかは最大ドローダウン予測ツールで計算できます。純益を最大DDで割った指標の読み方はリカバリーファクターの目安へ。
04成績の外側を確かめる — コストとフォワード
7. コストとテスト条件:いくらで計算された成績か
バックテストの成績は、設定したスプレッドと手数料で計算されています。探すのは、スプレッドの設定値(固定か変動か)、手数料の有無、テストの方式、使った業者とデータの期間です。
コストの影響は小さくありません。入門記事07の実力ゼロの売買は、コストなしの全体PFが1.00、往復1.5pipを引くと0.76でした。 そして、テスターが実際のコストを再現しているとは限りません。当研究所の事例では、MT5のテスターが課していた実効スプレッドは0.34pip。同じ時刻の実測は中央値1.9pipで、約6分の1しか計上されていませんでした(テスターは週明けスプレッドを再現しない)。
1回の利益が数pipのEA、週明けや指標の時刻に取引するEAほど、ここで結果が変わります。スプレッドとスリッページの基本は入門記事05、レポートの各欄の読み方はMT5レポートの見方、テスト方式の違いは全ティックと1分足OHLCの違いで説明しています。
8. フォワード:期間ではなく件数で読む
最後がフォワード(公開後の運用成績)です。作った人がまだ見ていない相場での結果なので、合わせ込みの分が入りません。8項目のうち、いちばん重みのある数字です。 ただし、確かめ方は1と同じ。何か月かではなく、何件かを見ます。
入門記事26で示したとおり、100件のフォワードでも実力ゼロの売買の18%はプラスで終わります。30件なら30%、300件で6.6%。 あわせて、デモ口座か実口座か、バックテストと同じ設定・同じロットか、途中で止めたり設定を変えたりしていないかを確かめます。バックテストとの差をどこまで偶然とみなせるかも、同じ記事に表があります。
05ページに無い数字は、自分で数え直す
8項目のうち、販売ページだけでは確かめられないものがあります。試した設定の数、損切りの有無、コストへの耐性です。レポートのファイルや取引履歴が手に入るなら、数え直せます。
- レポートを取引1件ずつに戻す。MT5 のテスターレポートや口座の取引履歴をバックテスト診断ツールに入れると、取引数・PF・最大DDを約定の表から数え直します。ファイルはブラウザの中だけで読みます。
- 大勝ちを外してみる。上位の数件を外したPFが1を割るなら、成績は少数の取引に頼っています。
- コストを足してみる。全取引にあと何pipのコストがかかると損益がゼロになるか。1pipに届かない戦略は、本番の約定で消えやすくなります。
- 建玉の重なりを見る。同じ向きの玉を重ねていないか、負けている間にロットを増やしていないか。5の確認が機械的にできます。
8項目をすべて通っても、そのEAに実力があることの証明にはなりません。分かるのは「よくある崩れ方の印が、数字の中に見当たらない」ことまでです。 EAの成績に限らず、よく言われる説がデータで支持されるかどうかは通説の判定一覧で29件を確かめられます。
06この記事の限界
- 新しい測定はしていません。各項目の数字は公開済みの実測の引用で、条件はそれぞれの記事に書いてあります。
- 取引数・PF・最大DD・フォワードの数字は、無作為に作った売買で、取引どうしが独立な場合の値です。実際のEAは負けが固まりやすく、偶然の幅はこれより広くなります。件数の目安は多めに見てください。
- 実際に販売されているEAの成績を集めた統計ではありません。「販売ページのEAの何割が良い・悪い」とは、この記事からは言えません。
- テスターのスプレッドの事例は、1つの業者・1つのテスト方式・週明けの1時刻での実測です。別の条件では差の大きさが変わります。
- ナンピンの数字は、平均建値から10pipで全決済する1つの骨格の模擬です。損切りを入れた型は含みません。
約150件の検証で、生き残ったエッジと棄却したエッジを分けたものは何だったか。成績の数字を見る前に立てる六つの問いをまとめた巻です。
Kindleで読む →数字の出どころ: この記事のための新しい測定はしていません。各項目の数字は公開済みの実測からの引用です。/ 取引数・PF・フォワード=MEAS-2026-001(USDJPY・EURUSD・GBPJPY 2020〜2025年の1分足、無作為な時刻・方向の売買 約18万件、60分で決済、往復1.5pip控除後、取引数ごとに20,000本。最良のPFは2,000回反復の中央値)/ 勝率=同じ測定の利確10・損切り30pipの型(約18万件・往復1.5pip控除後)。損益分岐の勝率は計算値/ 期間・最大DD=MEAS-2026-006(同じ取引に一定のpipを足して全体のPFを1.2・1.5に合わせた戦略、各20,000本)/ 損切りの形=MEAS-2026-002(8通貨ペア・72設定・19,584回のナンピン模擬。初期資金100万円、海外型は1,000倍・証拠金維持率20%で強制決済)/ コスト=IC Markets の MT5 テスター(1分足OHLCモデル)の306取引から逆算した実効スプレッドと、Dukascopy の BID/ASK 1分足(2022〜2025年)の実測。 MEAS-2026-001・006 の値は、取引どうしが独立な場合のものです。掲載した数値はすべてヒストリカルデータ上の計算値であり、フォワードテスト・実口座運用の結果ではありません。 特定のEA・販売サイト・取引業者を評価・推奨・批判するものではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。