01設定ごとのロスカット幅
ナンピンEAが止まる条件は、「最初の建値から何pip逆行したら、証拠金維持率がロスカットの水準を割るか」という1つの数字で表せます。 決めるのは4つ。ナンピン幅、最大本数、ロット倍率、口座のレバレッジです。まず、その組み合わせごとの幅を並べます。
ドル円150円の買い、資金100万円、最初0.1ロット、建てるたびのコスト1pip。価格は一度も戻らずに下げ続けるとします。国内25倍の口座は維持率100%、海外1000倍の口座は維持率20%でロスカット。カッコ内は、証拠金が足りて実際に建てられた本数です。
| ナンピン幅・本数 | 等量 | 1.5倍 | 2倍 |
|---|---|---|---|
| 20pip・最大5本 | 1,499pip(5本) | 233pip(5本) | 116pip(4本) |
| 20pip・最大10本 | 509pip(10本) | 233pip(5本) | 116pip(4本) |
| 20pip・最大20本 | 300pip(13本) | 233pip(5本) | 116pip(4本) |
| 50pip・最大5本 | 1,562pip(5本) | 319pip(5本) | 187pip(4本) |
| 50pip・最大10本 | 650pip(10本) | 319pip(5本) | 187pip(4本) |
| 50pip・最大20本 | 581pip(11本) | 319pip(5本) | 187pip(4本) |
| ナンピン幅・本数 | 等量 | 1.5倍 | 2倍 |
|---|---|---|---|
| 20pip・最大5本 | 2,037pip(5本) | 821pip(5本) | 382pip(5本) |
| 20pip・最大10本 | 1,086pip(10本) | 229pip(10本) | 156pip(8本) |
| 20pip・最大20本 | 686pip(20本) | 218pip(11本) | 156pip(8本) |
| 50pip・最大5本 | 2,097pip(5本) | 903pip(5本) | 477pip(5本) |
| 50pip・最大10本 | 1,221pip(10本) | 443pip(9本) | 328pip(7本) |
| 50pip・最大20本 | 971pip(20本) | 443pip(9本) | 328pip(7本) |
いちばん広いのは「50pip・最大5本・等量」で、国内25倍が1,562pip、海外1000倍が2,097pip。 いちばん狭いのは国内25倍の2倍マーチンで、幅20pipなら116pipです。同じ「ナンピンEA」でも、止まるまでの距離は10倍以上違います。
売りの場合、海外1000倍はほぼ同じ幅です。国内25倍は、レートが上がると必要証拠金も増えるので、1割弱狭くなります(20pip・10本・等量で470pip)。
02その逆行は、過去にどれだけ起きたか
幅が分かったら、次はその逆行がどれくらい珍しいかです。ドル円の2020〜2025年で、平日のすべての日を開始日にして、建値から30日以内・1年以内に逆方向へ最も進んだ距離を測ってあります。 表1・表2の「20pip・最大10本」の行を、その分布に当てました。
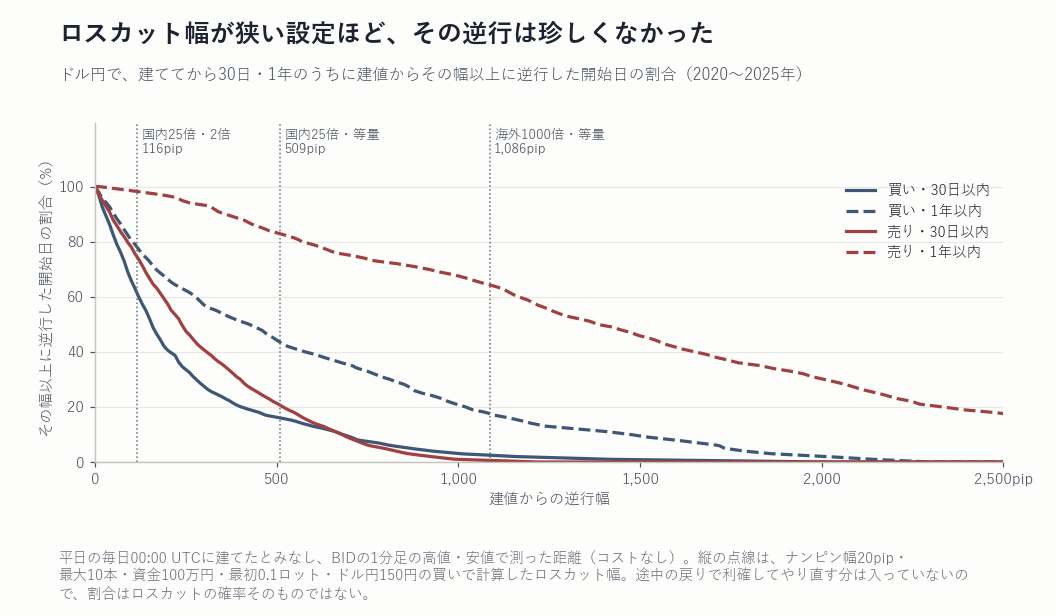
| 口座・倍率 | 買いの 幅 | 30日 以内 | 1年 以内 | 売りの 幅 | 30日 以内 | 1年 以内 |
|---|---|---|---|---|---|---|
| 国内25倍・等量 | 509pip | 16% | 43% | 470pip | 24% | 84% |
| 国内25倍・1.5倍 | 233pip | 36% | 63% | 215pip | 54% | 96% |
| 国内25倍・2倍 | 116pip | 62% | 78% | 107pip | 76% | 98% |
| 海外1000倍・等量 | 1,086pip | 2.5% | 18% | 1,086pip | 0.6% | 64% |
| 海外1000倍・1.5倍 | 229pip | 37% | 64% | 229pip | 52% | 96% |
| 海外1000倍・2倍 | 156pip | 50% | 72% | 156pip | 66% | 98% |
国内25倍・等量の509pipは、買いなら30日以内に16%、1年以内に43%の開始日で届いていました。 2倍マーチンの116pipは、30日以内で62%。ひと月のうちに届くほうが普通の距離です。
海外1000倍・等量の1,086pipは、30日以内では2.5%とまれです。ただし1年以内に延ばすと、買いで18%、売りでは64%になります。 この期間のドル円は円安が長く続いたので、売りの逆行が特に大きく出ています。
この割合は、ロスカットの確率そのものではありません。実際のナンピンは途中の戻りで利確し、新しい建値からやり直します。やり直せば逆行の起点が動くので、止まりにくくなる場合も、止まりやすくなる場合もあります。 そこまで含めた結果が次の節です。
03実際に走らせると、何割が止まったか
同じ18通りの設定を、8通貨ペアの実際の値動きの上で、利確とやり直しを含めて走らせた結果があります。合計19,584回の測り方はナンピンEAの寿命を測った記事に書きました。ここでは条件ごとに分けて読みます。
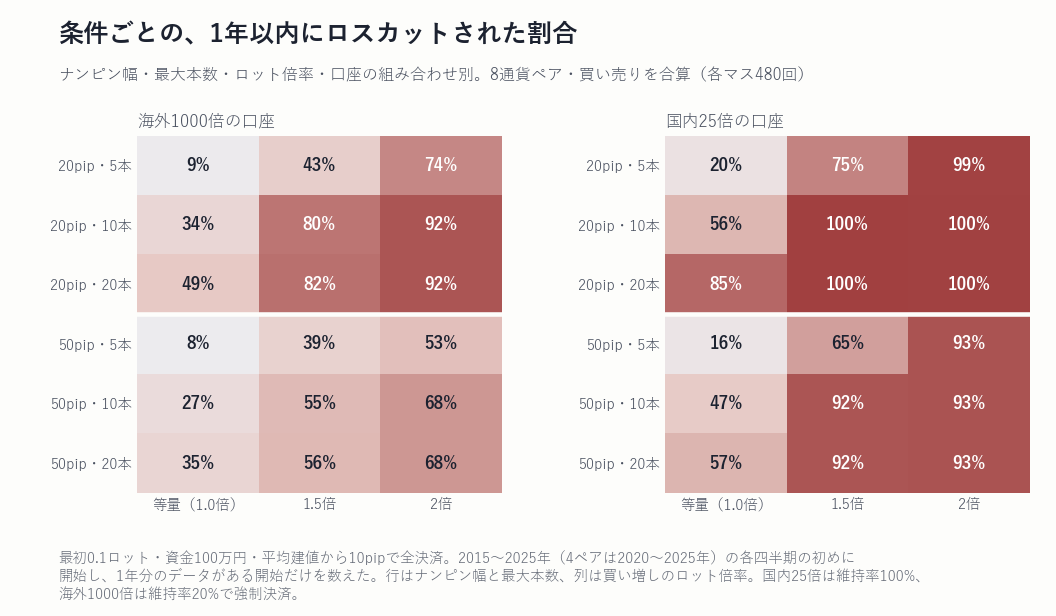
| ナンピン幅・本数 | 海外 等量 | 海外 1.5倍 | 海外 2倍 | 国内 等量 | 国内 1.5倍 | 国内 2倍 |
|---|---|---|---|---|---|---|
| 20pip・最大5本 | 33% | 70% | 88% | 44% | 89% | 100% |
| 20pip・最大10本 | 60% | 91% | 95% | 76% | 100% | 100% |
| 20pip・最大20本 | 70% | 93% | 95% | 93% | 100% | 100% |
| 50pip・最大5本 | 33% | 66% | 74% | 41% | 84% | 97% |
| 50pip・最大10本 | 55% | 72% | 86% | 70% | 99% | 100% |
| 50pip・最大20本 | 59% | 75% | 86% | 76% | 99% | 100% |
18通り×2口座の中で、1年以内のロスカットが最も少なかったのは「海外1000倍・50pip・最大5本・等量」の8%でした。その設定でも、3年以内では33%が止まっています。 測った範囲に、3年以内のロスカットが3割を下回る設定はありませんでした。
044つの設定は、それぞれどう効くか
ナンピン幅:広げても、ロスカット幅はあまり広がらない
幅を20pipから50pipへ2.5倍にしても、等量・最大10本のロスカット幅は国内25倍で509→650pip、海外1000倍で1,086→1,221pip。伸びは1.1〜1.3倍です。 実測のロスカット率(1年以内・等量)は、海外1000倍で31%→23%、国内25倍で54%→40%。下がりますが、半分にはなりません。
最大本数:増やすほど、狭くなる
「本数を増やせば粘れる」は逆でした。国内25倍・幅20pip・等量のロスカット幅は、最大5本で1,499pip、10本で509pip、20本で300pip。 20本の設定は、13本目を建てたところで証拠金が尽き、14本目は通りません。実測の1年以内のロスカット率も20%→56%→85%と上がっています。 本数を増やすことは、逆行の途中で持つロットを増やすことだからです。
ロット倍率:いちばん強く効く
幅20pip・最大10本のまま倍率だけ上げると、国内25倍のロスカット幅は509→233→116pip。1年以内のロスカット率は海外1000倍で34%→80%→92%です。 倍率による違いはナンピンとマーチンの違いで詳しく比べました。
レバレッジ:止まる早さと、残る資金が入れ替わる
等量なら、海外1000倍は国内25倍の約2倍の逆行に耐えます(1,086pipと509pip)。その代わり、ロスカットの時点で残る資金は計算上0.3%。国内25倍は58%が残ります。 実測でも、ロスカット時の残り資金の中央値は国内25倍が52%、海外1000倍が0.04%でした(入門記事08の表1)。 これは2種類の口座の条件で測った事実で、どちらが良いかの話ではありません。早く止まって半分残るか、長く耐えてほぼ全額を失うかの違いです。
2倍マーチンでは、この差も小さくなります。国内25倍が116pip、海外1000倍が156pip。ロットの増え方が速すぎて、レバレッジを上げても建てられる本数が4本から8本に増えるだけです。
05自分の設定で確かめる手順
- 4つの設定と、資金・最初のロットを書き出す。表1・表2は資金100万円に0.1ロットの場合です。資金が半分なら、同じロットでのロスカット幅は表より狭くなります。
- ロスカット幅を計算する。ナンピンEAの破綻幅計算機に通貨ペアと設定を入れると、逆行幅・そのとき残る資金・建てられる本数が出ます。計算はブラウザの中だけで行われます。
- その幅を、過去の逆行と並べる。計算機は8通貨ペアについて、1週間・1か月・3か月・1年以内にその幅以上の逆行が起きた開始日の割合を表示します。1か月以内の最大の逆行より狭い幅なら、その時期に動かしていれば止まっています。
- バックテストの期間に、その逆行が入っているかを見る。販売ページのバックテストが大きな逆行の時期を含まなければ、ロスカットが1回もないのは当然です。期間と通貨ペアを確かめます。
仕組みそのものはナンピンEAとはに、「勝率が高いから安全」という通説の判定は通説の判定一覧にあります。 逆方向の建玉を足して含み損を止める「両建て」については、FXの両建ては意味があるのかで扱いました。
06この記事の限界
- 表1・表2は、ドル円150円・資金100万円・最初0.1ロットという1つの前提での計算値です。レート、資金、ロット、通貨ペアが違えば幅は変わります。
- 計算は「一度も戻らない逆行」という最悪の道筋です。スワップ、急変時のスプレッドの広がり、約定の滑り、週明けの窓は入っていません。実際のロスカットは、これより浅い逆行で起きることがあります。
- 表3の割合はドル円の2020〜2025年だけで、円安が一方向に進んだ時期です。別の期間や通貨ペアでは変わります。2008年のような急変は含みません。
- ロスカット率は、ナンピン幅2通り・本数3通り・倍率3通りの18設定で、「平均建値から10pipで全決済」という1つの骨格を測ったものです。損切りを持つ型や両建てを使う型は含みません。
- 1マスあたりの回数は480回(3年は352回)で、8通貨ペアと買い・売りを合算しています。通貨ペアと方向で割合は大きく変わります。
- ロスカットの水準(国内100%・海外20%)は測定の条件として置いた値で、実際の水準は業者ごとに違います。
「資金管理さえ正しければ勝てる」という考えを、ロット・破産確率・ドローダウンの実測で一つずつ確かめた巻です。ナンピンの設定をどう変えても残る問題も扱っています。
Kindleで読む →測定条件: ロスカットまでの逆行幅=計算値。資金100万円・最初0.1ロット(1ロット=10万通貨)・ドル円150円・建てるたびのコスト1pip。価格が一度も戻らずに逆行したとして0.1pip刻みで口座を追い、 証拠金維持率(有効証拠金÷必要証拠金)が国内25倍は100%、海外1000倍は20%に下がった幅。余剰証拠金が足りない追加注文は通らない。ロットは「直前×倍率」を0.01ロットに丸める(破綻幅計算機と同じ式)/ 過去の逆行=研究ID MEAS-2026-003。USDJPY 2020〜2025年の平日すべてを開始日とし、00:00 UTC の建値から30日・365日以内に逆方向へ最も進んだ距離(BIDの1分足の高値・安値、コストなし)。割合は1%刻みの分位点を線形補間した値/ ロスカット率=研究ID MEAS-2026-002。8通貨ペア(2015〜2025年、4ペアは2020〜2025年)の1分足で、各四半期の最初の月曜に開始。平均建値から10pip有利で全決済。時刻別の実測スプレッド中央値+往復手数料1.0pip、スワップを毎日計上。 「1年以内」「3年以内」は、それぞれ1年分・3年分のデータがある開始だけを分母にした割合(1マスあたり480回・352回)。/ ロスカット時の残り資金の中央値(実測)は入門記事08から引用。 掲載した数値はすべてヒストリカルデータ上の計算値であり、フォワードテスト・実口座運用の結果ではありません。特定のEAや売買手法、口座の種類を評価・推奨するものではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。