0130件以下なら疑う。200件以上なら、別の点を疑う
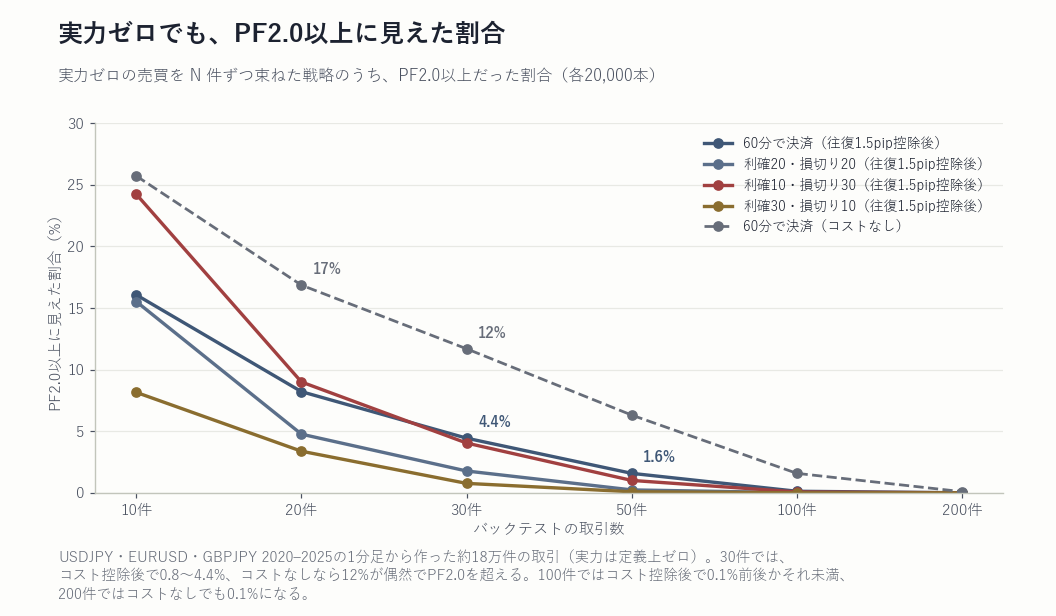
PF2.0は「負けた金額の2倍勝った」という意味です。これが実力かどうかを見るために、実力が確実にゼロの売買がどれだけの割合で2.0以上に見えるかを数えました。 ドル円・ユーロドル・ポンド円の2020〜2025年の1分足で、無作為な時刻に無作為な方向で建てた売買です。これを N 件ずつ束ねて1本の戦略とみなし、取引数ごとに20,000本作っています。
| 取引数 | 60分で 決済 | 利確20・ 損切り20 | 利確10・ 損切り30 | 利確30・ 損切り10 | 60分で決済 (コストなし) |
|---|---|---|---|---|---|
| 10件 | 16.1% | 15.5% | 24.2% | 8.2% | 25.7% |
| 20件 | 8.2% | 4.8% | 9.0% | 3.4% | 16.9% |
| 30件 | 4.4% | 1.8% | 4.0% | 0.8% | 11.7% |
| 50件 | 1.6% | 0.2% | 1.0% | 0.1% | 6.3% |
| 100件 | 0.1% | 0.05%未満 | 0.1% | 0% | 1.6% |
| 200件 | 0% | 0% | 0% | 0% | 0.1% |
コストを引いたあとでも、10件なら8〜24%、20件なら3〜9%が2.0以上に見えました。10件のPF2.0は、6本に1本前後が中身のない売買から出ます(60分で決済する型で16%)。 50件で1.6%以下、100件では0.1%前後かそれ未満。200件になると、4つの型のどれでも20,000本のうち1本も2.0に届きませんでした。
右端の列は、コストを引いていない場合です。30件で12%、100件でも1.6%が2.0以上に見えます。 コストが軽く計上されたバックテストでは、偶然のPF2.0が出やすくなります。コストでPFがどれだけ動くかはプロフィットファクターの計算方法に実測を載せました。
1本だけ試した戦略で、取引が200件以上あり、コストも引いてある。その条件でのPF2.0以上は、偶然だけでは説明できません。 逆に言うと、この3つの条件のどれかが欠けたPF2.0は、高すぎると疑う理由があります。次の節から、欠けやすい順に見ていきます。
02何通りも試して選んだPFは、200件でも足りないことがある
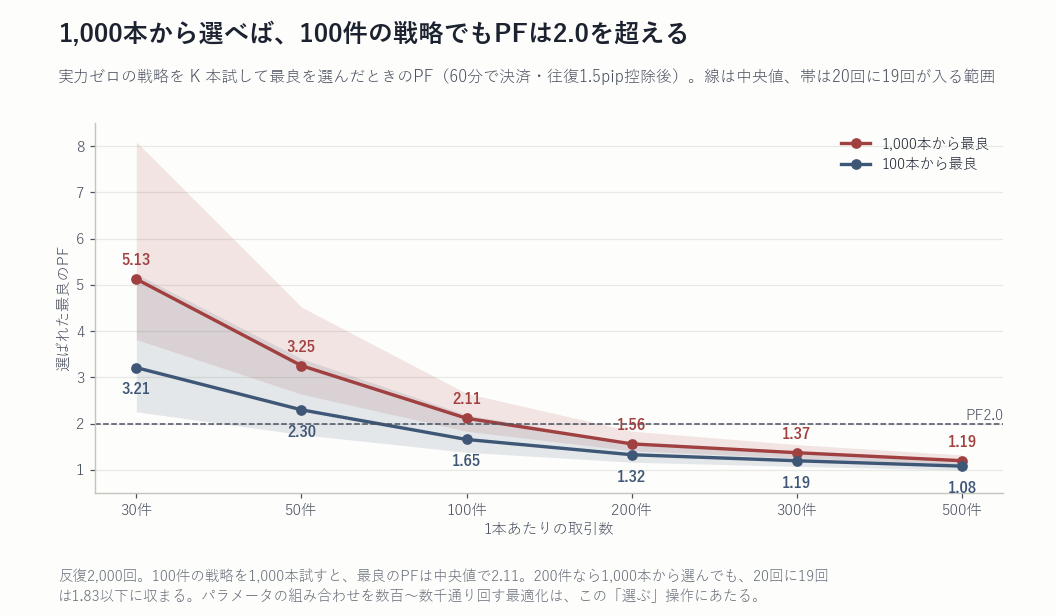
表1は、戦略を1本だけ作った場合の割合でした。EAの最適化では、パラメータの組み合わせを何百、何千と回して、成績の良いものを残します。 そこで、実力ゼロの戦略を100本または1,000本作り、その中でいちばんPFが高かった1本を取り出す操作を2,000回くり返しました。
| 1本あたりの 取引数 | 100本から最良 中央値 | 範囲 | 1,000本から最良 中央値 | 範囲 |
|---|---|---|---|---|
| 30件 | 3.21 | 2.25〜5.23 | 5.13 | 3.82〜8.09 |
| 50件 | 2.30 | 1.76〜3.40 | 3.25 | 2.63〜4.52 |
| 100件 | 1.65 | 1.38〜2.19 | 2.11 | 1.83〜2.65 |
| 200件 | 1.32 | 1.16〜1.59 | 1.56 | 1.41〜1.83 |
| 300件 | 1.19 | 1.07〜1.40 | 1.37 | 1.26〜1.54 |
| 500件 | 1.08 | 0.99〜1.21 | 1.19 | 1.12〜1.32 |
50件の戦略を100本試すと、最良のPFは中央値で2.30。100件の戦略でも、1,000本から選べば2.11です。どれも、相場を何も読んでいない売買から出た数字です。 100本から選ぶ場合も、100件では20回に1回が2.19を超えました。
200件まで増やすと、1,000本から選んでも中央値は1.56。20回に19回は1.83以下に収まり、ここでようやく2.0を下回ります(4つの決済の型で最も高い値)。 ただしこれはコストを引いた場合で、コストを引かずに1,000本から選ぶと、200件でも中央値は2.08でした。
販売ページやレポートには、採用された1本の成績だけが載ります。その裏で何通り試したかは、たいてい書かれていません。 手元の数字で確かめるなら、取引数・PF・試した数を入れるPF判定ツールが同じデータで計算します。
03本物の戦略でも、2.0という表示は実力より高く出ている
ここまでは実力ゼロの話でした。では、本当に優位のある戦略が2.0に見えるのはどんなときでしょうか。 全取引に一定のpipを足して、全体のPF(真のPF)がちょうど1.2と1.5になる戦略を作り、同じように N 件ずつ束ねて観測しました。
| 取引数 | 真のPF1.2 中央値 | 75%点 | 95%点 | 真のPF1.5 中央値 | 75%点 | 95%点 |
|---|---|---|---|---|---|---|
| 30件 | 1.22 | 1.80 | 3.26 | 1.55 | 2.31 | 4.29 |
| 50件 | 1.21 | 1.65 | 2.62 | 1.52 | 2.07 | 3.31 |
| 100件 | 1.20 | 1.50 | 2.04 | 1.51 | 1.89 | 2.63 |
| 200件 | 1.20 | 1.40 | 1.76 | 1.51 | 1.76 | 2.23 |
| 300件 | 1.20 | 1.36 | 1.63 | 1.51 | 1.70 | 2.06 |
| 500件 | 1.20 | 1.32 | 1.53 | 1.51 | 1.66 | 1.91 |
| 1,000件 | 1.20 | 1.29 | 1.42 | 1.50 | 1.61 | 1.78 |
真のPFが1.5の戦略は、30件なら4本に1本が2.31以上、50件でも4本に1本が2.07以上に見えます。真のPFが1.2しかない戦略も、100件では20本に1本が2.04を超えました。 つまり100件以下で見えたPF2.0の中身は、真の値が1.2〜1.5の戦略であることが珍しくありません。
取引が増えると、この上振れは縮みます。真のPFが1.5の戦略が2.0以上に見える割合は、500件で20本に1本を下回り(95%点が1.91)、1,000件では95%点が1.78でした。 1,000件で表示がPF2.0以上なら、真の値も1.5より上にある可能性が高くなります。件数が、表示と実力の差を埋めていきます。
04取引が多いのにPF2.0以上のとき、確かめる順番
200件、500件と取引があってPFが2.0を超えている。偶然の線は薄いので、残るのは「本物」か「数え方の問題」です。当研究所の検証で、後者だった例を多い順に並べます。
- コストが軽い。スプレッドが実際より狭い、手数料が入っていない。Python の検証でPF4.5や4.9と出た戦略が、MT5 の約定条件で崩れた記録があります(入門記事07の06節)。MT5 のテスターが週明けのスプレッドを約6分の1しか計上していなかった例もありました(記録)。
- 負けを確定していない。損切りを置かないナンピン型は、利確で閉じた取引だけが積み上がり、PFも勝率も高く出ます。損失は含み損のまま残り、最後の1回にまとめて来ます(入門記事08)。残高ではなく有効証拠金の最大ドローダウンを見ます。
- 選んだ期間・選んだ設定である。最適化に使った期間の成績だけが載っている場合です。探索した期間のPF1.53が、確認用の期間で1.05、期間外で1.02になった記録があります(入門記事07の06節)。使っていない期間の成績と、フォワードテストの有無を確かめます。
- 金額のPFである。複利やロットの増減があると、ロットの大きかった時期の取引がPFを決めます。pipで合計し直したPFと比べます。
MT5 のレポートが手元にあれば、バックテスト診断ツールに読み込ませると、取引数・PF・最大ドローダウンを約定の表から数え直せます。 販売ページの成績を読むときの点検は販売ページの成績で確認する点に、PFの一般的な目安はプロフィットファクターとは(目安と見方)にまとめました。
高いPFそのものが悪いわけではありません。4つを確かめて残ったPF2.0は、珍しいぶん価値があります。 「PFが高ければ優秀」という読み方を実測と比べた結果は、通説の判定一覧にも載せています。
05この記事の限界
- 無作為に建てた取引は、互いにほぼ独立です。実際の戦略は似た局面に取引が固まりやすく、同じ件数でも偶然の振れは大きくなります。表1・表2の割合は、控えめに見た値です。
- 「200件で0%」は、20,000本のうち0本という意味です。0.005%より小さい確率までは、この本数では測れません。
- 表2と表3は、60分で決済する型の値です。利確・損切りの置き方が違うと数字は変わります(表1の4つの型の差が目安になります)。
- 真のPFが1.2・1.5の戦略は、全取引に同じpipを足して作りました。勝ちと負けの大きさの比が違う戦略では、同じPFでもばらつき方が変わります。
- コストは一定(往復1.5pip)で引いています。スプレッドの広がりやスリッページは含みません。
バックテストで良く見えたロジックが、なぜ実戦で崩れるのか。研究所の検証記録から、数字が良く見える仕組みを平易に解説した第1巻です。
Kindleで読む →測定条件: 研究ID=MEAS-2026-001(測定のみ)/USDJPY・EURUSD・GBPJPY 2020〜2025年の1分足、無作為な時刻と無作為な方向で建てた取引を決済の型ごとに約18万件(乱数シード固定)/ 決済の型=60分で決済、利確20・損切り20pip、利確10・損切り30pip、利確30・損切り10pip(利確・損切り型は最長24時間。同じ1分で両方に触れたら損切り優先)/ コスト=なし・往復1.5pip を全取引から控除/「PF2.0以上に見えた割合」=取引を N 件ずつ復元抽出して束ねた戦略20,000本のうちの割合/ 「K本から最良」=N 件の戦略を K 本作って最良のPFを取る操作を2,000回反復した分布/ 「真のPF1.2・1.5」=往復1.5pipを引いたあとの全取引に一定のpipを足し、全体のPFを合わせたもの。 取引どうしが独立な場合の値です。同じ相場の局面に取引が固まる戦略では、偶然の振れはここに示した値より大きくなります。掲載した数値はすべてヒストリカルデータ上の計算値であり、フォワードテスト・実口座運用の結果ではありません。特定のEAや売買手法を評価・推奨するものではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。