01どのモデルを選ぶか
| 売買の型 | 試行錯誤 | 最終確認 |
|---|---|---|
| 利確・損切りが数pip〜十数pip(スキャルピング) | リアルティック | リアルティック |
| 決まった時刻に建てる(週明け・日付の変わり目・指標) | 1分足OHLC | リアルティック+スプレッドを広げた1本 |
| 足の途中で指値・逆指値・トレーリングが動く | 全ティック | リアルティック |
| 1時間足以上の確定で建て、利確・損切りが数十pip以上 | 1分足OHLC | リアルティック |
| 足の始値でだけ判断し、決済も足の始値 | 始値のみ | リアルティック |
最終確認の列がすべて同じなのは、時間さえかければリアルティックがいちばん実際に近いからです。 速いモデルは、候補を絞るために使います。速いモデルで良かった設定を、そのまま結論にしないことだけ守れば、試行錯誤の段階でどれを使うかは速さで決めてかまいません。
024つのモデルは、足の中をどう埋めるかが違う
チャートの1本の足には、始値・高値・安値・終値の4つしか残っていません。実際の価格はその間を何百回も動いています。 モデルとは、足の中の動きをどこまで細かく再現するかの選択です。
| モデル | 足の中の値動き | EA が動く回数 |
|---|---|---|
| リアルティックに基づいたすべてのティック (Every tick based on real ticks) | 業者のサーバーに記録された実際のティック | 実際のティックの数だけ |
| 全ティック (Every tick) | 1分足の4つの値から、それらしい動きを作る | 作られたティックの数だけ |
| 1分足OHLC (1 minute OHLC) | 1分足の始値・高値・安値・終値だけ | 1分に4回まで |
| 始値のみ (Open prices only) | 再現しない | 新しい足ができたときだけ |
「全ティック」は実際のティックではない
名前から誤解しやすいところです。「全ティック」は、1分足をもとにテスターが作り出した値動きで動きます。 1分の中で高値と安値のどちらに先に届いたか、その間にどう揺れたかは、もとのデータに無いので推定です。 1分より短い時間で勝負が決まる売買(数pipの利確と損切り)では、この推定の部分が成績を決めてしまいます。
「リアルティック」は業者の記録に頼る
「リアルティックに基づいたすべてのティック」は、業者が保存している実際の Bid と Ask を順に流します。値動きもスプレッドも、その業者で実際に配信されたものです。 弱点は2つあります。データが大きく、テストに時間がかかること。そして、業者がティックを保存していない古い期間は、1分足から作ったティックで補われることです。 どこから実際のティックが使われたかは、テスターの操作ログ(Journal)に出ます。長い期間を回したときは、そこを確かめます。
「1分足OHLC」と「始値のみ」は速さのためのモデル
「1分足OHLC」は、1分ごとに4つの値だけで EA を動かします。1時間足の確定で判断する EA なら、判断の材料はほとんど変わらず、計算は大幅に速くなります。 損切りや利確が約定する価格は、1分足の4値の粗さで決まります。
「始値のみ」はさらに粗く、新しい足の始値でしか EA が動きません。足の途中で損切りに届いたかどうかの再現は粗くなります。 足の途中の価格を使う EA をこのモデルで回すと、実際には起きない有利な約定が混ざることがあります。
03スプレッドは、モデルによって出どころが違う
モデルの違いは、値動きの細かさだけではありません。スプレッドをどこから持ってくるかも変わります。
- リアルティック:ティックごとに記録された Bid と Ask の差。スプレッドは時刻によって広がったり縮んだりします。
- 全ティック・1分足OHLC・始値のみ:履歴の足に記録されたスプレッドの値。足ごとに1つの値なので、1分の中での広がりは再現されません。
- 自分で固定値を入れた場合:テスト用の銘柄設定でスプレッドを指定すると、全期間がその値になります。
2つめの「足に記録された値」が、その時刻の実際のスプレッドをどれだけ表しているかは、業者のデータしだいです。 レポートの「ヒストリー品質」は価格データの欠けの少なさを示すもので、スプレッドの記録が実際に近いかどうかは教えてくれません。
04実測:1分足OHLCのテストは、週明けのスプレッドを約6分の1しか引いていなかった
当研究所で実際に起きた例です。週明けの市場再開から60分後に円の通貨ペアを買い、1時間後に決済する規則を、MT5(1分足OHLC・ヒストリー品質100%)と Python の両方で検証しました。 結果は MT5 が PF 2.74、Python が PF 2.48。「テスターのほうが良いのだから問題ない」と判断しかけました。
テスターが実際にいくらのコストを引いたかは、逆算できます。同じ306取引について、テスターの約定の平均は +5.74pip、同じ窓を価格データの上で計算した平均は +6.08pip。 差の0.34pipが、テスターが課したコストです。
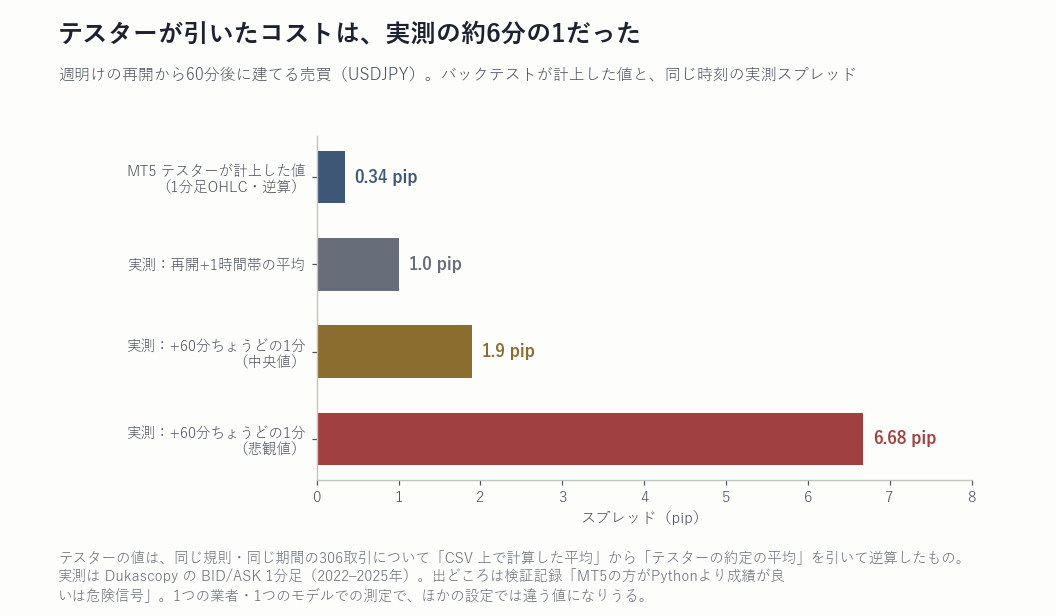
| 測り方 | スプレッド |
|---|---|
| MT5 テスターが計上した値(1分足OHLC・逆算) | 0.34 pip |
| 実測:再開後1時間台の平均 | 1.0 pip |
| 実測:60分後ちょうどの1分・中央値 | 1.9 pip |
| 実測:60分後ちょうどの1分・悲観値 | 6.68 pip |
この規則の方向性そのものは統計的に確かめられましたが、実測のコストを入れると期待値は残りませんでした。 テスターの成績が良かったのは、規則が優れていたからではなく、コストが小さく入っていたからです。 経緯と逆算の手順は検証記録「MT5の方がPythonより成績が良いは危険信号」にあります。
週明けが極端なのには理由があります。同じ記録の実測では、再開直後のスプレッドは平常時の10〜20倍に開き、USDJPY で 16.5pip、GBPJPY で 40.7pip(どちらも95%点)に達しました。 2〜3時間でほぼ下限に戻ります。しかも表3のとおり、1時間の平均(1.0pip)と、約定するその1分(1.9pip)とでは約2倍違います。 時刻を決めて建てる売買は、平均のスプレッドでは評価できません。
測ったのは、1つの業者のデータ・1分足OHLCモデル・週明けという1つの条件です。「リアルティックなら正しく引かれる」ことも、「平常の時間帯でも6分の1になる」ことも、この測定からは言えません。言えるのは、テスターが引いたコストは自分で逆算して確かめられる、ということです。
05スプレッドの前提が、成績をどれだけ動かすか
スプレッドの見積もりが1pip ずれると、すべての取引の損益が1pip ずつ動きます。効き方は、1回の取引の取り分で決まります。
- 1回の平均の取り分が20pip の売買なら、1pip のずれは利益の5%です。
- 1回の平均の取り分が2pip の売買なら、1pip のずれで利益は半分になります。
- 上の実測例では、ずれは中央値で約1.6pip(1.9−0.34)、悲観値で約6.3pip(6.68−0.34)でした。
つまり、取引回数が多く、1回の取り分が小さい EA ほど、モデルとスプレッドの設定に成績を左右されます。 自分の EA の「1回の取り分」は、レポートの期待利得を pip に直せば分かります(入門24:レポートの見方)。 保存したレポートをバックテスト診断ツールに入れると、「すべての取引にあと何pip のコストがかかると損益がゼロになるか」と、週明け直後・日付の変わり目に建てた取引の割合が出ます。
06モデルを変えて回し、差を読む
どのモデルが「正しい」かを考えるより、条件を変えて回し、成績がどれだけ動くかを見るほうが確実です。
- 速いモデルで候補を絞る。1分足OHLC か始値のみで、パラメータの当たりをつけます。この段階の数字は記録しても結論にしません。
- 同じ設定をリアルティックで回す。PF・取引数・最大ドローダウンを並べます。取引数が大きく違えば、足の中の値動きで約定が変わっています。速いモデルの結果は捨てます。
- スプレッドを広げた1本を足す。テスト用の銘柄設定で、スプレッドを記録値より広い固定値にして回します。建てる時刻が決まっている EA なら、その時刻の実際のスプレッドを業者の画面で見て、それ以上の値を入れます。
- 3本の差を読む。どれでもほぼ同じ成績なら、その EA はモデルとコストの前提に頼っていません。リアルティックやスプレッド拡大で利益が消えるなら、最初の成績は設定が作った数字です。
テストの回し方そのものは入門23(バックテストのやり方)に、手順の順で書きました。 「MT5 のバックテストのほうが成績が良いなら安心できる」という見方がなぜ危ういかは、FXの通説の判定一覧でも取り上げています。 コストを引いたあとの PF をどう読むかは入門02(プロフィットファクターとは・目安)、テスターでは再現できない部分を確かめる次の段階は入門26(フォワードテストの見方)です。
07この記事の限界
- 実測は、1つの業者のデータ・1分足OHLCモデル・USDJPY・週明けの再開60分後という1例です。全ティックとリアルティックでテスターがいくら引くかは測っていません。
- 実測スプレッドは Dukascopy(ECN系)の2022〜2025年の記録で、テストに使った業者とは別の配信元です。業者によってスプレッドの水準は違います。
- モデルの仕組みは、MT5 の一般に知られた仕様の範囲で説明しました。ティックの作り方や、足に記録されるスプレッドの決め方の細部は確かめていません。
- 表1の選び方は目安です。EA の作り(どの価格を見て、いつ注文を出すか)によって、適したモデルは変わります。
- リアルティックでも、約定の遅れ・拒否・大きなスリッページは再現されません。テスターでいちばん実際に近い、というだけです。
エッジがあっても、約定する瞬間のコストで消えることがあります。いつ・どこで注文を出すかという執行の設計を、研究所の実測から解説した巻です。
Kindleで読む →前提と確認した範囲: 新しい測定は行っていません。数値はすべて公開済みの検証記録(archive-mt5-tester-spread)からの引用です。 その測定条件=USDJPY・H1・2020〜2025年・306取引/MT5 テスターは IC Markets のデータ・1分足OHLCモデル・ヒストリー品質100%/実測スプレッドは Dukascopy の BID/ASK 1分足・2022〜2025年。 テスターのコスト0.34pip は、同じ窓を CSV 上で計算した平均(+6.08pip)からテスターの約定の平均(+5.74pip)を引いた逆算値です。 全ティック・リアルティックのモデルでのスプレッドは、当研究所では測っていません。 モデルの仕組みの説明は、MT5 の一般に知られた仕様の範囲で書いています。ビルドによって表記や細部が変わることがあります。 業者名は測定条件として記したもので、推奨ではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。