01プロフィットファクターとは
プロフィットファクター(Profit Factor、略して PF)は、勝った取引の利益の合計を、負けた取引の損失の合計で割った値です。
PF = 総利益 ÷ 総損失(総損失は絶対値)
総利益が150万円、総損失が100万円なら PF は1.5。損失1円に対して1.5円の利益を得た、という意味になります。 PF 1.0 は損益ゼロ、1.0未満は損失のほうが大きい状態です。MT5 のバックテストのレポートでは「プロフィットファクター」の欄にそのまま出ます。 手計算のしかたとコストの入れ方はプロフィットファクターの計算方法にまとめました。
02プロフィットファクターの目安
当研究所がバックテストを読むときの区分は次のとおりです。合否の線ではなく、読み始めるときの目安として使っています。
| PF | 読み方 |
|---|---|
| 1.0未満 | 損失が利益より大きい。 |
| 1.0〜1.3 | 利益は出ているが、スプレッドやスリッページの見積もりが少し甘いだけで消える幅。 |
| 1.3〜1.5 | 検討を続けられる水準。コストの前提と取引数を確かめる。 |
| 1.5〜2.0 | 良好。別の期間でも同じ水準が出るかを確かめる。 |
| 2.0以上 | まず取引数を確かめる。少ない取引数では偶然で出やすい(PF2.0以上は疑うべきか)。 |
この表には前提が2つあります。取引数が十分にあることと、コストを引いた後の数字であることです。 どちらかが欠けると、同じ「PF1.5」でも意味が変わります。以下では、取引数がどれだけ効くかを実測で示します。
03少ない取引数では、実力ゼロでも目安を超える
ドル円・ユーロドル・ポンド円の2020〜2025年の1分足で、無作為な時刻に、無作為な方向で建てて60分後に決済する売買を約18万件作りました。相場を何も読んでいないので、実力は定義上ゼロです。 往復1.5pipのコストを引くと、全体の PF は0.76でした。
この18万件から N 件ずつ取り出して「N 件のバックテスト」を20,000本作り、PF が目安を超えた本数を数えました。
| 取引数 | PF1.3以上 | PF1.5以上 | PF2.0以上 |
|---|---|---|---|
| 10件 | 28% | 24% | 16% |
| 20件 | 22% | 16% | 8.2% |
| 30件 | 17% | 11% | 4.4% |
| 50件 | 11% | 6.3% | 1.6% |
| 100件 | 4.2% | 1.7% | 0.1% |
| 200件 | 0.8% | 0.1% | 0% |
| 300件 | 0.2% | 0.1%未満 | 0% |
| 500件 | 0% | 0% | 0% |
30件では、実力ゼロの戦略の11%が PF1.5以上、17%が PF1.3以上に見えました。全体では負けている売買でも、30件だけ取り出せば約9本に1本は「良好」の区分に入ります。 100件で1.7%、300件まで増やすとほぼ起きなくなります。
自分のバックテストの取引数とPFを入れると、この割合をその場で計算できます。プロフィットファクター判定ツール(無料・登録なし)を使ってください。 取引数の話をさらに詳しく測った記録はプロフィットファクターは何回の取引で信用できるかにあります。
04取引数ごとの最低ライン
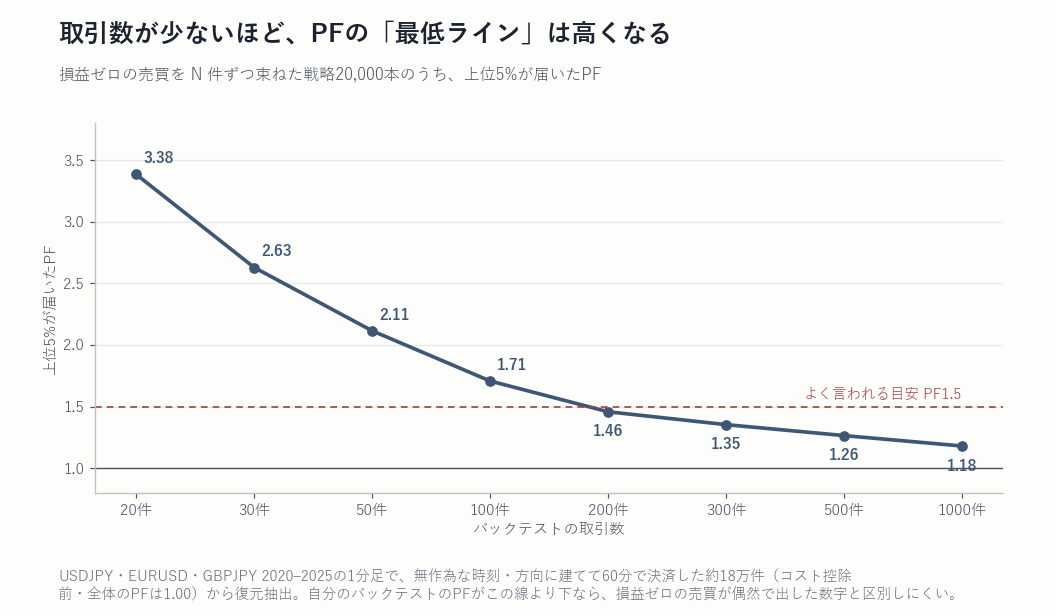
では、取引数が N 件のとき、PF がいくつあれば「偶然とは考えにくい」と言えるのか。 今度はコストを引く前の同じ18万件(全体の PF は1.00=損益ゼロ)を使い、N 件の戦略20,000本のうち上位5%が届いた PFを調べました。
| 取引数 | 損益ゼロの売買 | コストで負けている売買 |
|---|---|---|
| 30件 | 2.63 | 1.93 |
| 50件 | 2.11 | 1.59 |
| 100件 | 1.71 | 1.27 |
| 200件 | 1.46 | 1.09 |
| 300件 | 1.35 | 1.03 |
| 500件 | 1.26 | 0.96 |
| 1000件 | 1.18 | 0.89 |
100件のバックテストで PF が1.71に届かないなら、損益ゼロの売買でも20本に1本は出す数字です。 「PF1.5以上」という目安が損益ゼロの売買をほぼ締め出せるのは、表3では200件(1.46)あたりからになります。 逆に1,000件あれば、PF 1.18でも損益ゼロの売買ではめったに出ません。目安の数字は、取引数が増えるほど低くてよいということです。
この線を超えても「実力がある確率が95%」という意味にはなりません。分かるのは、損益ゼロの売買が偶然でその数字を出す割合が5%より小さい、ということだけです。パラメータを何通りも試して最良を選んだ場合は、線を超える本数が試した数だけ増えます。
05逆に、本物でも負けて見える
取引数が少ないと、反対向きの間違いも起きます。同じ18万件の全取引に一定の pip を足して、本当の PF が1.2と1.5になる売買を作り、N 件だけ取り出したときに PF が1.0を下回った割合を数えました。
| 取引数 | 本当のPFが1.2 | 本当のPFが1.5 |
|---|---|---|
| 20件 | 39% | 27% |
| 30件 | 36% | 23% |
| 50件 | 33% | 17% |
| 100件 | 28% | 9.7% |
| 200件 | 21% | 3.6% |
| 500件 | 10% | 0.2% |
本当の PF が1.5ある売買でも、30件では23%、100件でも10%が損失に見えました。本当の PF が1.2なら、500件でも10%が負けて見えます。 数十件の成績で「このEAは駄目だ」と止める判断も、「このEAは優秀だ」と買う判断と同じくらい当てになりません。
06PFを見る前に確かめる3つのこと
- 取引数は何件か。100件に満たないバックテストの PF は、表3の線と見比べてください。期間が長くても、取引数が少なければ同じです。
- コストは引いてあるか。今回の実力ゼロの売買は、コストなしで PF 1.00、往復1.5pipで0.76、往復3.0pipで0.57でした。スプレッドを実際より狭く置いたバックテストは、それだけで PF が上がります。MT5 のテスターでスプレッドがどう扱われるかはテスターのスプレッド検証で測っています。
- 少数の大勝ちに頼っていないか。PF は合計どうしの比なので、1〜2回の大きな勝ちで跳ね上がります。上位の勝ちを除いても PF が1.0を超えるかを見てください。MT5 のレポートを読み込ませると、この点とコストへの耐性をまとめて判定するバックテスト診断ツールがあります。
07PFだけでは分からないこと
PF は利益と損失の比で、途中でどれだけ資金が減ったかを含みません。PF が同じ1.5でも、資金が半分になる時期を通る戦略と、1割しか減らない戦略があります。次の数字と組で読みます。
- 最大ドローダウン:資金がピークからどこまで減ったか。本番ではバックテストより大きくなるのが普通です。
- リカバリーファクター:純利益が最大ドローダウンの何倍か。
- シャープレシオ:損益のばらつきに対して、平均の利益がどれだけあるか。
- 勝率:利確と損切りの距離で決まる数字で、PF の代わりにはなりません。
FX でよく聞く通説を実データで確かめた結果は、通説の判定一覧(29件)にまとめています。
08この記事の限界
- 土台の取引は、3通貨ペア・2020〜2025年・無作為な時刻と方向・60分で決済する売買です。利確と損切りで決済する型では割合が変わります(勝率の高い型ほど、少ない取引数で PF が高く見えやすい。勝率の記事の表3)。
- 取引どうしが独立になるように取り出しています。同じ相場の動きに何度も乗る戦略では、実質の取引数は見かけより少なくなります。
- コストは一定(往復1.5pip・3.0pip)で控除しています。スプレッドの広がりやスリッページは含みません。
- 表1の区分は当研究所の読み方で、公的な基準ではありません。
バックテストの数字を、自分で疑うための9つの規律。取引数・コスト・検証期間の分け方を、実際の検証記録に沿って解説しています。
Kindleで読む →測定条件: 研究ID=MEAS-2026-001(測定のみ)/USDJPY・EURUSD・GBPJPY 2020〜2025年の1分足、無作為な時刻と無作為な方向で建てて60分後に決済した取引 約18万件(乱数シード固定)/ コスト=なし・往復1.5pip・往復3.0pip を全取引から控除/「PFが○以上に見えた割合」「上位5%が届いたPF」=取引を N 件ずつ復元抽出して束ねた戦略20,000本での値/ 「本当のPFが1.2・1.5の売買」=同じ取引の全件に一定のpipを足して全体のPFを合わせたもの。 掲載した数値はすべてヒストリカルデータ上の計算値であり、フォワードテスト・実口座運用の結果ではありません。特定のEAや売買手法を評価・推奨するものではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。