01答え:見るのは月数ではなく件数。100件でも18%は偶然でプラスになる
フォワードテストは、EAを公開したあと(または作り終えたあと)の値動きで動かした成績です。デモ口座や少額の実口座で回します。 バックテストと違い、作った人がまだ見ていない相場での結果なので、パラメータを過去に合わせ込んだ分が入りません。確かめるのはこの一点です。
ただし、フォワードの成績も偶然で動きます。先に数字を置きます。
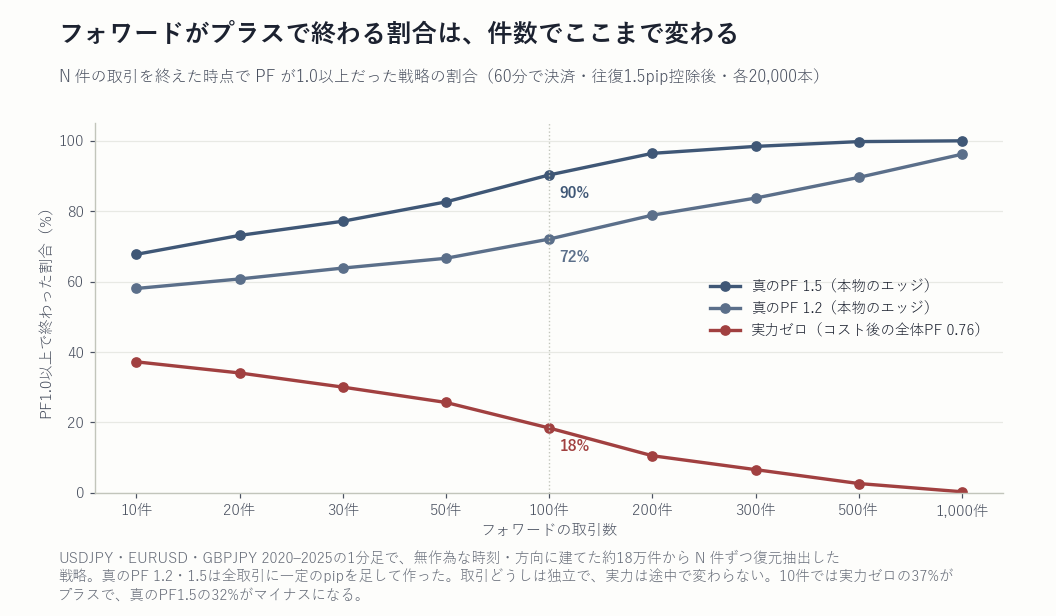
- 30件のフォワード:実力ゼロの売買でも30%がプラスで終わる。
- 100件:実力ゼロの18%がプラス。真のPFが1.5ある売買でも10%はマイナス。
- 300件:実力ゼロのプラスは6.6%、真のPF1.5のマイナスは1.6%まで減る。
「3か月」「半年」という期間は、取引数に直して初めて読めます。週に1回しか取引しないEAの3か月は12件前後(計算値)。 10件の時点では、実力ゼロの37%がプラスで、真のPF1.5の32%がマイナスでした。この件数では、どちらとも言えません。
フォワードは何件あれば判断できるか。バックテストとの差は、どこまでが偶然で、どこからが別の原因か。
02測ったのは「偶然だけで生じるずれ」
フォワードがバックテストより悪くなる原因は、大きく2種類あります。
- 偶然。EAの実力は同じなのに、取引数が少ないために結果がずれる。
- 実力そのものの差。過去への合わせ込み(過剰最適化)、バックテストに入っていなかったコスト、相場の変化。
この記事が数字で示すのは1つ目だけです。土台は、入門記事07と入門記事12で公開した測定です。 ドル円・ユーロドル・ポンド円の2020〜2025年の1分足で、無作為な時刻に無作為な方向で建て、60分で決済する売買を約18万件作りました。往復1.5pipのコストを引くと、全体のPFは0.76。これが「実力ゼロ」です。 全取引に同じpipを足して、全体のPFを1.2と1.5に合わせたものが「本物のエッジがある売買」です。
そこから N 件を無作為に取り出して1本の戦略とし、20,000本ずつ数えました。取り出した取引は互いに独立で、実力は途中で変わりません。 つまり以下の数字は、何も悪いことが起きていなくても生じるずれの大きさです。2つ目の原因は07で別に扱います。
03フォワードがプラスなら、本物と言えるか
| フォワードの件数 | 実力ゼロ | 真のPF1.2 | 真のPF1.5 |
|---|---|---|---|
| 10件 | 37.2% | 58.0% | 67.7% |
| 30件 | 30.0% | 63.8% | 77.1% |
| 50件 | 25.7% | 66.6% | 82.6% |
| 100件 | 18.4% | 72.1% | 90.3% |
| 200件 | 10.5% | 78.9% | 96.4% |
| 300件 | 6.6% | 83.7% | 98.4% |
| 500件 | 2.6% | 89.6% | 99.8% |
| 1,000件 | 0.3% | 96.2% | 100.0% |
100件のフォワードがプラスだった、という事実だけでは足りません。実力ゼロでも18%がそうなります。 これは1本だけを見た場合の割合です。実力ゼロのEAを10本同時に公開すれば、100件後にプラスで残るのは平均1.8本(計算値)。 成績の良いフォワードだけが目に留まる場面では、この分を割り引いて読みます。
反対側も同じです。真のPFが1.2の売買は、100件で28%、300件でも16%がマイナスで終わりました。1,000件でようやく4%です。 エッジが小さいEAほど、フォワードの結果だけで「壊れた」と決めるには多くの件数が要ります。
04フォワードのPFは、バックテストからどれだけずれるか
| 件数 | 実力ゼロ (全体PF0.76) | 真のPF1.2 | 真のPF1.5 |
|---|---|---|---|
| 50件 | 0.35〜1.59 | 0.58〜2.62 | 0.72〜3.31 |
| 100件 | 0.44〜1.27 | 0.71〜2.04 | 0.89〜2.63 |
| 200件 | 0.52〜1.09 | 0.83〜1.76 | 1.03〜2.23 |
| 300件 | 0.56〜1.03 | 0.88〜1.63 | 1.10〜2.06 |
| 500件 | 0.59〜0.96 | 0.95〜1.53 | 1.19〜1.91 |
| 1,000件 | 0.64〜0.89 | 1.01〜1.42 | 1.26〜1.78 |
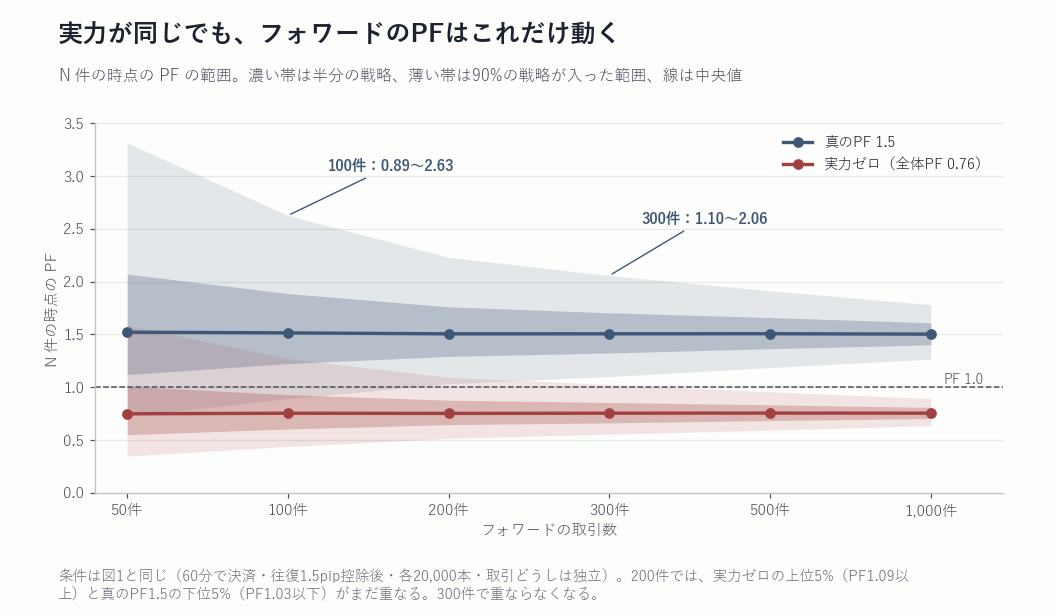
真のPFが1.5の売買でも、100件のフォワードのPFは0.89〜2.63のどこかに出ます。「バックテストはPF1.5、フォワード100件はPF1.0」は、実力が変わっていなくても起きる範囲です。 300件になると範囲は1.10〜2.06まで狭まり、PF1.0を割るのは1.6%だけになります。
実力ゼロの列と比べてください。200件では、実力ゼロの上位5%(PF1.09以上)と、真のPF1.5の下位5%(PF1.03以下)がまだ重なっています。 300件で初めて、2つの範囲が離れました。「300件前後」が、PF1.5の売買と実力ゼロを見分ける入口です。真のPFが1.2なら、もっと多くの件数が要ります。
表2は「真のPF」が分かっている場合の幅です。実際に手元にあるのはバックテストのPFで、それ自体が同じだけ偶然でずれています。 バックテストとフォワードの差は、両方のずれが重なるので、表2より広くなります。手元の件数とPFでの確率はプロフィットファクター判定ツールで確かめられます。PFの定義と目安はプロフィットファクターとはにまとめています。
05最大ドローダウンの差は、PFより大きく出る
フォワードを見ていて最初に不安になるのは、PFよりもドローダウンです。「バックテストの最大DDを超えた」という場面は、どれくらい起きるのか。 バックテスト N 件と、同じ戦略を続けた N 件の最大DDを比べた結果が表3です。
| 件数 | 比の中央値 | 20本に1本が 超える比 | 2倍を超える | 3倍を超える |
|---|---|---|---|---|
| 50件 | 1.0倍(1.0倍) | 3.5倍(3.5倍) | 18%(18%) | 7.6%(7.6%) |
| 100件 | 1.0倍(1.0倍) | 3.1倍(3.1倍) | 16%(15%) | 5.6%(5.3%) |
| 200件 | 1.0倍(1.0倍) | 2.8倍(2.8倍) | 14%(13%) | 4.2%(3.8%) |
| 300件 | 1.0倍(1.0倍) | 2.8倍(2.5倍) | 13%(11%) | 3.7%(2.8%) |
| 500件 | 1.0倍(1.0倍) | 2.6倍(2.4倍) | 11%(9.3%) | 2.6%(1.8%) |
比の中央値は、どの件数でも1.0倍。実力が同じなら、フォワードの最大DDがバックテストを上回るかどうかは五分五分です。 100件どうしなら、15〜16%が2倍を超え、20本に1本は3.1倍を超えました。件数が500件に増えても、2倍超えは1割前後残ります。
「フォワードのDDがバックテストを超えたから、このEAは壊れた」とは言えません。半分はそうなるからです。 バックテストの数字から本番の谷を見積もるには最大ドローダウン予測ツールが使えます。
06必要な件数を、期間に直す
件数が決まれば、期間は割り算で出ます。必要な期間 = 必要な件数 ÷ 1か月の取引数。
| 取引の頻度 | 30件 | 100件 | 300件 |
|---|---|---|---|
| 月4回(週に1回) | 7.5か月 | 25か月 | 75か月 |
| 月20回(1営業日に1回) | 1.5か月 | 5か月 | 15か月 |
| 月60回(1営業日に3回) | 0.5か月 | 1.7か月 | 5か月 |
週に1回のEAは、100件に2年かかります。この型で「フォワード半年」と書かれていたら、中身は24件前後です。表1の30件の行(実力ゼロの30%がプラス)で読むことになります。 1日に何度も取引するEAなら、数か月で300件に届きます。同じ「半年」でも、判断材料の量は10倍以上違います。
1つ例外があります。損切りを置かず、逆行するたびに買い増すナンピン型は、件数を重ねても判断材料が増えません。利確で閉じた取引はすべて勝ちで、負けは最後の1回にまとめて来るからです。 入門記事08の模擬(19,584回)では、買い増しのロットを増やさない型でも、強制決済までの中央値は14.2か月でした。 この型のフォワードは、件数ではなく「何pipの逆行で口座が止まるか」をナンピンEAの破綻幅計算機で先に確かめます。
07偶然の幅を超えていたら、原因は別にある
ここまでの数字は、実力が変わらない場合のずれでした。現実のフォワードがこの幅を超えて悪いときは、02で挙げた2つ目の原因を疑います。 どれも、この記事の測定には入っていません。当研究所の別の記録から、大きさの見当を1つずつ挙げます。
バックテストの数字が、選ばれた1本だった
パラメータを何通りも試して、いちばん良いものを載せる。それだけでPFは上がります。 入門記事07では、実力ゼロの戦略(50件)を100本試して最良を選ぶと、PFの中央値は2.30でした。 選ばれていないフォワードは、全体のPF0.76のほうへ戻ります。この差は偶然ではなく、最初から無かった実力の分です。
バックテストに入っていなかったコスト
同じ実力ゼロの売買で、コストなしの全体PFは1.00、往復1.5pipを引くと0.76。コストの計上が少し軽いだけで、PFは大きく変わります。 当研究所の事例では、MT5のテスターが課していた実効スプレッドは0.34pip、同じ時刻の実測は中央値1.9pipでした(テスターは週明けスプレッドを再現しない)。 フォワードの約定価格とスプレッドを、バックテストの設定と並べて確かめます。
相場の変化
バックテストの期間に効いていた値動きの癖が、その後に弱まることがあります。これは今回のデータでは測れません。 言えるのは順番だけです。まず偶然の幅(表2・表3)に入っているかを見て、外れていたらコストと選び方を確かめ、それでも説明できないときに初めて相場の変化を考えます。 よく言われる通説がデータで支持されるかどうかは、通説の判定一覧に29件をまとめています。
08フォワードの成績を読む手順
- 期間ではなく、取引数を数える。フォワードの開始日から今日までの決済済みの件数を確かめます。100件に届いていなければ、表1のその行の割合で「偶然でもこう見える」と読みます。
- PFが偶然の幅に入っているかを見る。バックテストのPFを仮の実力と置き、表2の近い列でフォワードのPFが範囲の中かどうかを確かめます。範囲の中なら、良くても悪くても結論は出ません。
- 最大DDは、バックテストの倍率で見る。同じ件数で2倍までは珍しくありません(表3)。3倍を超えたら、20本に1本の側に入っています。
- 幅を外れたら、コストから確かめる。フォワードの約定の記録があれば、バックテスト診断ツールに口座の取引履歴レポートを入れると、あと何pipのコストで損益がゼロになるか、大勝ちへの依存がないかを数え直せます。
- 止める基準は、始める前に決める。「何件の時点で、PFがいくつ未満なら止める」「最大DDがバックテストの何倍で止める」を先に書いておきます。途中の数字を見てから決めると、偶然の谷で止めることになります。
販売ページに載っているフォワードを読むときも、同じ順番です。ほかの成績(勝率・PF・最大DD)と合わせた点検の順はEAの販売ページの成績の見方にまとめました。
09この記事の限界
- 測ったのは、実力が変わらない戦略で偶然だけから生じるずれです。過剰最適化・コストの差・相場の変化によるフォワードの悪化は測っていません。実際のEAのフォワードがどれだけ悪くなるかの統計でもありません。
- 取引どうしが独立な場合の値です。同じ相場つきで勝ち負けが固まる戦略では、偶然の幅はここに示した値より広くなります。必要な件数は、この記事の目安より多めに見てください。
- 土台は3通貨ペア・2020〜2025年・60分で決済する売買で、勝ちと負けの大きさがほぼ同じ型です。勝率の高い型(利確が近く損切りが遠い型)は、少ない件数で良く見える割合がさらに高くなります(入門記事15)。
- 真のPF1.2・1.5は、全取引に同じpipを足して作りました。実際のエッジの形は戦略ごとに違います。
- コストは一定(往復1.5pip)で控除しています。スプレッドの広がりやスリッページは含みません。
バックテストで勝ったロジックが、実戦でなぜ負けるのか。偶然のずれでは説明できない差がどこから来るかを、研究所の検証記録から解説した第1巻です。
Kindleで読む →測定条件: 研究ID=MEAS-2026-001・MEAS-2026-006(どちらも測定のみ。この記事のための新しい測定はしていません)/ 取引プール=USDJPY・EURUSD・GBPJPY 2020〜2025年の1分足で、無作為な時刻と無作為な方向で建て、60分で決済した約18万件(乱数シード固定)/ コスト=往復1.5pip を全取引から控除(コスト後の全体のPFは0.76)/真のPF 1.2・1.5=全取引に一定の pip を足して全体のPFを合わせたもの/ 戦略=プールから N 件を復元抽出して並べたもの、各条件20,000本/「プラスで終わった割合」=N 件のPFが1.0以上だった戦略の割合/ 最大DDの比=2N 件の戦略の後半 N 件の最大DD ÷ 前半 N 件の最大DD。/期間への換算と「10本のうち何本」は計算値。 取引どうしが独立で、実力が途中で変わらない場合の値です。過剰最適化・コストの差・相場の変化によるフォワードの悪化は測っていません。 掲載した数値はすべてヒストリカルデータ上の計算値であり、フォワードテスト・実口座運用の結果ではありません。特定のEAや売買手法を評価・推奨するものではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。