01目安の数字と、それが使える3つの条件
シャープレシオは、リターンの平均を、リターンのばらつき(標準偏差)で割った値です。同じ利益でも、資金の増え方が安定しているほど高くなります。 MT5 の公式ヘルプは、テスターのレポートに出るシャープレシオを次のように区切っています。
| 値 | ヘルプの評価 |
|---|---|
| 0未満 | 悪い(損失が出ている) |
| 0〜1.0 | はっきりしない(リスクに見合っていない) |
| 1.0以上 | 良い |
| 3.0以上 | 非常に良い |
外の世界の数字も1つ置きます。金利差でドルを売り買いする有名な戦略は、論文での報告値が0.66でした。当研究所が同じ規則を追試すると、論文と重なる期間は0.63、論文が出たあとの期間は0.02です(追試の記録)。 学術誌に載った戦略で0.6台。「1.0以上」は、低い関門ではありません。
そのうえで、手元のシャープレシオを表1に当てる前に、3つの条件を確かめます。1つでも違えば、表の区切りは使えません。
- 年率に直した値か。日ごとの損益から出した値と、年率に直した値は約16倍違います(02節)。
- コストを引いた値か。コスト前の値なら、取引回数が多いほど、必要な水準そのものが上がります(04節)。
- 何年分の成績か。短い期間のシャープレシオは、偶然で高く出ます(05節)。
02計算式と、年率化の決まり
(リターンの平均 − 無リスク金利)÷ リターンの標準偏差
年率に直すときは、1年に含まれる期間の数の平方根を掛ける。
「リターン」をどの間隔で区切るかで、出てくる値が変わります。日ごとの損益で計算すれば日次、月ごとなら月次のシャープレシオです。 比べるときは年率にそろえるのが普通で、そのときに掛ける数が表2です。
| 元の計算 | 掛ける数 |
|---|---|
| 月次の損益から計算 | √12=3.46 |
| 週次の損益から計算 | √52=7.21 |
| 日次の損益から計算 | √252=15.87 |
日次のシャープレシオが0.10なら、年率では0.10×15.87=1.59。月次で0.30なら、0.30×3.46=1.04です。 「シャープレシオ0.1」と「1.6」が同じ成績を指していることがあるので、数字だけを見せられたら、まず間隔を確かめます。
取引1回ごとの損益から出す場合
EAの成績は、取引1回ごとの損益で持っていることが多いはずです。その場合は、1回あたりの平均損益を標準偏差で割り、年間の取引回数の平方根を掛けます。 平均が+2pip、標準偏差が20pipなら、1回あたりは0.10。年100回の売買なら年率1.0、年400回なら2.0です(説明用の数字)。
この式だけを見ると、取引を増やせばシャープレシオは上がるように見えます。実際には、取引を増やすとコストの合計も増えます。どちらが勝つかは04節で実測の値を使って確かめます。
03MT5テスターのシャープレシオは、何を割っているか
MT5 のレポートの「シャープレシオ」は、一般の年率シャープレシオと同じものとは限りません。公式ヘルプに書かれているのは次の2点です。
- 式は(リターン − 無リスク金利)÷ リターンの標準偏差。
- テスターでは無リスク金利を0とみなす。
どの間隔のリターンを使うのか、年率に直しているのかは、ヘルプには書かれていません。 MetaQuotes が2022年に出した解説記事は、有効証拠金の対数変化を、口座の状態が変わった足だけについて集めて計算する方法を示しています。 月ごとの損益から出す一般的な計算とは、材料が違います。
テスターのシャープレシオは、同じEAの設定どうしを、同じ期間・同じ時間足で比べるための数字として使うのが安全です。 投資信託の公表値や、論文の年率シャープレシオと横に並べることはできません。販売ページに数字だけが載っているときは、どの計算の値かを確かめます(販売ページの成績で確認する点)。
自分で年率の値を出したいときは、レポートの約定の表から月ごとの損益を集計し、平均 ÷ 標準偏差 × 3.46 で計算できます。 レポートの欄の読み方はMT5レポートの見方に、約定の表を読み込んで取引数や最大ドローダウンを数え直す方法はバックテスト診断ツールにあります。
04取引回数とコストから見た必要水準
1年に払うコストの合計は、取引回数に比例して増えます。損益のばらつきのほうは、回数の平方根でしか増えません。 そのため、コスト後にちょうど損益ゼロになるために必要な、コスト前のシャープレシオは、次の式になります。
√年間取引回数 ×(往復コスト ÷ 1回あたりの変動)
当研究所は、6通貨ペア・24の時刻で、往復コストと保有1時間の変動を実測しました。「往復コスト ÷ 1回あたりの変動」の中央値は0.1199。 1回の売買で、値動きの標準的な幅の約12%をコストとして払っている計算です。これに取引回数を当てはめたのが図1と表3です。
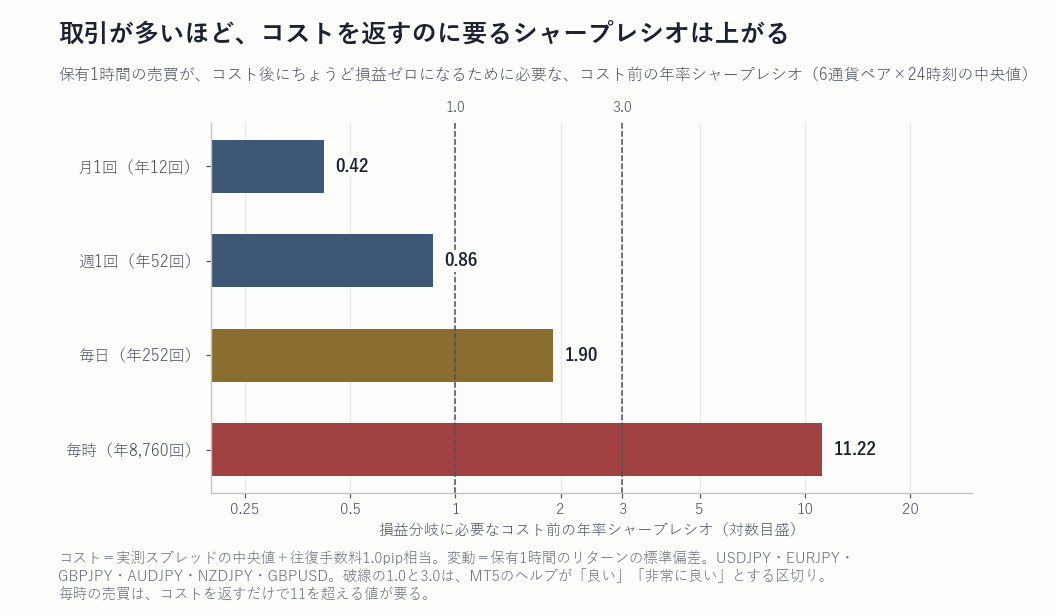
| 頻度 | 年間の回数 | 損益分岐 | コスト後に 1.0を残す | 出どころ |
|---|---|---|---|---|
| 月1回 | 12回 | 0.42 | 1.42 | 掲載値 |
| 週1回 | 52回 | 0.86 | 1.86 | 掲載値 |
| 週2回 | 104回 | 1.22 | 2.22 | 計算値 |
| 毎営業日 | 252回 | 1.90 | 2.90 | 掲載値 |
| 1日5回 | 1,260回 | 4.26 | 5.26 | 計算値 |
| 毎時 | 8,760回 | 11.22 | 12.22 | 掲載値 |
同じ保有1時間の売買でも、週1回なら0.86、毎時なら11.22。変えたのは回数だけで、必要な水準は13倍になりました。 毎営業日1回のEAは、コストを返すだけで1.90が要ります。表1で「良い」とされる1.0をコスト後に残すには、コスト前で2.90です。
式を1回あたりに直すと、条件は単純になります。1回の売買の「平均損益 ÷ 変動」が、コスト ÷ 変動の0.12を上回っているかどうかです。 下回る売買は、回数を増やすほどコスト後の成績が悪くなります。足りない優位が、回数で埋まることはありません。 「取引回数を増やせば、小さな優位でも積み上がる」という通説が成り立つのは、1回ごとの優位がコストを超えている場合だけです(通説の判定一覧)。
この水準は、時刻と通貨ペアでも動く
表3は中央値です。ドル円の週1回・保有1時間に限っても、時刻によって0.42から1.80まで動きました。コストが跳ねる時刻と、値動きが小さい時刻があるためです。 最も条件の良い通貨ペアと時刻を選んでも、毎時の売買は5.49が必要でした。
もう1つ。損益分岐を超えていることは、必要な条件であって十分な条件ではありません。当研究所の週次の戦略には、損益分岐0.69に対してコスト前で約1.9あったのに、実際の約定コストを当てると残らなかった例があります。 建てる1分のスプレッドが、時間帯の平均の2〜6倍あったためです(測定の記録の06節)。
05高いシャープレシオが出たときに確かめること
期間は足りているか
シャープレシオが偶然でないと言えるかは、期間の長さで決まります。目安になるのが、t値 ≒ 年率シャープレシオ × √年数 という関係です(損益が期間ごとに独立な場合の近似)。 t値が2に届くのに必要な年数を計算すると、表4になります。
| 年率シャープレシオ | t値2に要る期間 | 1年分のt値 | 3年分のt値 |
|---|---|---|---|
| 0.5 | 16.0年 | 0.5 | 0.9 |
| 1.0 | 4.0年 | 1.0 | 1.7 |
| 1.5 | 1.8年 | 1.5 | 2.6 |
| 2.0 | 1.0年 | 2.0 | 3.5 |
| 3.0 | 0.4年 | 3.0 | 5.2 |
年率1.0の戦略は、4年分の成績があってようやくt値2です。裏返すと、1年分のバックテストで出たシャープレシオ1.0は、まだ偶然と区別できていません。 3か月のフォワードテストでは、なおさら足りません(フォワードテストの見方)。
何通り試したか
パラメータを何通りも試して最良を選べば、シャープレシオも高く出ます。試した回数を織り込んで割り引く指標に、DSR(デフレーテッド・シャープレシオ)があります。 当研究所で検証中のポートフォリオは、年率2.55のシャープレシオがありながら、DSRは0.615で、基準の0.95に届きませんでした(記録)。 表1なら「良い」を大きく超える値でも、試した回数と損益の裾の重さを入れると合格しない、という例です。
ばらつきに表れない損失はないか
シャープレシオは、普段のばらつきしか見ていません。小さな利益を積み上げ、まれに大きく失う型は、失う日が来るまでばらつきが小さく、値が高く出ます。 最大ドローダウンと合わせて読む必要があります。最大ドローダウンが本番でどこまで深くなるかは最大ドローダウン予測ツールとリカバリーファクターの目安で、 プロフィットファクターとの組み合わせはプロフィットファクターとは(目安と見方)で扱っています。
06この記事の限界
- 04節の必要水準は、保有1時間・6通貨ペアの中央値です。保有期間が違う売買、ほかの通貨ペア、手数料の体系が違う口座では値が変わります。
- 損益分岐の式は、取引損益がおおむね独立で、毎回同じ量を保有期間いっぱい持つ前提です。損切りや可変ロットを使う戦略では、水準は目安になります。信頼できるのは水準そのものより、頻度による倍率です。
- 変動は、条件を付けない全期間の値です。シグナルが出たときだけ値動きが大きい戦略では、必要水準は表3より低くなりえます。
- 年率化の係数と表4は、損益が期間ごとに独立な場合の計算値です。負けが続きやすい戦略では、必要な期間はより長くなります。
- MT5 のテスターの計算方法は、公式ヘルプと解説記事の記述にもとづく説明です。手元のビルドでの計算を当研究所が再現して確かめたものではありません。
取引回数とコストから、バックテストの前に「必要なシャープレシオ」を計算する方法を1冊にまとめた巻です。この記事の04節の測定を、導出と誤りの訂正を含めて収録しています。
Kindleで読む →測定条件: 損益分岐に必要なシャープレシオ=USDJPY・EURJPY・GBPJPY・AUDJPY・NZDJPY・GBPUSD × 世界標準時0〜23時 × 保有4種 × 頻度4種の2,080セル(全件を保持・選抜なし)。 本文の値は保有1時間の行の中央値/コスト=実測スプレッドの中央値+往復手数料1.0pip相当/変動=保有1時間のリターンの標準偏差(無条件)/ 式=√年間取引回数 ×(往復コスト ÷ 1回あたりの変動)。取引損益がおおむね独立、毎回同じ量で保有期間を持ち切る、という前提に立ちます。 詳細と自己申告した誤りは測定の記録にあります。/ 「週2回」「1日5回」の値、年率化の係数、必要な年数は式から出した計算値です。ドル・キャリーと DSR の数値は、それぞれリンク先の検証記録からの引用です。/ MT5 の説明は、公式ヘルプ(Testing Report)と MetaQuotes の解説記事を2026年11月11日に確認したものです。テスターの計算方法はビルドによって変わることがあります。 掲載した数値はすべてヒストリカルデータ上の計算値であり、フォワードテスト・実口座運用の結果ではありません。特定のEAや売買手法を評価・推奨するものではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。