01目安を1つの数字で言えない理由
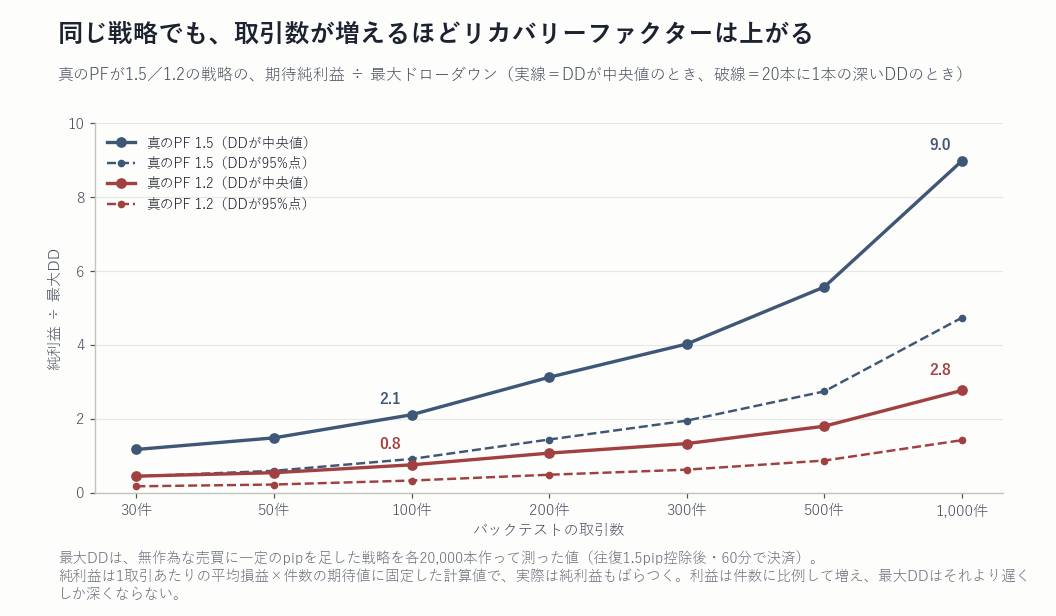
先に結論の表を置きます。真のPFが1.2と1.5の戦略を20,000本ずつ作り、取引数ごとに最大ドローダウン(最大DD)を測りました。 そこに、同じ取引数で見込める純利益を当てはめて、標準的なRFを計算したものです。
| 取引数 | PF1.2 純利益(R) | 最大DD(R) | RF | PF1.5 純利益(R) | 最大DD(R) | RF |
|---|---|---|---|---|---|---|
| 30件 | 2.7 | 6.1 | 0.5 | 6.1 | 5.2 | 1.2 |
| 50件 | 4.6 | 8.4 | 0.5 | 10.1 | 6.8 | 1.5 |
| 100件 | 9.1 | 12.1 | 0.8 | 20.2 | 9.6 | 2.1 |
| 200件 | 18.3 | 17.0 | 1.1 | 40.4 | 12.9 | 3.1 |
| 300件 | 27.4 | 20.6 | 1.3 | 60.6 | 15.1 | 4.0 |
| 500件 | 45.7 | 25.4 | 1.8 | 101.0 | 18.1 | 5.6 |
| 1,000件 | 91.4 | 33.0 | 2.8 | 202.1 | 22.5 | 9.0 |
真のPFが1.2の戦略は、100件ではRFが0.8。純利益が最大DDに届いていません。同じ戦略を1,000件まで回すと2.8になります。 戦略は何も変えていないのに、RFは約3.7倍になりました。
理由は、分子と分母の伸び方の違いです。純利益は取引数に比例して増えます(100件で9.1R、1,000件で91.4R)。 最大DDも取引を続けるほど深くなりますが、伸びは遅く、100件で12.1R、1,000件で33.0Rでした。取引数が10倍になっても、谷は2.7倍にしかなっていません。
「RFが3あるから良い」「1しかないから悪い」とは言えません。300件でRFが4.0なら、真のPF1.5の戦略として標準的な水準です。同じ300件で1.3なら、真のPF1.2の水準です。 RFは、取引数(期間)が同じもの同士でしか比べられません。
02リカバリーファクターの計算と、MT5での分母
計算は割り算ひとつです。純利益が60万円、最大DDが20万円なら、RFは60÷20=3.0(説明用の数字)。最大DDの3回分を稼いだ、という意味になります。 PFが「負けた金額に対する勝った金額」を見るのに対し、RFは途中でどこまで資金が減ったかを分母に置きます。
MT5 のレポートには「リカバリファクター」の欄があります。確かめておきたいのは分母です。 MQL5 の公式リファレンスは、この値を「純利益 ÷ 残高の最大ドローダウン」と書いています。 一方、当研究所の手元にある MT5 のレポート3本(日本語表示・Build 5836)では、欄の値は証拠金(有効証拠金)の最大ドローダウンで割った値と一致し、残高の側では一致しませんでした。 資料と実物が食い違っているので、自分のレポートで確かめるのが確実です。
- 残高の最大DDは、決済した損益だけで数えた谷です。含み損は入りません。
- 有効証拠金の最大DDは、含み損を入れた谷です。ナンピンのように含み損を抱えたまま待つ型では、こちらがずっと深くなります。
レポートの「総損益」を、残高の最大DDと有効証拠金の最大DDのそれぞれで割ってみてください。どちらが欄の値と一致するかで、分母が分かります。 含み損を持つ型のEAは、有効証拠金のDDで割り直した値を使います。レポートの各欄の場所はMT5レポートの見方に、最大DDの種類は入門記事12にまとめました。
03谷がたまたま浅かっただけで、RFは数倍になる
同じ戦略を同じ件数だけ動かしても、最大DDは毎回違います。運よく浅い谷で済んだバックテストは、それだけでRFが高く出ます。 純利益を期待値に固定して、最大DDだけを「深かった場合(20本に1本)」「中央値」「浅かった場合(20本に1本)」に入れ替えたのが表2です。
| 取引数 | PF1.2 深いDD | 中央値 | 浅いDD | PF1.5 深いDD | 中央値 | 浅いDD |
|---|---|---|---|---|---|---|
| 100件 | 0.3 | 0.8 | 1.6 | 0.9 | 2.1 | 4.4 |
| 300件 | 0.6 | 1.3 | 2.6 | 2.0 | 4.0 | 7.3 |
| 1,000件 | 1.4 | 2.8 | 4.8 | 4.7 | 9.0 | 14.5 |
真のPFが1.5の戦略の100件では、深いDDなら0.9、浅いDDなら4.4。中身が同じ戦略で、RFに約5倍の開きが出ます。 実際には純利益も一緒にばらつくので、幅はこれより広くなります。
パラメータを何通りも試してRFの高いものを残すと、谷が浅く出た1本を選ぶことになります。選ばれたRFは、表2の右寄りの値です。 同じことはPFでも起きます(プロフィットファクター2.0以上は高すぎるか)。
04分母の最大DDは、本番で膨らむ
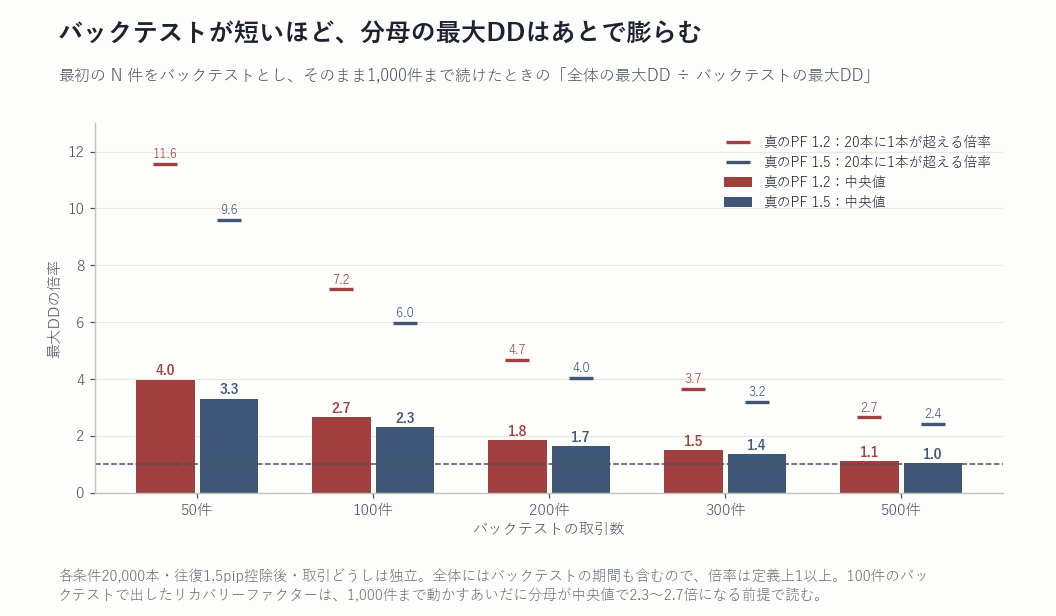
RFを資金計画に使うとき、いちばん効いてくるのがこの点です。バックテストの最大DDは、本番の最悪の目安になりません。 真のPFが1.2・1.5の戦略で、最初の N 件をバックテスト、その続きを本番とみなして比べました。
| バックテストの件数 | 同じ長さの本番で 2倍を超える | 1,000件まで 中央値 | 1,000件まで 95%点 |
|---|---|---|---|
| 50件 | 18%(18%) | 4.0倍(3.3倍) | 11.6倍(9.6倍) |
| 100件 | 16%(15%) | 2.7倍(2.3倍) | 7.2倍(6.0倍) |
| 200件 | 14%(13%) | 1.8倍(1.7倍) | 4.7倍(4.0倍) |
| 300件 | 13%(11%) | 1.5倍(1.4倍) | 3.7倍(3.2倍) |
| 500件 | 11%(9%) | 1.1倍(1.0倍) | 2.7倍(2.4倍) |
バックテストと同じ長さだけ動かした場合でも、本番のDDがバックテストを上回る確率は50%でした。100件どうしの比較で、2倍を超えるのが15〜16%です。 100件のバックテストのあと1,000件まで続ければ、最大DDは中央値で2.3〜2.7倍。20本に1本は6.0〜7.2倍になりました。
RFに直すとこうなります。バックテストのRFが3.0でも、想定する最大DDを2.5倍に置き直せば、同じ純利益に対する値は3.0÷2.5=1.2です(計算例)。 「最大DDの3回分を稼げる」と読んでいたものが、「1.2回分」に変わります。 バックテストが短いほど倍率は大きく、500件あれば中央値で1.0〜1.1倍まで下がります。
05RFを読む4つの手順
- 分母を確かめる。残高の最大DDか、有効証拠金の最大DDか。含み損を持つ型なら、有効証拠金のDDで割り直します。
- 取引数をそろえて比べる。期間の長いバックテストほどRFは高く出ます。10年分のRFと1年分のRFは並べられません。比べるなら、表1の同じ取引数の行を物差しにします。
- 分母に倍率を掛ける。これから何件動かすつもりかを決め、表3の倍率で最大DDを置き直します。最大ドローダウン予測ツールに、バックテストの最大DDと取引数を入れると計算できます。
- 分子も疑う。純利益は、PFと取引数から来ています。そのPFが偶然で出る値でないかをPF判定ツールで確かめます。PFの目安はプロフィットファクターとは(目安と見方)にあります。
MT5 のレポートがあれば、バックテスト診断ツールで取引数・PF・残高の最大DDをまとめて読み直せます。 「バックテストの最大DDが本番の最悪の目安になる」という読み方を実測と比べた結果は、通説の判定一覧にも載せました。
06この記事の限界
- RFの値は、純利益を期待値に固定して最大DDの分位点で割った計算値です。RFそのものの分布(純利益と最大DDが一緒にばらつく場合)は測っていません。
- 取引どうしが独立な場合の値です。負けが続きやすい戦略、含み損を抱える戦略では、最大DDはより深く、RFはより低くなりえます。
- 土台は3通貨ペア・2020〜2025年・60分保有の無作為な売買に、一定のpipを足して作った戦略です。損切りと利確の形が違えば、最大DDの分布も変わります。
- 最大DDは決済した損益の累積で数えています。保有中の含み損による谷(有効証拠金のDD)は、この測定には入っていません。
- コストは一定(往復1.5pip)で引いています。スプレッドの広がりやスリッページは含みません。
ドローダウンとロットの関係、「資金管理さえ正しければ勝てる」という考えがどこで崩れるかを1冊にまとめた巻です。
Kindleで読む →測定条件: 研究ID=MEAS-2026-006(Trial T-0062・測定のみ)/取引プール=MEAS-2026-001 で作成済みの約18万件(USDJPY・EURUSD・GBPJPY、2020–2025 の1分足、無作為な時刻・無作為な方向、60分保有)/ コスト=往復1.5pip を全取引から控除/真のエッジ=全取引に一定の pip を足し、プール全体の PF を 1.2・1.5 に合わせた/ 戦略=プールから N 件を復元抽出して並べたもの、各条件20,000本/最大DD=累積損益の高値からの最大の下落。単位 R=負けトレードの平均損失(約10.7〜10.8pip)/ リカバリーファクターの値は計算値です。分子の純利益を「1取引あたりの平均損益(真のPF1.2で+0.98pip、1.5で+2.19pip)× 件数」の期待値に固定し、実測した最大DDの分位点で割りました。RF そのものの分布を測った値ではなく、実際は純利益もばらつきます。/ MT5 の項目の定義は、MQL5 リファレンスと公式ヘルプを2026年11月11日に確認したものです。 取引どうしが独立な場合の値です。負けが続きやすい戦略では、最大DDはここに示した値より大きく、RFは小さくなりえます。掲載した数値はすべてヒストリカルデータ上の計算値であり、フォワードテスト・実口座運用の結果ではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。