01計算式は割り算ひとつ
PF = 総利益 ÷ 総損失
総利益=利益で終わった取引の損益の合計。総損失=損失で終わった取引の損益の合計(マイナスを外した値)。
PFが1.0なら、勝ちの合計と負けの合計が同じで、損益はゼロです。1.0より大きければ利益、小さければ損失。1.40は「負けた金額1に対して、1.40だけ勝った」という意味になります。
同じ値は、勝率と平均の損益からも出せます。式を並べ替えただけなので、答えは一致します。
- 勝率から出す:(勝率 × 平均利益)÷(負けた割合 × 平均損失)
- 純損益から出す:(総損失 + 純損益)÷ 総損失 ※純損益=総利益 − 総損失
勝率60%、平均利益14、平均損失15なら(0.6×14)÷(0.4×15)=8.4÷6.0=1.40です。勝率とPFの関係は入門記事15で扱っています。 PFがいくつなら良いのかという目安は、プロフィットファクターとは(目安と見方)にまとめました。このページは、計算のしかたに絞ります。
02MT5のレポートで、どの数字を使うか
MT5 のストラテジーテスターのレポートには、PFそのものが「プロフィットファクター」の欄に出ています。自分で確かめるときは、同じレポートの次の2つを使います。
- 「総利益」を読む。利益で終わった取引の損益を、口座の通貨で合計した値です。
- 「総損失」を読む。損失で終わった取引の合計で、マイナスの符号が付いています。割り算には符号を外した値を使います。
- 割る。総利益 ÷ 総損失(符号なし)が、レポートの「プロフィットファクター」と一致します。「総損益」は総利益と総損失を足した値なので、検算に使えます。
MT5 の公式ヘルプも、プロフィットファクターを「総利益と総損失の比」と定義しています。計算は単純ですが、レポートのPFを読むときには確かめておく点が3つあります。
金額で計算されている
レポートのPFは口座の通貨(円やドル)で計算されます。途中でロットが変わるEA(複利で増やす設定、ナンピンで買い増す型)では、ロットの大きい取引がPFを決めます。 売買の中身を比べたいときは、pipで合計し直したPFのほうが向いています。
引かれているコストは、テストの設定しだい
スプレッドは約定価格に入っているので、テストに使ったスプレッドの分はPFに反映済みです。ただし、その幅が実際より狭ければ、PFは高く出ます。 当研究所の実測では、MT5 のテスターが週明けのスプレッドを実態の約6分の1しか計上していない例がありました(記録)。 取引手数料も、テストで設定していなければ引かれていません。
取引の数が書かれていない
PFは割り算の答えなので、10回の取引でも1,000回の取引でも同じ形で出ます。何回の取引から出た値かは、「取引数」の欄を別に見る必要があります。 レポートの各欄の読み方はMT5レポートの見方で順に説明しています。 レポートのファイルを読み込ませて、約定の表からPFと取引数を数え直すならバックテスト診断ツールが使えます。
0310回の取引で手計算する
説明用に、10回の取引の損益(pip)を置きました。実測ではなく、計算の手順を見るための数字です。
| 取引 | コストなし | 往復1.5pip | 往復3.0pip |
|---|---|---|---|
| 1回目 | +18 | +16.5 | +15 |
| 2回目 | -14 | -15.5 | -17 |
| 3回目 | +12 | +10.5 | +9 |
| 4回目 | +25 | +23.5 | +22 |
| 5回目 | -20 | -21.5 | -23 |
| 6回目 | +9 | +7.5 | +6 |
| 7回目 | -11 | -12.5 | -14 |
| 8回目 | +16 | +14.5 | +13 |
| 9回目 | -15 | -16.5 | -18 |
| 10回目 | +4 | +2.5 | +1 |
| 総利益 | 84 | 75 | 66 |
| 総損失 | 60 | 66 | 72 |
| PF | 1.40 | 1.14 | 0.92 |
コストなしの列では、プラスの6回を足して総利益は84、マイナスの4回を足して総損失は60。PFは84÷60=1.40です。
往復1.5pipを引くと、勝ちは1回につき1.5ずつ減り、負けは1.5ずつ増えます。総利益は75、総損失は66になり、PFは1.14。 3.0pipなら総利益66、総損失72で、PFは0.92と1.0を割ります。
引いたコストは10回で15pip、または30pipです。純損益は24pipから9pip、−6pipへと、引いた分だけ素直に減ります。 PFのほうは分子が減ると同時に分母が増えるので、1.40→1.14→0.92と、割合で見ると大きく動きます。 勝ちの小さい取引は、コストを引くと負けに変わることもあります(表1の10回目は、コストが4pipを超えると負けになります)。
04コストを引く前と後で、実際のPFはどれだけ違うか
実際の値動きではどうなるかを、測定済みのデータで見ます。ドル円・ユーロドル・ポンド円の2020〜2025年の1分足で、無作為な時刻に無作為な方向で建てた売買です。 相場を読んでいないので、コストを引く前のPFはほぼ1.00になります。そこから往復1.5pipと3.0pipを引きました。
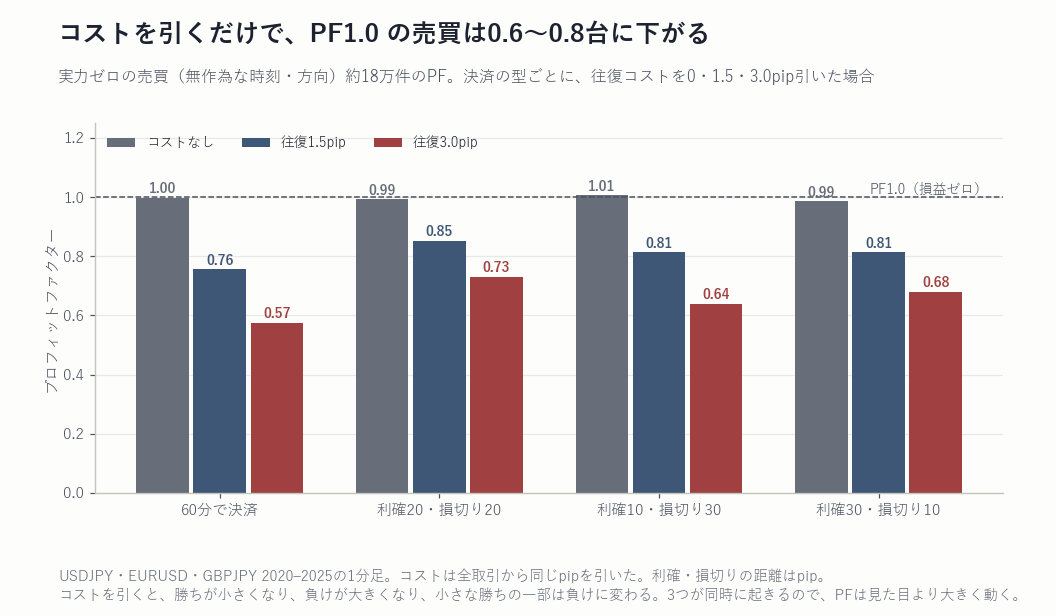
| 決済の型 | コストなし | 往復1.5pip | 往復3.0pip |
|---|---|---|---|
| 60分で決済 | 1.00 | 0.76 | 0.57 |
| 利確20・損切り20 | 0.99 | 0.85 | 0.73 |
| 利確10・損切り30 | 1.01 | 0.81 | 0.64 |
| 利確30・損切り10 | 0.99 | 0.81 | 0.68 |
往復1.5pipは、ドル円なら1回の取引で1.5銭です。それだけで、PFは1.00から0.76〜0.85へ下がりました。 下がり方は決済の型で違い、60分で決済する型がいちばん大きく落ちています。1回の損益の幅が小さい売買ほど、同じコストの占める割合が大きくなるためです。
逆から見ると、コストを引いたあとでPFを1.0より上に出すには、コスト前にそれだけの上乗せが要ります。 60分で決済する型では、往復1.5pipを引いたあとの平均損益は1取引あたり-1.51pipでした。ここからPFを1.2にするには全取引に平均2.49pip、1.5にするには3.70pipを足す必要がありました。 コスト後の平均で言えば、1取引あたり+0.98pipでPF1.2、+2.19pipでPF1.5です。
「コスト前はPF1.3だから、多少引かれても1.0は残る」とは言えません。上の実測では、コスト前に1.00の売買が往復1.5pipで0.76〜0.85になりました。 PFを見せられたら、何pipのコストを引いた値かを先に確かめます。販売ページでの確かめ方は販売ページの成績で確認する点に書いています。
05計算したPFを読むときの順番
- コストを確かめる。スプレッドと手数料が、自分の使う口座の水準で引かれているか。引かれていなければ、表1のやり方で引き直します。
- 取引数を確かめる。取引が少ないPFは、偶然で大きく振れます。取引数とPFを入れると偶然で出る確率を返すPF判定ツールと、入門記事07の表が使えます。
- 高すぎないかを確かめる。PFが2.0を超えているときに疑う点は、プロフィットファクター2.0以上は高すぎるかに分けて書きました。
PFは、負けた金額に対する勝った金額の比だけを表します。資金がどこまで減ったかは入っていません。その点はリカバリーファクターや最大ドローダウンで補います。 「PF1.5以上なら優秀」といった通説を実測と比べた結果は、通説の判定一覧に並べています。
06この記事の限界
- 表1は説明用の10回の取引です。PFが1.40から0.92に下がるという幅は、この例の数字に限った話です。
- 図1と表2の土台は、3通貨ペア・2020〜2025年・無作為な時刻と方向の売買です。実力のある戦略でコストがPFをどれだけ下げるかは、1回の損益の幅によって変わります。
- コストは全取引から同じpipを引いています。時間帯によるスプレッドの広がり、スリッページ、スワップは含みません。
- MT5 のレポートで手数料とスワップが総利益・総損失にどう入るかは、テストの設定と口座の条件で変わります。約定の表を足し直して確かめてください。
取引数・試した回数・コストの計上。バックテストの数字を読む前に確かめることを、9つの規律にまとめた巻です。
Kindleで読む →測定条件: 研究ID=MEAS-2026-001(測定のみ)/USDJPY・EURUSD・GBPJPY 2020〜2025年の1分足、無作為な時刻と無作為な方向で建てた取引を決済の型ごとに約18万件(乱数シード固定)/ 決済の型=60分で決済、利確20・損切り20pip、利確10・損切り30pip、利確30・損切り10pip(利確・損切り型は最長24時間。同じ1分で両方に触れたら損切り優先)/ コスト=なし・往復1.5pip・往復3.0pip を全取引から控除/「PF1.2・1.5にするために足したpip」=往復1.5pipを引いたあとの全取引に同じpipを足し、全体のPFを合わせた値。/ 表1の10回の取引は説明用に置いた数字で、実測ではありません。MT5 の項目の定義は、公式ヘルプと MQL5 リファレンスを2026年11月11日に確認したものです。 掲載した数値はすべてヒストリカルデータ上の計算値であり、フォワードテスト・実口座運用の結果ではありません。特定のEAや売買手法を評価・推奨するものではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。