01論文の検定をそのまま使う
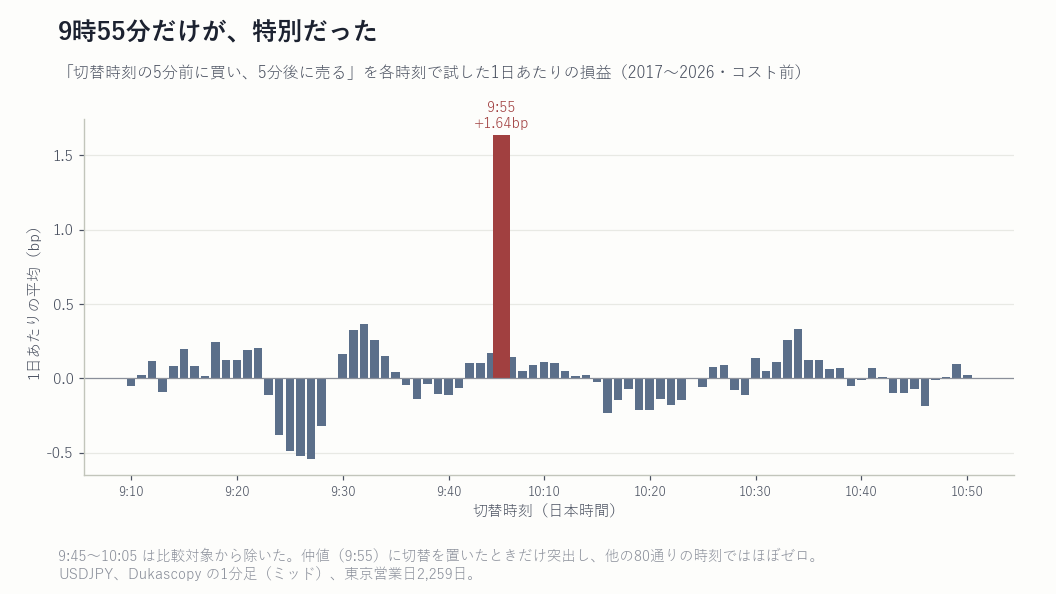
仲値は、各銀行が9時55分ちょうどの相場をもとに決め、10時に公表します。Ito と Yamada は、この時刻を境に「5分前に買い、5分後に売る」切り替えをすると、 1999〜2013年の4,111日で平均1.8bp/日になり、他の時刻に切り替えた場合とは明らかに違う、と報告しました。
私たちは同じ規則を、Dukascopy の1分足(買値と売値の中間)で組み直しました。9時50分に買い、9時55分に売りへ切り替え、10時に閉じる。 ゴトー日だけでなく全営業日で測り、ゴトー日はその内訳として見ます。
029時55分だけが、今も特別だった
| 期間 | 全営業日 | t | ゴトー日 | ゴトー日以外 |
|---|---|---|---|---|
| 2010〜2013(論文の期間と重なる) | +1.71 | 7.5 | +2.21 | +1.48 |
| 2017〜2026(論文の公表後) | +1.64 | 9.6 | +2.41 | +1.29 |
| 2025〜2026年6月(この窓を初めて計算した期間) | +1.33 | 2.9 | +2.59 | +0.76 |
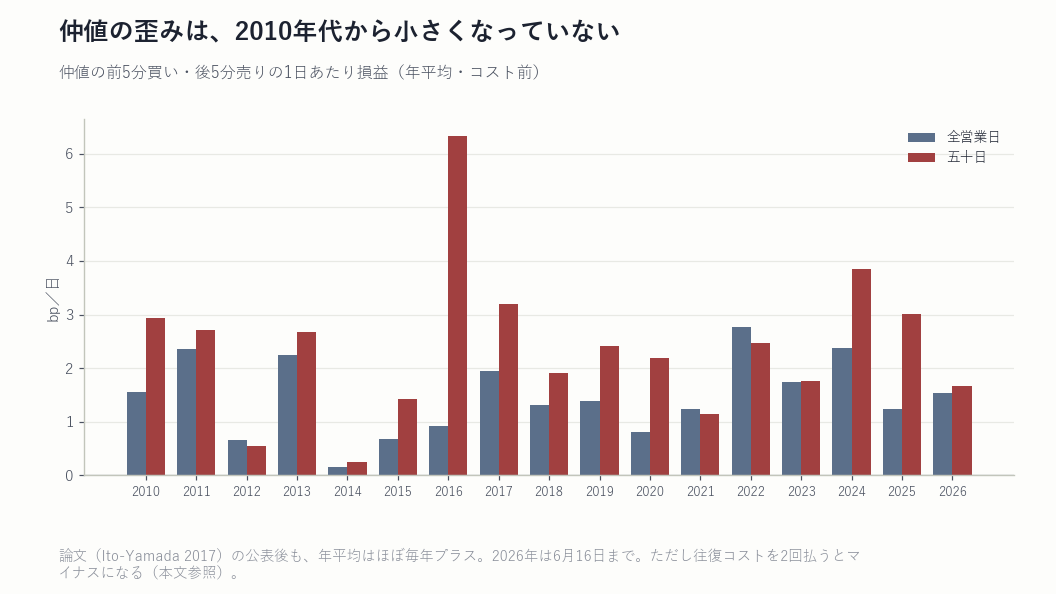
米国株の研究では、論文で見つかった効果は公表後に平均で半分以上小さくなると報告されています。仲値の歪みは、その例外でした。 理由の一つは、この歪みが「誰かが気づいて取りにいけば消える」種類のものではないことかもしれません。仲値でドルを買う企業は、価格を見てタイミングを選んでいるわけではなく、決済のために買っています。
03前半は薄れ、後半は残った
切り替えを前後に分けると、もう一つのことが見えます。
| 期間・日 | 前半(仲値前の上昇) | 後半(仲値後の下落) |
|---|---|---|
| 2017〜2026・全営業日 | +0.78 | +0.86 |
| 2017〜2026・ゴトー日 | +0.84 | +1.56 |
| 2025〜2026・全営業日 | +0.48 | +0.85 |
| 2025〜2026・ゴトー日 | +0.27 | +2.32 |
以前の研究(RESEARCH-147)で、「朝から仲値までのドル買い」は2022年以降に消えていた、と報告しました。今回の前半の結果はそれと整合します。 一方、仲値が決まった直後の下落は、消えるどころか残っていました。仲値の前に買いを集めた銀行が、仲値を少し高めに決める(論文の指摘)。 その分が、決まった直後に戻る。そういう動きに見えます。
04以前の「検出できなかった」は、1分遅かった
当研究所は以前(RESEARCH-121)、「ゴトー日の仲値後の下落は、統計的に存在しなかった」と公開しています。今回の結果と正面から食い違うので、理由を調べました。
違いは入る時刻でした。RESEARCH-121 は仲値の1分後(9時56分)に売り、3時間持っています。 独立に計算し直した担当の確認では、この下落は仲値直後の1分に集中していて、入るのが1分遅れるだけで後半の値は半分近くになります(全営業日で0.86→0.44bp)。 さらに3時間持つと、その後の値動きの振れに埋もれます。当時の記事は「効果は判定の時刻より前に終わっている可能性」を理由の一つに挙げていましたが、それがほぼ当たっていたことになります。
05それでも、個人口座ではマイナス
論文の切り替えは、9時50分に買い、9時55分に売り越し、10時に閉じるので、往復のコストを2回払います。 実測のスプレッドと手数料(1往復1.0pip)を引くと、全営業日で -0.74bp、ゴトー日だけでも -0.01bp です。 歪みは本物でも、この形では取りにいけません。
加えて、仲値の1分間は、1分の中の最大スプレッドが朝の2時間でいちばん広がる時間でもありました。平均では目立たなくても、ちょうどその瞬間に注文を出すと、気配が一瞬開いていることがあります。
06後半だけなら、コストを上回るか
表2を見れば、「後半(仲値後の下落)だけを取れば、往復は1回で済む」と考えるのは自然です。計算すると、次のとおりでした。
| 期間・約定の仮定 | 日数 | コスト後 | t |
|---|---|---|---|
| 2017〜2026・1分足(平均スプレッド+手数料) | 705 | +0.36 | 2.10 |
| 2025〜2026・同上 | 108 | +1.28 | 2.97 |
| 2026年1〜6月・ECN口座のティック、約定1秒遅れ | 34 | +0.33 | 0.41 |
| 2026年1〜6月・同、約定5秒遅れ | 34 | +0.01 | 0.01 |
| 2026年1〜6月・同、約定10秒遅れ | 34 | −0.12 | −0.21 |
| 2024〜2026・スタンダード口座のティック(手数料なし)、1秒遅れ | 168 | +0.16 | 0.47 |
1分足の計算では、後半だけの売買はコストを上回っていました。ECN口座の実際の気配で約定させても、1秒の遅れなら +0.33bp 残ります(1分足の計算の約半分)。 ただし5秒遅れると損益はゼロ、10秒でマイナスです。仲値の直後の数秒に効果が集中しているので、注文が届く速さそのものが損益を決めます。 金額にすると、1ロット(10万ドル)で1回あたり約500円、ゴトー日は年に70日ほどなので、年に3万円台。建玉を大きくすればそれだけ約定も悪くなるはずで、手放しで喜べる大きさではありません。
07この先の扱い
表3は、表2を見てから思いついた条件です。同じデータで確かめても、偶然を拾っただけかどうかは区別できません。 そこで私たちはこれを別の研究(FIX-2026-001)として事前登録し、まだ一度も損益を計算していない期間(2026年6月17日以降)のゴトー日が100日たまった時点で判定することにしました。 約定は「ティックの気配・1秒遅れ」、合格の条件、5秒遅れでもプラスかどうかの確認、仲値の無い日との比較まで、すでに固定しています。判定はおおむね2027年の終わりごろです。 良い結果でも悪い結果でも、この記事と同じ形で公開します。
表3は売買の推奨ではありません。事後に選んだ条件の途中経過で、未見の期間での判定はまだです。 約定の数秒の遅れで損益が消える性質のものなので、実際の口座では、ここにある数字より悪くなる可能性が高いと考えてください。
08この検証の限界
価格は買値と売値の中間で、各分の始値を使っています。論文は実際の約定価格で測り、上下1%を除いていました(同じ処理をした平均は2017〜2026年で +1.61bp とほぼ同じ)。 2025年のデータは、私たちの別の研究で一度使われています(今回の窓を計算したのは初めて)。2026年1〜6月は、以前の研究で封印していたデータを今回開いたものです。 8本の追試をまとめた Holm 補正後でも、この研究の効果(コスト前)は有意です。
以前に「ゴトー日の仲値後の下落は検出できなかった」と公開したことがあります。その記事と今回の結果がなぜ食い違うのかを、note にも書いています。
週初と東京の朝、円が動き出す1時間に何が起きているのかを、個別の機序ごとに解剖した巻です。仲値の前後の値動きも、この時間帯の一部として扱っています。
Kindleで読む →検証条件: 価格=Dukascopy の USDJPY 1分足(ミッド)と、その1分の実測スプレッド。2010-01〜2026-06-16、UTC 0〜2時(日本時間9〜11時)/ 東京営業日=平日・祝日でない・12/31と1/2・1/3でない日。ゴトー日=5・10・15・20・25・30日と月末日(休日なら直前の営業日)/ 売買=9:50に買い、9:55に売って同量の売りに切り替え、10:00に買い戻す(論文の検定と同じ)。価格は各分の始値/ コスト=各脚の往復にその分の実測スプレッド(ミッド基準で片道ずつ)+手数料1.0pip。 判定基準は結果を見る前に固定し、独立した監査の事前レビューを経て実行。主要な数値は別の担当が独立に計算し直し、小数第3位まで一致した。 掲載した数値はすべて過去データに対する集計であり、フォワードテスト・実口座運用の結果ではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。