01巻き戻しは、なぜ一度に来るのか
キャリートレードは、多くの参加者が同じ向きに建玉を持つ取引です。円を借りて売り、豪ドルやメキシコペソのような高金利通貨を買う。 相場が穏やかなうちは金利差が毎日入り、為替も大きくは動きません。ところが何かのきっかけで一部が手仕舞いを始めると、円が買い戻され、 それがさらに損切りを呼んで、同じ向きの建玉が一斉に出口へ向かいます。これが巻き戻しです。
この性質から、キャリーの損益は「普段は小さく勝ち、たまに大きく負ける」形になります。 そこで出てくるのが、変動が大きくなってきたら量を減らす、という考え方です。
02ボラティリティ管理という規則
Moreira と Muir(2017)は、前月の変動(日次損益の分散)に反比例して翌月の量を決めるだけで、多くの投資戦略のリスクあたりの成績が上がると報告しました。 通貨のキャリーも対象の1つです。変動が大きい時期は、期待リターンがその分だけ増えるわけではないので、量を減らしたほうが得だ、という理屈です。
ただ、論文のキャリーの結果は強いものではありません(アルファの t 値は約1.9)。そして、この規則には構造上の弱点があります。 「前月が静かだった」ことを理由に量を増やすため、静かな相場の直後に来る急変には、かえって大きな量で当たります。
032008年は劇的に効いた。2024年は裏目に出た
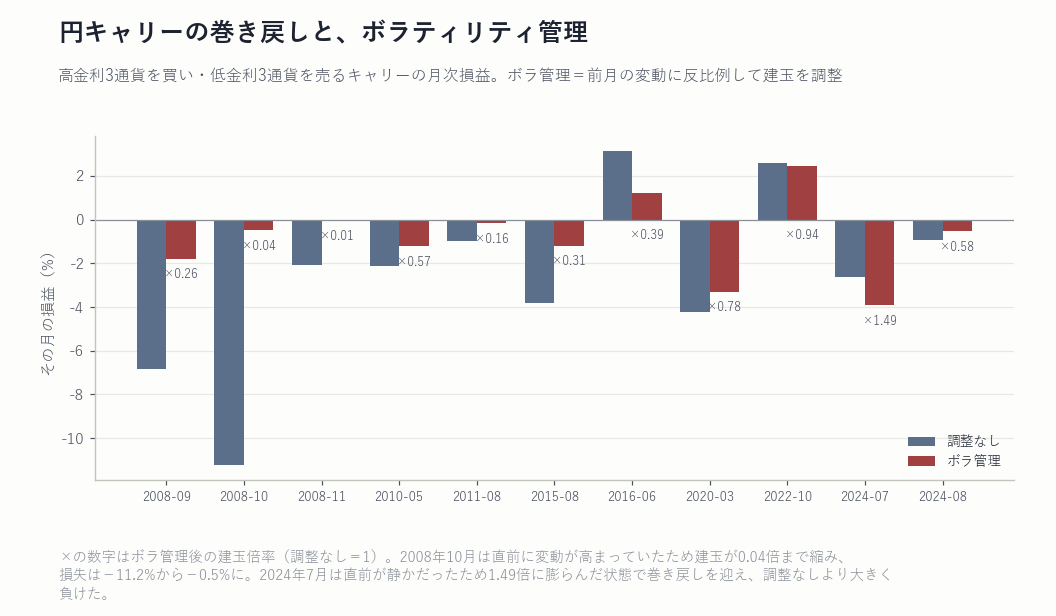
2008年は、9月のリーマン・ブラザーズの破綻の時点ですでに変動が大きく、10月の建玉は0.04倍まで縮んでいました。 そのため、キャリーの歴史でも最悪の月を、ほぼ無傷でやり過ごしています。
2024年は逆でした。6月までの相場は静かで、ボラ管理は建玉を1.49倍に増やした状態で7月を迎えます。 日銀の利上げ観測で円が買い戻され始めたのがちょうどその月で、損失は調整なしの −2.6% より大きい −3.9% になりました。 8月(日経平均が1日で12%下げた月)の建玉は0.58倍まで下がっていたので、傷は浅く済んでいます。 ボラ管理は「荒れ始めてから」守る仕組みで、「静かなまま崩れる」巻き戻しには間に合いません。
04長い目で見ると、2016年以降は改善していない
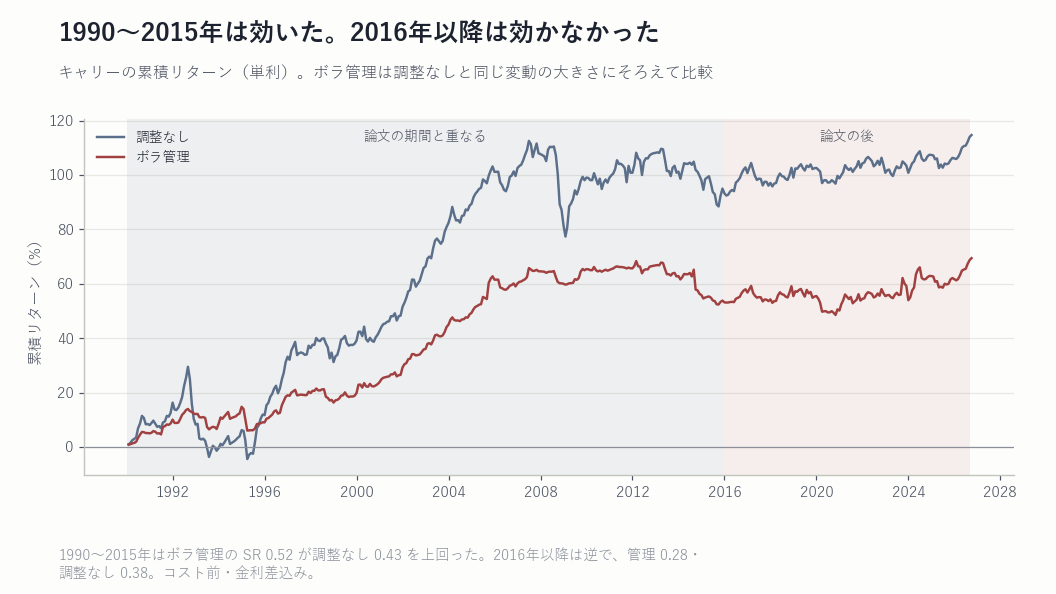
| 期間・条件 | 調整なし | ボラ管理 |
|---|---|---|
| 1990〜2015(紙の上) | 0.43 | 0.52 |
| 2016〜2026(紙の上) | 0.38 | 0.28 |
| 2016〜2026(個人のMT5口座) | -0.08 | 0.10 |
2016年以降は、ボラ管理のほうがシャープレシオが低く(差 -0.10、改善の確率を表す p = 0.69)、 変動の大きさをそろえた最大ドローダウンも1.23倍と、むしろ大きくなりました。 個人口座では管理したほうが SR が高く出ていますが(0.10)、基準の0.30には届いていません。
05円キャリーを持つ人が確認しておくこと
- 量を決める仕組みが「前の変動」に依存していないか。ボラ管理やATRでロットを決める仕組みは、静かな相場の直後に量が最大になります。2024年7月はその典型でした。
- スワップの上乗せを知っておく。実測ではECN系口座で年0.6〜1.8%、スタンダード系で年1.0〜3.2%。金利差の大半がここで消える通貨もあります。
- 守りの仕組みを1つに頼らない。ボラ管理は2008年型(荒れてから崩れる)には強く、2024年型(静かなまま崩れる)には弱い。性質の違う止め方を持っておく必要があります。
06この検証の限界
土台のキャリーは G10 の10通貨から作った簡易版で、2016年以降に円が売り側(下位3通貨)に入っていたのは50か月(全128か月)でした。残りの月はスイスフランやユーロが売り側を担っており、円だけのキャリーとは値動きが異なります。また論文が使った広い通貨群のキャリー(HML)とも別物です。 G10 の断面キャリーは、当研究所の過去の研究(C019・R184)ですでに弱いと分かっている土台でもあります。 比例定数は各時点までの実績だけで決めており、論文の全期間での決め方とは異なります(シャープレシオはこの定数に依存しません)。 8本の追試をまとめた Holm 補正後の p 値は1.00です。
スワップで稼ぐ戦略が、個人口座ではなぜ思ったほど残らないのか。3倍スワップの夜を640通り検証して、金利差戦略の実像をまとめた巻です。
Kindleで読む →検証条件: 為替=FRED H.10 の日次(9通貨+USD)/金利=OECD 3か月物(月末 t の判断には前月の月平均)/ キャリー=毎月末に金利差で10通貨(USDを含む)を並べ、上位3通貨を買い・下位3通貨を売る(各1/3)。1か月保有/ ボラ管理=翌月の建玉を「前月の日次損益の分散」に反比例させる。比例定数は各時点までの実績だけで、管理後の変動が調整なしと同じになるように決める(論文は全期間で決めている)/ 紙の上=コストなし・金利差込み/個人口座=8通貨、スワップはブローカーの上乗せ(ECN系口座のMT5実測)込み、建玉の変化量×往復2.0pip、管理後の建玉は調整なしの3倍まで。 判定基準は結果を見る前に固定し、独立した監査の事前レビューを経て実行。 掲載した数値はすべて過去データに対する集計であり、フォワードテスト・実口座運用の結果ではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。