01月末の研究は、これが3回目
月末のフィックスは、当研究所が繰り返し調べてきたテーマです。1回目(RESEARCH-040)は、ドルの月内の値動きそのものを手がかりに反転を狙い、探索期間では PF 1.53 でしたが、確認期間で損益分岐まで落ちました。 2回目(RESEARCH-150)はドル円のフィックス前後の流れを調べ、2013年のフィックス改革のあとに効果が消えていたことを確かめています。
1回目の報告の最後に、「値動きではなく株価そのものを手がかりにすれば、機序がはっきりするかもしれない」と書き残していました。 今回はその宿題です。論文(Melvin・Prins)が使ったのも、まさに株価でした。
02傾きは、論文の35%
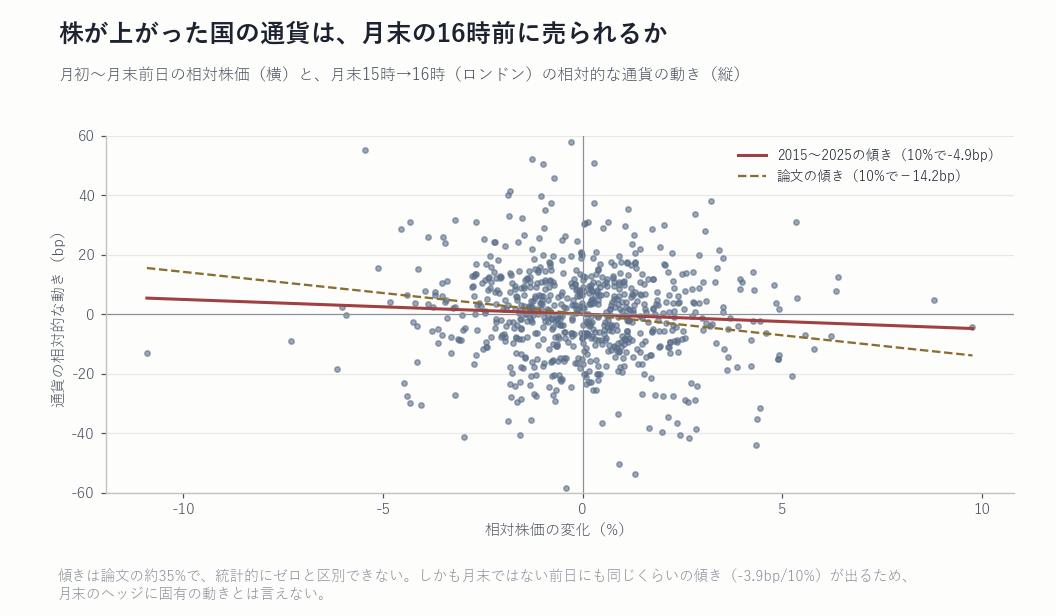
株価が相対的に10%上がった国の通貨は、月末のフィックス前1時間に平均 -4.9bp 動きました。 向きは論文と同じですが、大きさは論文(−14.2bp)の35%で、90%区間は -10.8〜+0.9bp と0をまたいでいます(t = -1.39)。 通貨がそろう2020〜2025年に限っても、t は-1.16でした。
03決定的だったのは、前日の結果
もし月末のヘッジが原因なら、月末ではない日には同じ関係は出ないはずです。そこで、まったく同じ計算を月末の1営業日前で行いました。 結果は -3.9bp(10%あたり)で、月末とほぼ同じ傾きが、月末以上にはっきり出ています(両側 p = 0.05)。
株が上がった国の通貨がロンドンの午後に売られやすい、という関係は、月末に限らずある。 したがって今回の傾きを「月末のヘッジのかけ直し」の証拠として読むことはできません。事前に決めた反証の基準を満たさず、判定は「効果は確認できず」です。
04売買にすると
念のため、月末の15時に「相対株価が最も上がった国の通貨を売り、最も下がった国の通貨を買い、16時に閉じる」売買も数えました。 132回で、コスト前は平均 +1.9bp、スプレッドと手数料(平均3.4bp)を引くと -1.5bp です。
05読み方と限界
2015年2月から、フィックスの算定は1分から5分(15:57:30〜16:02:30)に広がりました。今回の「15時→16時」は、その窓の前半しか含みません。 株価は論文の配当込みの指数ではなく価格指数で代用し、2015〜2019年は4通貨(USD・AUD・NZD・CAD)しかそろっていません。 こうした違いを考えても、月末に固有の流れが今も大きく残っているという証拠は見つかりませんでした。 8本の追試をまとめた Holm 補正後の p 値は0.49です。
約150件の検証から、生き残るエッジと死ぬエッジを分ける6つの問いをまとめた巻です。「機序は正しいのに、売買にならない」パターンを何度も扱っています。
Kindleで読む →検証条件: 株価=各国の代表的な株価指数の日次終値(S&P500・日経平均・ユーロ・ストックス50・FTSE100・S&P/ASX200・NZX50・S&P/TSX。論文の Datastream Total Market ではなく価格指数で代用)/ シグナル=前月末の終値→月末前日の終値の変化を、その月の全通貨の平均からの差にしたもの/ 為替=生M1データ(BID・UTC換算)EURUSD・GBPUSD・USDJPY(2020〜2025)、AUDUSD・NZDUSD・USDCAD(2015〜2025)。月末日(ロンドンの営業日)の15:00→16:00(ロンドン時刻)の変化を、USD(=0)を含む全通貨の平均からの差にしたもの/ 検定=月単位のクラスター頑健標準誤差によるプール回帰/プラセボ=同じ計算を月末の1営業日前に行う/売買=相対株価が最大の通貨を売り、最小の通貨を買う。16時の時刻別実測スプレッド+手数料を控除。 判定基準は結果を見る前に固定し、独立した監査の事前レビューを経て実行。 掲載した数値はすべて過去データに対する集計であり、フォワードテスト・実口座運用の結果ではありません。
免責: 本ページは検証プロセスの開示を目的とした研究ノートです。投資助言ではありません。特定の金融商品・取引業者の利用を推奨するものではありません。 バックテスト・過去データの集計は将来の利益を保証するものではありません。FX取引には元本割れのリスクがあります。 図表はすべて実測データからPythonで描画したものであり、生成AIによる作画は含みません。